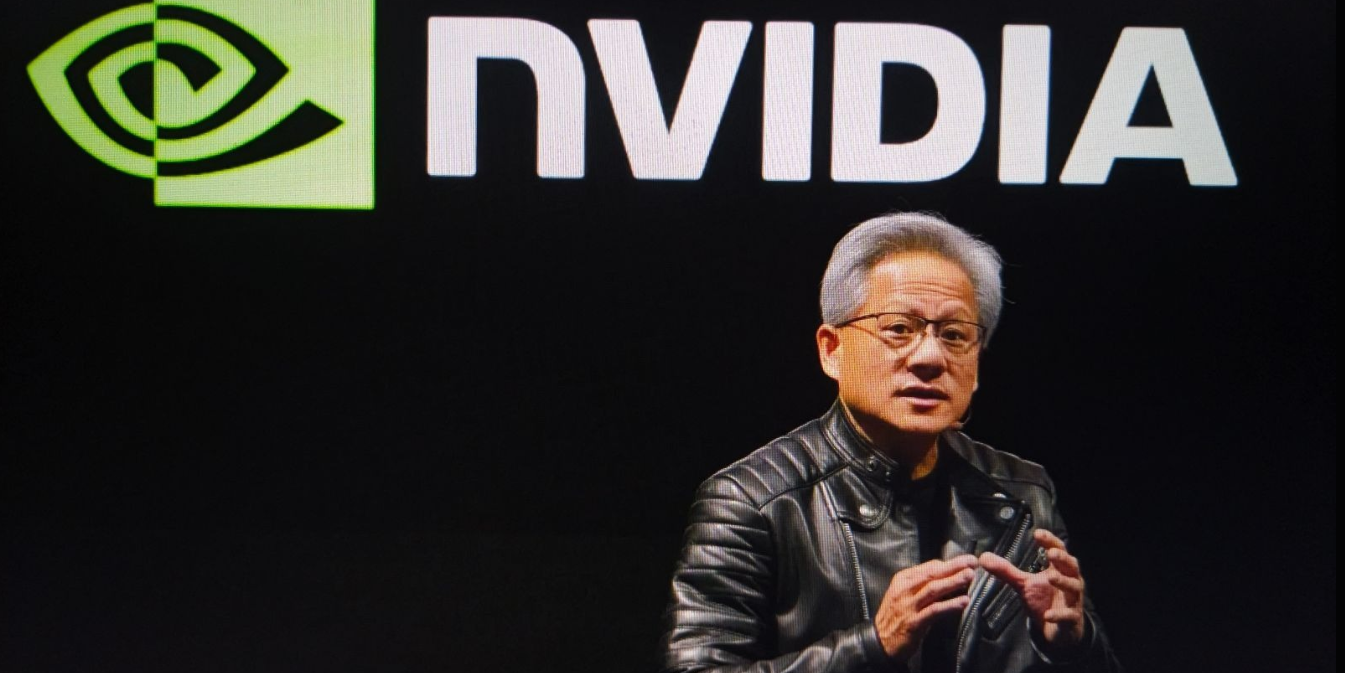
يقدم كتاب «The Thinking Machine» بحثًا معمقًا في صعود شركة إنفيديا، الشركة التي تنتج الرقائق الإلكترونية التي تشغّل «الثورة الصناعية» للذكاء الاصطناعي، وفي مسيرة رئيسها التنفيذي المخضرم جنسن هوانغ. تحدثت آنا دالتون، المحررة الإدارية لمراجعة الكتب في كلية لندن للاقتصاد والعلوم السياسية، إلى مؤلف الكتاب ستيفن ويت حول أسباب نجاح إنفيديا، وما إذا كانت هيمنتها قابلة للاستمرار، وكيف يعيد الذكاء الاصطناعي تشكيل مجتمعاتنا، وما إذا كان الاستثمار الضخم في الذكاء الاصطناعي يمكن أن يؤدي إلى نشوء فقاعة.
«The Thinking Machine: جنسن هوانغ، وإنفيديا، والشريحة الإلكترونية الأكثر طلبًا في العالم»
ستيفن ويت. ذا بودلي هيد. 2025.
آنا دالتون: كتابك «The Thinking Machine» يتعمق في شركة التكنولوجيا العملاقة إنفيديا، ويقدم ملفًا مفصلًا عن جنسن هوانغ، الشريك المؤسس والرئيس التنفيذي للشركة. لماذا رأيت أن من المهم دراسة هوانغ وإنفيديا بهذا المستوى من التفصيل؟
ستيفن ويت: إنه أنجح رجل أعمال في عصرنا، ومع ذلك لم يكن قد كُتب عنه الكثير فعلًا. تعرفت إلى إنفيديا للمرة الأولى قبل 20 عامًا، عندما كانت شركة تصنع معدات لألعاب الفيديو. كانت تلك فترة مضطربة، وكان كثير من الناس يراهنون على انخفاض سعر السهم، ولم يكونوا يؤمنون بهوانغ. وعلى مدى 10 أو 15 عامًا، لم يتحرك السهم تقريبًا، ولذلك توقفت عن متابعة الشركة.
ثم في عام 2022، بدأت أجرب ميدجورني وتشات جي بي تي، وهما نموذجان مذهلان من نماذج الذكاء الاصطناعي التوليدي، وقد أذهلني ما رأيته. أردت أن أكتب عن هذا الموضوع، لكن قصة أوبن إيه آي كانت مزدحمة جدًا، ولذلك كنت أبحث عن مدخل آخر. عدت إلى إنفيديا، واكتشفت أن شركة صغيرة كانت تصنع ملحقات لألعاب الفيديو قد حولت نفسها إلى الشركة التي تنتج المعدات التي تعتمد عليها جميع أنظمة الذكاء الاصطناعي، والتي جعلت هذه التكنولوجيا ممكنة.
وأثناء بحثي، تذكرت هوانغ، لكنني افترضت أنه سيكون قد غادر الشركة بحلول ذلك الوقت. فقد كان قد مر 30 عامًا منذ توليه منصب الرئيس التنفيذي، عندما تأسست الشركة عام 1993. لكنني فوجئت بأنه لا يزال هناك، وأنه أصبح الرئيس التنفيذي الأطول خدمة في قطاع التكنولوجيا ضمن مؤشر ستاندرد آند بورز 500. اعتقدت أن هذه قصة رائعة. فقد أعاد هوانغ هندسة إنفيديا بالكامل لتصبح الشركة الأعلى قيمة في العالم، بل الأعلى قيمة في التاريخ وفق بعض المقاييس.
آنا دالتون: بالنظر إلى حجم التحول التكنولوجي الذي كانت إنفيديا جزءًا منه، وإلى الرقائق الإلكترونية التي تنتجها، كيف غيّر فهم هوانغ لوحدات معالجة الرسومات، وطريقته في التعامل معها، قواعد اللعبة؟
ستيفن ويت: دخل هوانغ وشريكاه المؤسسان، كريس مالاخوفسكي وكيرتس برييم، سوق وحدات معالجة الرسومات الناشئ في أوائل تسعينيات القرن العشرين لأنه بدا واعدًا. وكانوا ساذجين إلى حد ما في البداية. فقد كان لديهم ما بين 50 و60 منافسًا، وكان كل واحد منهم يتنافس على حصة من السوق، وهو ما أدى إلى معركة حتى الموت. وخلال ست أو سبع سنوات، خرجت إنفيديا منتصرة، لكن هوانغ خرج من تلك التجربة وقد تركت أثرًا عميقًا فيه، وأصبح غير راغب في المشاركة مرة أخرى في سوق مكتظ بالمنافسين إلى هذا الحد.
كانت لديه دوائر رسومية ناجحة تشغّل رسومات الحاسوب ومعالجة الصور في قطاع الألعاب، وبدأ يبحث عن مجالات أخرى أكثر تخصصًا يمكن لشركته أن تنمو فيها.
حتى لو كنت الشركة الكبيرة الراسخة والمهيمنة في السوق، عليك أن تخفض هوامش أرباحك عمدًا وأن تبني منتجات لعملاء متخصصين لا يبدون مربحين في نظر مساهميك.
لاحظ أن العلماء كانوا يأخذون الدوائر الموجودة في بطاقات الرسومات ويعيدون استخدامها في تطبيقات الحوسبة العلمية، مثل فيزياء الكم أو التنبؤ بالطقس. فقرر بناء أداة لهم، وهو يعلم أنه لن يواجه منافسة هناك لأن السوق كان صغيرًا جدًا.
وبنى منصة برمجية تسمى كودا، أتاحت لك في الأساس أن تضغط مفتاحًا فتتحول بطاقة الرسومات من لعبة مخصصة لألعاب الفيديو إلى أداة علمية حقيقية. وقد اجتذبت هذه المنصة مجموعة كبيرة من المستخدمين الجدد، ومن بينهم في نهاية المطاف مطورو الذكاء الاصطناعي، وهو تطور لم يكن هوانغ وفريقه قد توقعوه.
وعندما أدرك أن الذكاء الاصطناعي بدأ يمنح الشركة دفعة هائلة مع انطلاق هذا القطاع في عامي 2013 أو 2014، نقل إنفيديا بين عشية وضحاها من قطاع الألعاب إلى قطاع الذكاء الاصطناعي، وقد أتت هذه المقامرة ثمارها.
آنا دالتون: وكانت تلك قفزة جريئة جدًا. ما الصفات أو القرارات أو الرؤى التي قادت هوانغ إلى تحقيق هذا النجاح الفلكي مع إنفيديا؟
ستيفن ويت: هوانغ مهندس. وقد خاض مخاطر، معظمها مخاطر مدروسة، وإن كان بعضها أكثر جرأة من المعتاد. وأحيانًا تطرح إنفيديا منتجًا أو تقدم على خطوة تبدو غامضة، لكن منظور هوانغ هو التالي، وأنا أتفق معه: هناك مخاطر أكبر في عدم خوض المخاطر.
إذا نظرنا إلى تاريخ الحوسبة وصناعة أشباه الموصلات، سنجد أن النمط يتمثل في أن الشركات الصغيرة والهامشية تدخل أسواقًا شديدة الصغر، تتجاهلها الشركات الكبرى لأنها منخفضة الأرباح وضيقة الهوامش، ولذلك تكون الشركات الكبيرة سعيدة بالتنازل عن هذا النشاط للاعب صغير.
لكن اللاعب الصغير يستفيد من ذلك السوق الصغير، وينميه، ثم يبدأ في اختراق الصناعة من الأسفل، وينتهي به الأمر إلى القضاء على اللاعب الكبير والاستيلاء على موقعه. ويُعرف هذا باسم التغيير الجذري في السوق، وهو مصطلح صاغه مستشار الإدارة كلايتون كريستنسن، الذي لاحظ حدوث ذلك في سوق الأقراص الصلبة، وكتب عنه كتابًا بعنوان «معضلة المبتكر» عام 1997.
والدرس هنا، وهو درس بالغ الصعوبة، يتمثل في أنه حتى إذا كنت اللاعب الكبير والراسخ والمهيمن في السوق، فعليك أن تخفض هوامش أرباحك عمدًا وأن تبني منتجات لعملاء متخصصين لا يبدون مربحين في نظر مساهميك.
من الصعب جدًا القيام بذلك، وهو أمر يثير استياء المساهمين. لكن هذا تحديدًا ما كان هوانغ يفعله مع كودا. فقد استوعب مبكرًا درس التغيير الجذري في السوق، واستفاد منه لبناء شركة ناجحة.
آنا دالتون: كيف تصف سرعة وحجم المكاسب التي تحققت في قوة الحوسبة خلال العقد أو العقدين الماضيين؟
ستيفن ويت: لا أعرف الأرقام الدقيقة، لكنها تصل إلى ملايين ومليارات المرات من السرعة، وهذا على مستوى الشريحة الإلكترونية الفردية فقط. وعندما نفكر في توسيع نطاق ذلك إلى مستوى مركز البيانات، الذي هو في الأساس حظيرة عملاقة مليئة برقائق إنفيديا الإلكترونية، فإن ما يحدث غير مسبوق على الإطلاق.
وصف هوانغ هذا التسارع بأنه «الثورة الصناعية الجديدة»، وأعتقد أنه محق في ذلك، سواء من حيث حجم رأس المال الذي يجري توظيفه لبناء هذه الأنظمة، أو من حيث حجم التأثير الذي ستحدثه في الإنتاجية والمجتمع.
هناك فرق شديدة الذكاء من الأشخاص داخل غوغل وأمازون وشركات أخرى، وهدفهم الوحيد هو تدمير إنفيديا.
لقد اتضح أن الذكاء الاصطناعي صناعة ثقيلة، ولم يكن هذا أمرًا يتوقعه الناس عندما كانوا يجربون هذه الأنظمة قبل 10 سنوات. وربما كان ذلك أكبر مفاجأة على الإطلاق.
وتزداد قدرات الذكاء الاصطناعي بصورة مباشرة مع زيادة الحجم، وقد أثبتت هذه المعادلة أنها مربحة للغاية بالنسبة إلى إنفيديا.
آنا دالتون: بالنظر إلى المنافسين، ومع إنتاج غوغل وهواوي الآن رقائق متقدمة، هل تعتقد أن هناك أي منافسين حقيقيين لإنفيديا؟
ستيفن ويت: نعم، غوغل على وجه الخصوص. فقد بنت غوغل للتو نظامًا عالمي المستوى للذكاء الاصطناعي. وتشير التقييمات المستقلة الحديثة للذكاء الاصطناعي إلى أن غوغل جيميني يتصدر المنافسة.
ولم يُدرّب جيميني على رقائق إنفيديا، بل يستخدمون شريحتهم الخاصة التي طورتها الشركة داخليًا، وتسمى وحدة معالجة الموترات. وهذا يمثل تهديدًا هائلًا لإنفيديا.
ولمواجهة المنافسة، أصبح هوانغ من المقربين من دونالد ترامب. وقد مكّنه ذلك من إزالة القيود المفروضة على تصدير المنتجات إلى الصين، وهي سوق ضخمة للذكاء الاصطناعي.
لكن السلطات الصينية أحجمت عن تشجيع الاستخدام المحلي لمعدات إنفيديا، لأنها تحاول بناء منظومتها الخاصة. وهذا تهديد ضخم آخر.
وتحاول شركات أخرى مثل إيه إم دي وبرودكوم بالتأكيد الضغط على هامش أرباح إنفيديا وخفضه. ولا أعتقد أنها نجحت في ذلك حتى الآن. لكن كما يقول هوانغ نفسه، هناك فرق شديدة الذكاء من الأشخاص داخل غوغل وأمازون وشركات أخرى، وهدفهم الوحيد هو تدمير إنفيديا.
آنا دالتون: الذكاء الاصطناعي يهيمن اليوم على المشهد، وهناك ضجة هائلة حوله. لكن البعض تحدث عن وجود فقاعة في الذكاء الاصطناعي، متسائلين عما إذا كان رهانًا مستقرًا ومضمونًا كما نعتقد، أو ما إذا كان هناك إفراط في الاستثمار. ما رأيك في ذلك؟
ستيفن ويت: هذه تكنولوجيا تحويلية، ولا يمكن المجادلة في ذلك. هناك 800 مليون شخص يستخدمون تشات جي بي تي كل أسبوع. إنها تعيد تشكيل المجتمع.
ومع ذلك، فإن السكك الحديدية غيرت المجتمع، وكذلك فعل الإنترنت. ومع ذلك نشأت حولهما فقاعات استثمارية. يمكن لشيء ما أن يكون حقيقيًا وواعدًا بالفعل، ومع ذلك تتشكل حوله فقاعة استثمارية. بل إن وجود هذا النوع من التكنولوجيا قد يجعل تشكل الفقاعة أكثر احتمالًا.
السؤال لا يتعلق بالدرجة الأولى بما يستطيع الذكاء الاصطناعي فعله، بل بما إذا كان توقيت التدفقات النقدية سيؤدي إلى تحقيق العوائد. علينا أن نثبت بسرعة كبيرة، بالنظر إلى حجم الاستثمار، أن كل هذه الأموال التي تُضخ في مراكز البيانات ستنتج منتجًا مفيدًا في أسرع وقت.
السؤال لا يتعلق بالدرجة الأولى بما يستطيع الذكاء الاصطناعي فعله، بل بما إذا كان توقيت التدفقات النقدية سيؤدي إلى تحقيق العوائد. علينا أن نثبت بسرعة كبيرة، بالنظر إلى حجم الاستثمار، أن كل هذه الأموال التي تُضخ في مراكز البيانات ستنتج منتجًا مفيدًا في أسرع وقت.
وإذا تبين أن هناك نوعًا من السقف لهذا النمو، وإذا اتضح أننا وصلنا إلى مرحلة استقرار في النهج الحالي القائم على التوسع، فقد يؤدي ذلك إلى سلسلة من ردود الفعل تبدأ من المديرين الماليين الذين يشعرون بخيبة الأمل، فيسحبون الإنفاق الرأسمالي، أي الأموال التي تخصصها الشركات لشراء الأصول المادية الأساسية مثل العقارات والتكنولوجيا والمعدات، أو لتحديثها وصيانتها، من هذا القطاع.
وإذا حدث ذلك، فسوف ينخفض سعر سهم إنفيديا انخفاضًا كبيرًا، وقد يتبعه سوق الأسهم بأكمله.
لا أستطيع أن أحدد بشكل قاطع ما إذا كنا نعيش في ذلك العالم أم لا. فكلا الجانبين، جانب الفقاعة وجانب عدم وجود فقاعة، يقدمان حججًا قوية.
هناك قطاعات معينة من اقتصاد التكنولوجيا تبدو لي أكثر عدم استقرار بصورة واضحة. فالحوسبة الكمومية، في رأيي، تعيش فقاعة واضحة في الوقت الراهن. وكانت الرموز غير القابلة للاستبدال، أو NFTs، فقاعة أيضًا.
أما الذكاء الاصطناعي فلا يبدو لي ولا أشعر تجاهه بالطريقة نفسها، لأننا بالفعل في خضم تحول حقيقي في النموذج، وثورة تكنولوجية حقيقية. كما أن الشركات المعنية، في معظمها، تتمتع بتمويل قوي للغاية، ويديرها أشخاص أذكياء.