اكتشف أحدث ترجماتنا
skip render: ucaddon_post_listمجالات الترجمات لدينا
الفن والرياضة
الادب و الثقافة
العلوم والصحة
الدراسات المستقبلية
التقنيات الحديثة
الاقتصاد والأعمال
Dummy post title / Lorem Ipsum
فريق التحرير يوليو 6, 2026 Dummy category / Second category [post-views]ملخص: تناقش هذه المقالة كيف يمكن إعادة تصور المدفوعات العابرة للحدود كبنية تحتية أساسية للشمول العالمي، من خلال معالجة الفجوة بين أنظمة الدفع المحلية المتطورة وغياب الترابط السلس بينها عند السفر أو التجارة عبر الحدود. وتبرز المقالة تحديات مثل اختلاف معايير الدفع، وتجارب المستخدم، وقواعد مكافحة غسل الأموال، ثم تعرض حلولاً عملية طورتها الصين وشركاؤها، من ربط المحافظ الرقمية بين هونغ كونغ والبر الرئيسي، إلى تمكين الزوار الأجانب من الدفع عبر WeChat، وبناء بوابة موحدة تربط المحافظ العالمية بشبكة Weixin Pay. كما تؤكد أن مستقبل المدفوعات العالمية لن يتحقق عبر شركة واحدة، بل من خلال تعاون واسع بين مزودي الدفع، والتجار، والجهات التنظيمية، بما يجعل التجارة والسفر والتحويلات أكثر سهولة وأماناً وشمولاً.
- رغم التقدم المحرز في المدفوعات الرقمية، غالبا ما يفقد المستخدمون إمكانية الوصول إلى وسائل الدفع المفضلة لديهم عند عبور الحدود، مما يعيق الترابط العالمي.
- تمتلك معظم الاقتصادات الكبرى أنظمة دفع محلية قوية، لكنها غالبا ما تفتقر إلى الحلقة التي تربط بينها، ما يجعل قابلية التشغيل البيني الخطوة التالية نحو مدفوعات عابرة للحدود أكثر سلاسة.
- لا يمكن لأي شركة بمفردها حل تحديات المدفوعات العابرة للحدود؛ فالأمر يتطلب تعاونا بين مزودي خدمات الدفع، وشركاء المحافظ الرقمية، والتجار، وشبكات البطاقات، والجهات التنظيمية.
تستعد الصين لاستضافة اجتماعين دوليين وإقليميين بارزين.
أولا، سيُعقد الاجتماع السنوي للأبطال الجدد التابع للمنتدى الاقتصادي العالمي، والمعروف أيضا باسم “دافوس الصيفي”، في يونيو من هذا العام. وفي الوقت نفسه، ستستضيف الصين اجتماعات منتدى التعاون الاقتصادي لآسيا والمحيط الهادئ على مدار عام كامل ضمن APEC China 2026، على أن تختتم باجتماع القادة الاقتصاديين في نوفمبر.
ومن المرجح أن يتناول الحدثان قضايا التجارة العالمية، والأعمال العابرة للحدود، وتعزيز الروابط. وفي المقابل، ربما يكتشف المندوبون الذين يعبرون الحدود أن دفع ثمن السلع والخدمات ليس دائما مهمة موحدة وسلسة. ومع ذلك، توجد خطة لتخفيف هذا التعقيد وجعل الشراء عبر الحدود تجربة أكثر سهولة وانسيابية.
مع تقدم التكنولوجيا، ازدهرت خيارات الشراء الرقمية في أنحاء العالم. لكن هذا التقدم أفرز مفارقة واضحة: فعبور الحدود غالبا ما يعني ترك وسيلة الدفع المفضلة لديك خلفك.
فعندما يسافر الصينيون المعتادون على الدفع عبر الهاتف المحمول إلى الخارج، يضطرون إلى العودة لاستخدام أجهزة الصراف الآلي، والبطاقات المصرفية، والنقد. وبالمثل، غالبا ما يجد السياح الدوليون الذين يزورون الصين أن محافظهم الرقمية المألوفة أو بطاقات الائتمان الصادرة من بلدانهم لا تعمل في السوق المحلية المصممة حول منظومات الدفع عبر الهاتف المحمول.
ومن المفارقات أنه رغم التكنولوجيا الرقمية المتقدمة وسهلة الوصول، أصبحت تجربة الدفع اليوم أقل توحيدا مما كانت عليه عندما كان الجميع يستخدمون النقد وبطاقات الائتمان والخصم.
في عام 2020، أطلقت مجموعة العشرين خريطة طريق لجعل المدفوعات العابرة للحدود أسرع وأرخص وأكثر شفافية بحلول نهاية عام 2027. وقد عمل القطاع على معالجة نقاط الألم الواضحة، مثل الرسوم غير الشفافة، وبطء التسوية، وارتفاع التكاليف. لكن خلف هذه الإزعاجات تكمن مشكلة هيكلية أعمق يمكن أن نطلق عليها “التراجع التقني”.
تكمن القضية الأساسية في غياب المعايير والتكنولوجيا وتجربة المستخدم الموحدة. فعلى سبيل المثال، تُعد مدفوعات رموز الاستجابة السريعة QR شائعة في الصين ودول جنوب شرق آسيا، بينما تُفضَّل مدفوعات البطاقات والدفع غير التلامسي في أوروبا وأمريكا.
كما تختلف طرق الإيداع، ومعايير اعرف عميلك المحلية، وبروتوكولات مكافحة غسل الأموال بين منطقة وأخرى.
وعندما تحاول البنى المختلفة للمحافظ الرقمية الإقليمية العمل معا، يتعين على المؤسسات التعامل مع عقبات جديدة في منع الاحتيال، ومكافحة غسل الأموال عبر الحدود، وتسوية النزاعات الدولية. وهذه أطر استغرقت شبكات البطاقات العالمية عقودا في بنائها، لكنها لم تتشكل بعد بما يكفي لعصر المحافظ الرقمية.
3 تحديات في المدفوعات العابرة للحدود وحلولها
خلال السنوات القليلة الماضية، عملنا على حل ثلاثة تحديات للحد من الاحتكاك في عمليات الدفع وتوفير وصول سلس.
1. تحقيق قابلية تشغيل بيني لأكثر من 100 مليون تاجر أمام مستهلكي هونغ كونغ
في عام 2018، بادرنا إلى إنشاء ربط بين WeChat Pay HK، وهي محفظة رقمية منفصلة وخاضعة لتنظيم هونغ كونغ ومخصصة للمقيمين، وبين حل الدفع في البر الرئيسي الصيني Weixin Pay، مما أتاح لسكان هونغ كونغ الدفع في البر الرئيسي الصيني باستخدام عملتهم المحلية.
في البداية، كانت التجربة غير متسقة؛ إذ كانت المتاجر الكبرى تعمل بشكل جيد، بينما لم تكن المتاجر الصغيرة وسيارات الأجرة تدعم الخدمة في كثير من الأحيان. وقد أمضى فريقنا أشهرا في معالجة سلسلة الدفع، ومتطلبات مكافحة غسل الأموال، وضوابط المخاطر، إلى أن أُغلقت هذه الفجوات.
وفي العام الماضي، وسعنا الدعم ليشمل رموز QR الشخصية، ما يعني أن محفظة هونغ كونغ تعمل الآن في الأماكن نفسها التي تعمل فيها محفظة البر الرئيسي، مما يمكّن سكان هونغ كونغ من السفر والتنقل والاستهلاك عبر أكثر من 130 مدينة دون أي عوائق.
وبعد الاستئناف الكامل للسفر عبر الحدود، ارتفعت معاملات WeChat Pay HK غير المتصلة بالإنترنت في البر الرئيسي الصيني بأكثر من عشرة أضعاف، كما زادت المعاملات المنفذة خلال العيد الوطني للصين في عام 2025 بأكثر من 120% على أساس سنوي.
2. توفير تطبيق واحد للزوار الأجانب إلى الصين من أجل شراء سلس
خلال الجائحة، أدت سنوات من نمو المدفوعات عبر الهاتف المحمول إلى تقليل عدد أجهزة نقاط البيع القارئة للبطاقات في أنحاء الصين. ولذلك، وصل الزوار الأجانب بعد الجائحة متوقعين الدفع بالبطاقة، ليجدوا أن ذلك شبه مستحيل.
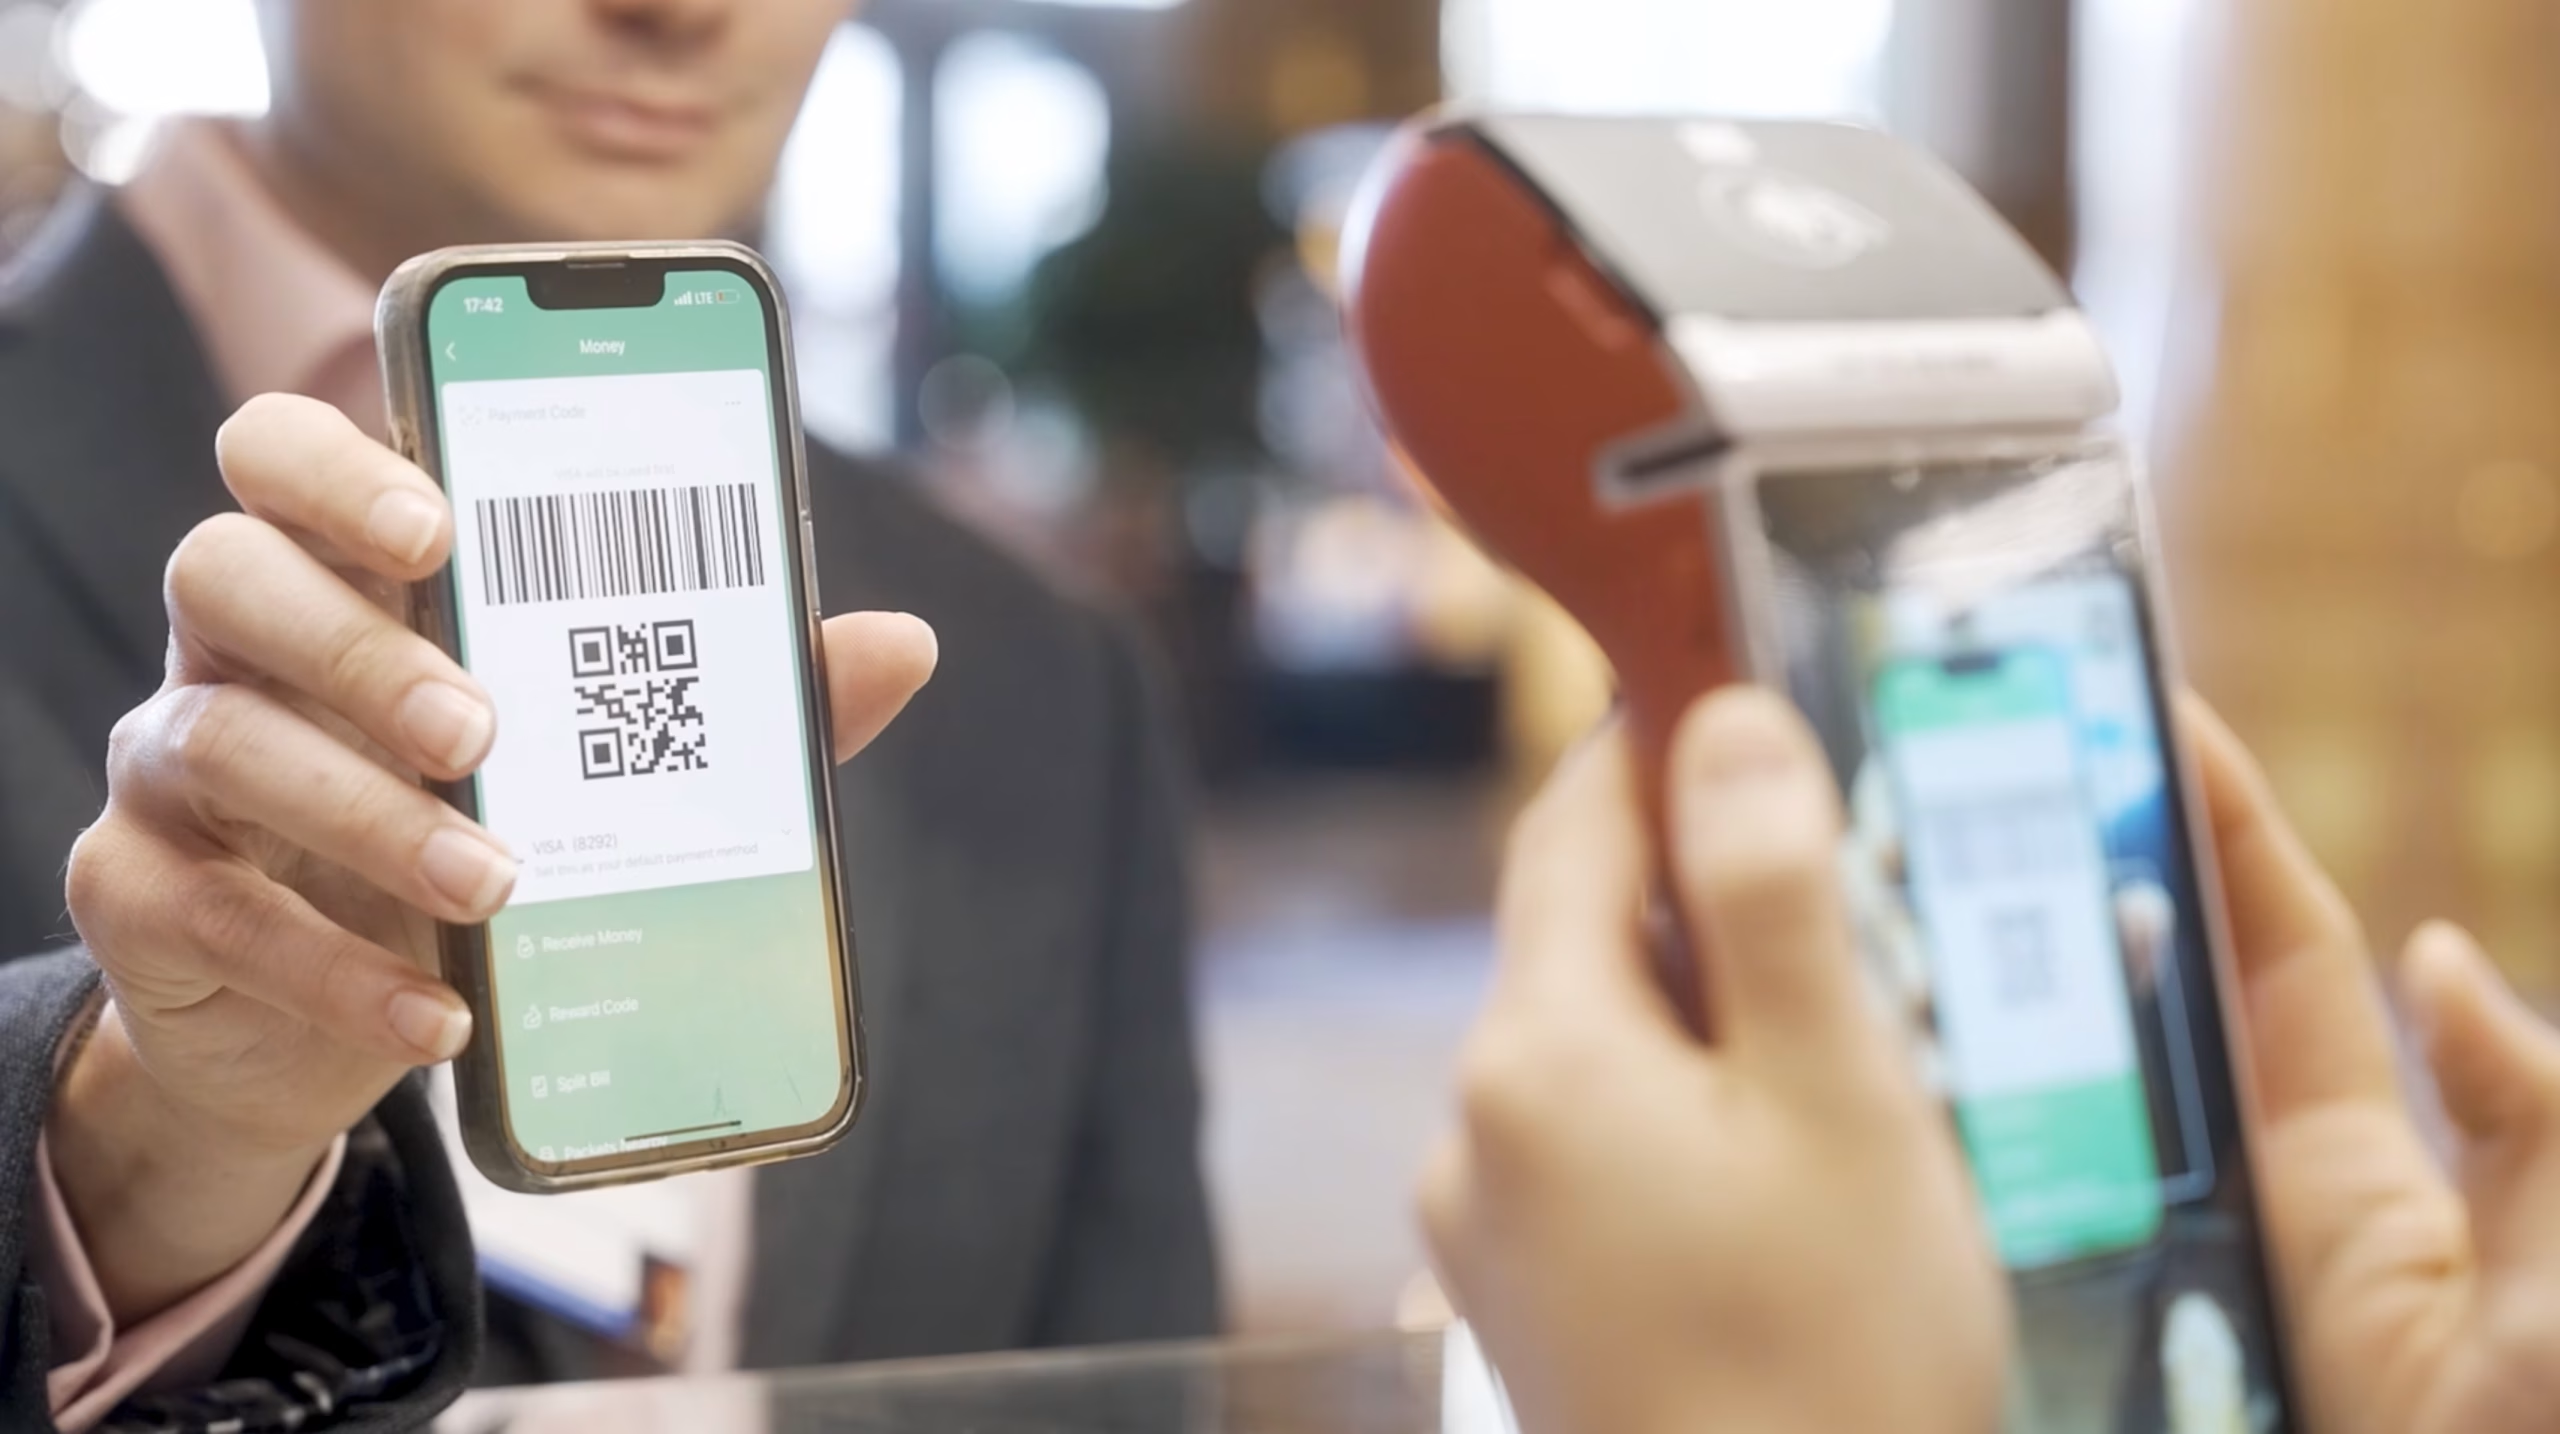
واستجابة لذلك، فتحنا شبكة تجار Weixin Pay، وأصبح بالإمكان ربط البطاقات الصادرة عن سبع شبكات بطاقات دولية كبرى، من بينها Visa وMastercard، بتطبيق WeChat للدفع في أنحاء الصين.
وبدلا من التنقل بين تطبيقات متعددة، يستطيع الزوار الدوليون استخدام WeChat وحده للتنقل في الصين دون مواجهة خدمات مجزأة أو حواجز لغوية.
وقبيل APEC China 2026، قمنا أيضا بإعفاء المستخدمين الجدد من رسوم معالجة البطاقات الدولية خلال أول 90 يوما متتاليا لهم، حتى 1,000 يوان صيني يوميا. كما يستفيد جميع المستخدمين من معاملات بلا رسوم عند المدفوعات التي تبلغ 200 يوان صيني أو أقل، بما يضمن أن يشعر الزائر في أول معاملة له وكأنه يدفع في بلده.
3. بناء “بوابة موحدة” لتسهيل المدفوعات العابرة للحدود
بما أن بعض المسافرين لا يرغبون في تنزيل تطبيق جديد، قمنا بترقية خدمات “ادفع بمحفظتك الإلكترونية المحلية” عبر بوابة الصين الموحدة لرموز QR العابرة للحدود. وقد مكّنت منصة الدفع العابرة للحدود التابعة لشركة Tencent، والمعروفة باسم TenPay Global، أكثر من 40 محفظة رقمية دولية وشبكة دفع من أكثر من 13 دولة ومنطقة، بما في ذلك PayPal، من إجراء المدفوعات في الصين باستخدام محافظهم المحلية.
وتعمل TenPay Global كـ“مترجم رقمي”، إذ تحول معاملات المحافظ الأجنبية الواردة إلى معاملات Weixin Pay موحدة في الوقت الفعلي، مع عرض أسعار الصرف والمبالغ المخصومة بالعملة واللغة المحليتين لكل مستخدم.
ولا تعمل هذه البنية التحتية إلا لأنها مبنية على مراعاة المعايير العالمية والجذور المحلية في آن واحد: شركاء المحافظ الإقليمية الذين يعرفون مستخدميهم، والتجار في كل مدينة الذين تُعد رموز QR لديهم نقاط تماس فعلية، والجهات التنظيمية المحلية التي تساعد في ترجمة السياسات إلى ممارسة عملية.
لقد بنت معظم المناطق بالفعل مسارات الدفع السريع الخاصة بها، مثل UPI في الهند، وPix في البرازيل، وFedNow في الولايات المتحدة. أما الحلقة المفقودة فهي نظام التبادل الذي يمكّن هذه المسارات من العمل كشبكة مترابطة؛ وهذا هو الاتجاه الذي نعمل على بلوغه.
يدعم Weixin Pay بالفعل المسافرين الصينيين في 78 سوقا ومع 6 ملايين تاجر في الخارج، من خلال التكامل مع أنظمة دفع وطنية مثل PayNet في ماليزيا، وPromptPay في تايلاند، وSGQR في سنغافورة. ولجسر الفجوة في المناطق التي لا تنتشر فيها رموز QR على نطاق واسع، نستكشف أيضا حلولا تعتمد على تقنية الاتصال قريب المدى NFC.
إن حجم الرهانات في هذا المجال كبير. ففي عام 2025، استقبلت الصين 154.5 مليون زائر وافد، بزيادة قدرها 17.1%، وبلغ عدد السياح الأجانب 35.17 مليون سائح، بزيادة قدرها 30.5%، فيما وصل إجمالي الإنفاق الوافد إلى 131.1 مليار دولار، بزيادة قدرها 39.2%.
كما ارتفع عدد الوافدين من دون تأشيرة وحدهم بنسبة 49.5% ليتجاوز 30 مليون شخص. وعلى جانب السفر الخارجي، قام المسافرون الصينيون بـ167.92 مليون رحلة إلى الخارج، وأنفقوا أكثر من 250 مليار دولار.
ومع تسارع الترابط في تدفقات الأموال العالمية، تبرز الحاجة إلى آليات أفضل لحماية المستخدمين والتجار. ويسمح لنا استخدام نماذج اللغة الكبيرة إلى جانب التعلم العميق والحوسبة البيانية بتحليل أنماط المعاملات المعقدة يوميا.
كما نستخدم “نماذج الأنطولوجيا” لرسم خريطة للعلاقات بين الكيانات الرقمية، وتحديد شبكات الاحتيال، والتكيف مع التهديدات في الوقت الفعلي، مما يبقي معدل الاحتيال لدينا عند حالة واحدة في كل مليون، أي أكثر أمانا بعشرات المرات وقد يصل إلى ما يقرب من 100 مرة مقارنة بمسارات الدفع الخارجية التقليدية.
لا تستطيع أي شركة أن تبني بمفردها بنية تحتية عالمية للمدفوعات. فالـبوابة الموحدة، وشراكاتنا مع المحافظ الإقليمية، وتعاوننا مع الجهات التنظيمية تعكس أن التعاون المفتوح هو الطريق المستدام الوحيد.
ومع اجتماع القادة في دافوس الصيفي وAPEC، تشكل هذه البنية التحتية غير المرئية أساس كل بند من بنود جدول الأعمال. فالتجارة، والسفر، والتحويلات المالية تعتمد جميعها على انتقال المدفوعات بسلاسة عبر الحدود. ويتطلب الشمول العالمي الحقيقي أن تكون هذه التجربة سهلة وبلا عناء، ونحن نعمل على بناء ذلك المستقبل.