ملخص: تناقش هذه المقالة كيف يمكن للدول النامية كسر الحلقة المعقدة بين تراجع قيمة العملة وتفاقم الديون، خصوصاً في ظل الحاجة المتزايدة لتمويل مشروعات الطاقة النظيفة والوصول إلى صافي الانبعاثات الصفري، من خلال آلية مبتكرة لتقاسم مخاطر العملة تجعل التمويل الأخضر أقل كلفة وأكثر أماناً، وتطرح تجربة مصر كنموذج واعد يمكن أن يمهد الطريق أمام دول الجنوب العالمي لجذب الاستثمارات المناخية دون الوقوع في فخ الديون الخضراء.
- يواجه التحول العالمي نحو صافي الانبعاثات الصفري تحديات هيكلية في الأسواق الناشئة، حيث تعتمد الجهود غالباً على أساس من الديون بالعملات الأجنبية.
- ستحتاج الاقتصادات النامية إلى 2.4 تريليون دولار سنوياً بحلول عام 2030 من أجل تحول الطاقة، غير أن العديد من هذه البلدان نفسها يواجه ما يُعرف بـ”فخ الديون الخضراء”.
- وكما تُظهر تجربة مصر، يمكن لآلية متعددة الطبقات لتقاسم مخاطر العملة أن تساعد البلدان على فتح الطريق أمام التريليونات العالمية اللازمة لتحقيق صافي الانبعاثات الصفري.
يصطدم التحول العالمي نحو مستقبل بصافي انبعاثات صفري بجدار هيكلي في الأسواق الناشئة، حيث تُبنى الأهداف المناخية المستدامة على أساس من الديون بالعملات الأجنبية.
فمشروعات البنية التحتية الخضراء، مثل مزارع الطاقة الشمسية، وقدرات طاقة الرياح، والنقل النظيف، تحقق إيراداتها بالعملة المحلية، بينما لا يزال تمويلها خاضعاً إلى حد كبير لهيمنة الدولار الأمريكي واليورو. وهذا الاختلال يحوّل تقلبات أسعار الصرف إلى محرّك رئيسي لضغوط الديون السيادية.
فعندما تنخفض قيمة العملة، يبقى الدين المقوّم بالدولار ثابتاً، لكنه يرتفع بشكل كبير بالقيمة المحلية، ما يؤدي تلقائياً إلى تضخم نسبة الدين إلى الناتج المحلي الإجمالي وتقليص الحيز المالي، نتيجة زيادة خدمة الدين التي سترفع في نهاية المطاف احتياجات التمويل.
وتُعد تحديات التمويل هائلة: إذ سيحتاج البلدان النامية وحدها، وفقاً لفريق الخبراء الرفيع المستوى المعني بتمويل المناخ، إلى 2.4 تريليون دولار سنوياً بحلول عام 2030 من أجل تحول الطاقة، والتكيف، واستعادة رأس المال الطبيعي.
وبأي تقدير، لا تغطي الأسواق المحلية سوى نصف هذه الاحتياجات. أما الباقي فيجب أن يأتي من رؤوس أموال دولية بعملات صعبة، تدخل إلى ميزانيات مقومة بالعملة المحلية، وتترك المقترضين السياديين عرضة لصدمات لا يستطيعون التحكم بها.
ويحدد تقرير الآفاق الاقتصادية الأفريقية لعام 2026 الصادر عن البنك الأفريقي للتنمية هذه المسألة بشكل مباشر: فالسندات الدولية المقومة بالدولار، وهي سندات سيادية تُصدر بالعملة الأجنبية في الأسواق الدولية، من دون تحوط كافٍ لمخاطر العملة، إلى جانب ارتفاع أسعار الفائدة والضعف المؤسسي، تُعد من المحركات الهيكلية الرئيسية للمخاطر السيادية في أنحاء أفريقيا.
لم تخلق الطموحات المناخية هذا الفخ المتمثل في الديون الخضراء، لكنها ستعمّقه من دون إصلاح هيكلي.
كيفية حل “فخ الديون الخضراء”
لقد اعترف النظام المالي الدولي بهذه المشكلة، لكنه لم يتمكن بعد من حلها. وتفرض الاستجابة التقليدية خياراً ثنائياً. فالتحوط الكامل باهظ التكلفة إلى حد يمنع تطبيقه على نطاق واسع: ففي مشروعات الطاقة المتجددة طويلة الأجل، تتجاوز تكاليفه عادة المعدلات الميسّرة التي يُقدَّم بها تمويل التنمية.
وكما توضح ImpactAlpha، فإن كل ابتكار بارز في مجال التمويل الممزوج خلال العقد الماضي، من برنامج محفظة الإقراض المشترك المُدار التابع لمؤسسة التمويل الدولية، إلى مبادرة Room2Run التابعة للبنك الأفريقي للتنمية، وبرنامج محفظة المؤسسات المالية التابع للبنك الأوروبي لإعادة الإعمار والتنمية، قد حشد رأس مال بعملات صعبة بينما ظلت إيرادات المقترضين محلية.
كما جرى الاعتراف بمخاطر العملة، لكن من دون معالجتها. فالانكشاف الكامل يترك الدول السيادية تتحمل صدمات لا يمكن التنبؤ بحجمها. ومع توقع ارتفاع نسب الدين إلى الناتج المحلي الإجمالي لدى دول سيادية رئيسية في الأسواق الناشئة بأكثر من 5% بين عامي 2023 و2030، بات من الملح إعادة توازن استراتيجيات التمويل والحد من أوجه الضعف النظامية.
تقدم آلية تقاسم مخاطر العملة متعددة الطبقات (CRSF) طريقاً إلى الأمام. ويكمن ابتكارها الأساسي في فكرة بسيطة: بدلاً من مطالبة جهة واحدة بتحمل مخاطر العملة كلها، أو دفع تكلفة إلغائها بالكامل، توزّع هذه الآلية التقلبات على ثلاث طبقات مُعايرة وفق احتمال تحركات أسعار الصرف وشدتها.
تتولى الأسواق التعامل مع التقلبات الروتينية. وتمتص الدولة التحولات المتوسطة، ما يضغط تكلفة الحماية على مستوى الهيكل بأكمله، بينما تدعم الشركاء الدوليون حالات خفض العملة الحاد من خلال ضمان رقمي يُنفذ فورياً عبر العقود الذكية، من دون الحاجة إلى رأس مال مسبق إلا إذا تم تجاوز العتبة المحددة.
والنتيجة؟ بنية ذاتية التعزيز، أقل تكلفة من التحوط الكامل، وأكثر أماناً من الانكشاف الكامل، ومصممة لجذب رؤوس أموال مؤسسية طويلة الأجل من صناديق التقاعد، وشركات التأمين على الحياة، وصناديق الثروة السيادية الباحثة عن التمويل الأخضر.
تعمل الآلية من خلال نظام ثلاثي الطبقات يخصص المخاطر للطرف الأكثر قدرة على إدارتها:
الطبقة التجارية: تمتص أدوات السوق التقليدية، مثل مقايضات العملات والعقود الآجلة، التقلبات اليومية الروتينية عبر البنية التحتية القائمة في الأسواق الخاصة، من دون الحاجة إلى دعم عام.
الطبقة المؤسسية: تمتص الدولة التحولات المتوسطة في سعر الصرف ضمن نطاق محدد مسبقاً، على سبيل المثال 5% سنوياً، ما يخفض التكلفة الإجمالية لرأس المال، ويُظهر الالتزام المالي، ويحد بشكل فعّال من الخطر الأخلاقي المرتبط عادة بالتأمين الخارجي الكامل.
درع مخاطر الذيل: في حالات المخاطر الطرفية، يقدم الشركاء الدوليون، بما في ذلك بنوك التنمية متعددة الأطراف والمؤسسات المالية متعددة الأطراف، ضماناً وقائياً يتم تفعيله عبر العقود الذكية. ولا يتطلب ذلك رأس مال مسبقاً من الضامنين؛ فمن خلال ترميز شروط التفعيل في بروتوكول غير قابل للتلاعب ويُنفذ تلقائياً، يتم القضاء على التأخير البيروقراطي أثناء أزمة العملة، حين تكون السرعة واليقين أمرين حاسمين للحفاظ على ثقة المستثمرين.
ابتكارات مالية تمثل سوابق قابلة للبناء عليها
تؤكد ثلاثة ابتكارات محددة في المشهد المالي العالمي صلاحية آليات هذا الإطار المقترح.
تعالج آلية تقاسم مخاطر العملة التابعة لبنك التنمية الأوغندي لعام 2024 المعضلة الهيكلية للإقراض بالعملة المحلية باستخدام ديون بالعملة الأجنبية، وذلك من خلال آلية متدرجة لتوزيع المخاطر تشمل مزودي التحوط، واحتياطيات داخلية للاحتفاظ بالمخاطر، وضمانات مدعومة من المانحين للمخاطر الطرفية. وتؤكد النمذجة الأولية استدامتها المالية، نظراً لأن الانخفاضات الكبيرة في قيمة العملة لا تحدث إحصائياً بشكل متكرر.
وفي الوقت نفسه، تنشر آلية فيتنام لتقاسم مخاطر التوسع في كفاءة الطاقة لعام 2024، المدعومة من البنك الدولي وصندوق المناخ الأخضر، ضماناً ائتمانياً جزئياً لتقليل مخاطر الإقراض التجاري الموجه لكفاءة الطاقة الصناعية. ويوفر دليل عملياتها لعام 2024 إطار حوكمة قوياً يدوّن معايير أهلية صارمة، وشروط تفعيل محددة، والتزامات مراقبة موحدة، ما يقدم نموذجاً تشغيلياً قابلاً للتوسع لإدارة الالتزامات المحتملة ضمن آلية سيادية لتقاسم مخاطر العملة.
وثالثاً، تقوم آلية تقاسم المخاطر العالمية التابعة لمؤسسة التمويل الدولية بتعويض المؤسسات المالية عن الخسائر التي تتجاوز عتبة خسارة أولى محددة مسبقاً، من دون الحاجة إلى رأس مال مسبق ما لم تقع الخسائر فعلاً. ومن خلال فصل المخاطر الروتينية عن المخاطر الطرفية، يخفض هذا النموذج تكاليف الحماية ويوسّع الإقراض إلى الأسواق المحرومة من التمويل، كما يشكل سابقة تشغيلية مباشرة لدرع مخاطر الذيل.
ما الذي تقدمه آلية تقاسم مخاطر العملة لصافي الانبعاثات الصفري
تقدم آلية تقاسم مخاطر العملة متعددة الطبقات مزايا نظامية تتجاوز تمويل المناخ لتصل إلى الميزانية السيادية الأوسع. وتؤدي الاستدامة المالية وانخفاض التكاليف إلى ما يلي:
إزالة علاوات المخاطر: من خلال وضع سقف للجانب السلبي لمخاطر العملة، تزيل آلية تقاسم مخاطر العملة علاوة مخاطر سعر الصرف من عوائد المشروعات، ما يضمن تسعيراً دقيقاً قائماً على الأسس الاقتصادية الحقيقية.
الحماية على المستوى السيادي: على عكس الأدوات الخاصة بكل مشروع على حدة، تعمل آلية تقاسم مخاطر العملة على مستوى محفظة الدين السيادي. ومن خلال امتصاص التضخم الناتج عن تحركات العملة قبل أن يؤثر في الميزانية الوطنية، فإنها تخفض بشكل مباشر نسب الدين إلى الناتج المحلي الإجمالي وتحمي مسارات ضبط أوضاع المالية العامة.
تعزيز الجدارة الائتمانية: إن الإدارة النشطة للتعرض لمخاطر سعر الصرف من خلال آلية منظمة ومدعومة من أطراف متعددة ترسل إشارة إلى الانضباط المالي. وتخفض هذه المصداقية المؤسسية علاوة المخاطر السيادية، ما يقلل تكلفة جميع إصدارات الدين العام.
خلق دورة إيجابية: تؤدي تكاليف التمويل المنخفضة إلى توسيع الحيز المالي للاستثمار المنتج، وهو ما يجذب مزيداً من رأس المال الخاص، ويعزز دورة ذاتية من الجدارة الائتمانية والنمو المستدام.
مصر تُبرز فوائد آلية تقاسم مخاطر العملة عملياً
تقدم مصر دراسة حالة حاسمة لفوائد آلية تقاسم مخاطر العملة. فبسبب الظروف المالية العالمية الحالية، تواجه البلاد “فخ الديون الخضراء”، حيث تتقيد حزمة قوية من مشروعات الطاقة المتجددة، على نحو مفارق، بالتزامات مقومة بالعملات الصعبة وإيرادات بالعملة المحلية، ما يجعل اختلال العملة مسألة هيكلية لا عرضية.
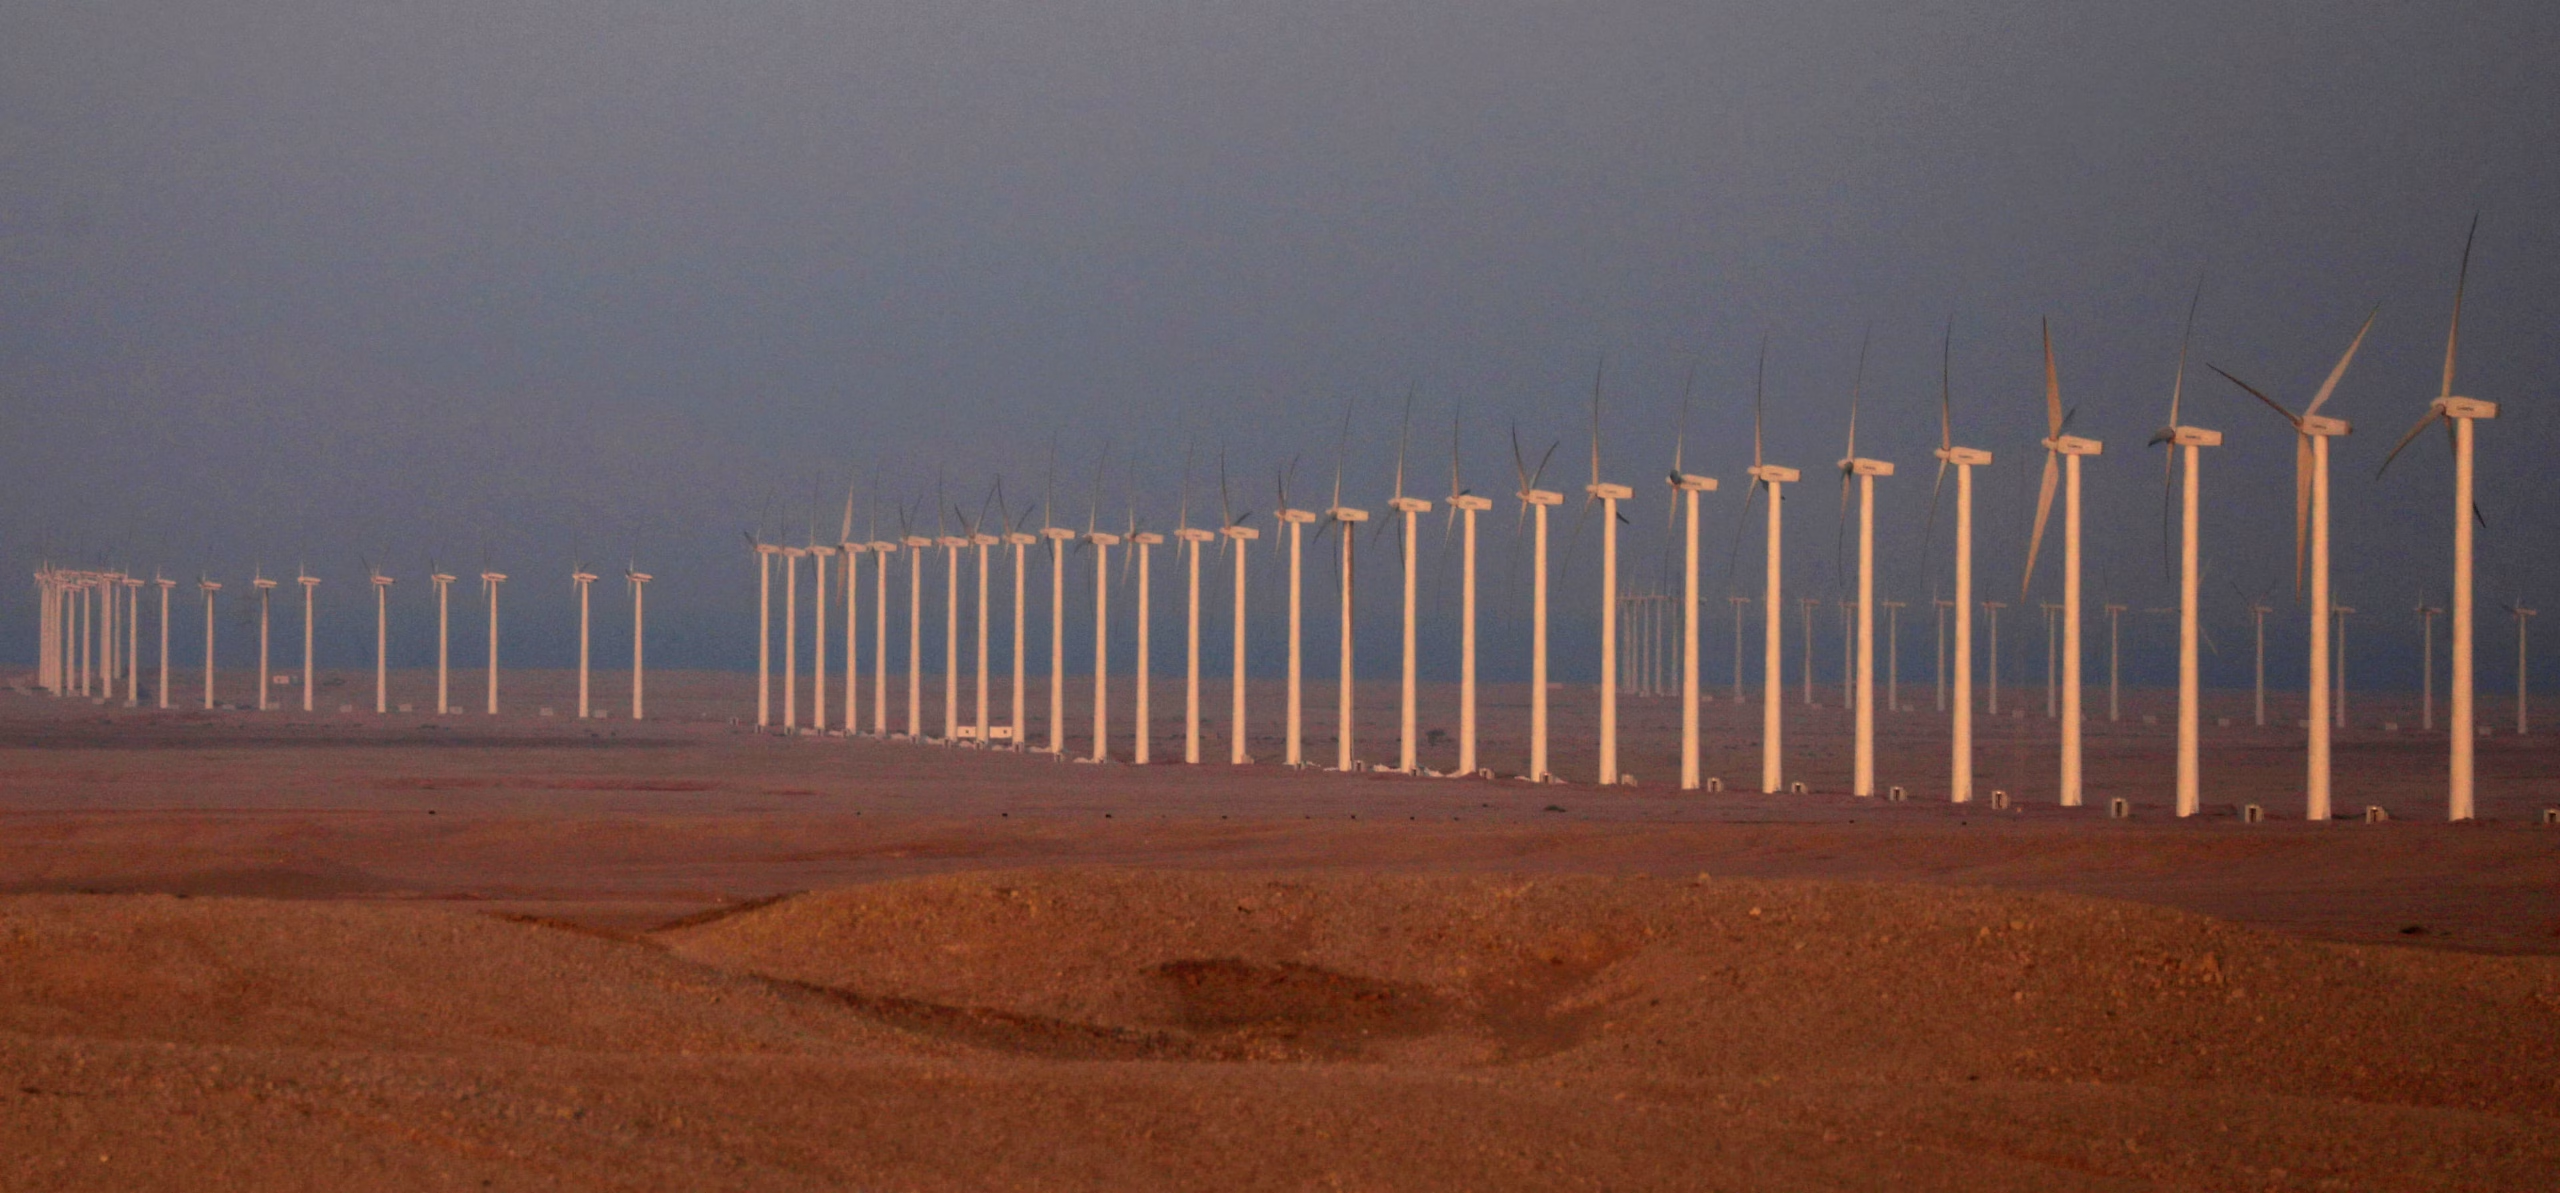
ومع ذلك، تتمتع مصر بوضع جيد لكسر هذه الحلقة. فقد نجح برنامجها للربط بين المياه والغذاء والطاقة في تعبئة أكثر من 10 مليارات دولار للطاقة الشمسية وطاقة الرياح والنقل النظيف، مستهدفاً 10 جيجاواط من القدرة المتجددة بحلول عام 2028. ومع الإدارة النشطة للاستقرار الاقتصادي الكلي وإعادة بناء الاحتياطيات الأجنبية إلى 53.13 مليار دولار حتى مايو 2026، تمثل مصر نموذجاً تجريبياً مثالياً لكي تتحول آلية تقاسم مخاطر العملة إلى مخطط عالمي قابل للتطبيق.
يوفر تطبيق آلية تقاسم مخاطر العملة في مصر أربع مزايا استراتيجية:
الاستدامة المالية: من خلال توزيع مخاطر العملة عبر طبقات متعددة بدلاً من تراكمها على المستوى السيادي، تحمي الآلية محفظة الدين العام المصرية بأكملها. وحتى التخفيض المحدود في علاوة المخاطر السيادية يترجم إلى مئات الملايين من الدولارات من وفورات تكاليف التمويل سنوياً. كما ترسل آلية منظمة ومدعومة من أطراف متعددة لتقاسم مخاطر العملة إشارة إلى الانضباط المالي لكل من وكالات التصنيف الائتماني ومستثمري السندات، ما يضغط علاوة المخاطر المطلوبة على جميع الإصدارات السيادية المصرية، من السندات الدولية إلى السندات الخضراء والصكوك، ويقلل التكلفة الإجمالية للتمويل العام.
خفض تكاليف الاقتراض: تعمل الطبقة المؤسسية السيادية على ضغط تكاليف الضمان عبر كامل محفظة برنامج الربط بين المياه والغذاء والطاقة، ما يحسّن كفاءة التمويل الأخضر.
تعبئة الاستثمار المحلي: تحصل المؤسسات المالية المحلية على إمكانية الوصول إلى محافظ خضراء منخفضة المخاطر، ما يتيح الانتقال نحو إقراض مناخي مستدام بالعملة المحلية.
جذب الاستثمار الأجنبي: من خلال تثبيت العوائد وإزالة علاوة سعر الصرف، تجعل آلية تقاسم مخاطر العملة حزمة مشروعات الطاقة المتجددة في مصر أكثر جاذبية لرأس المال المؤسسي طويل الأجل.
نموذج قابل للتكرار في بلدان الجنوب العالمي
إن التحدي الذي تواجهه مصر ليس فريداً. فقد وثق تقرير الآفاق الاقتصادية الأفريقية لعام 2026 انخفاضات حادة في قيمة العملات في أنحاء أفريقيا خلال عامي 2023 و2024، ما ضغط الحيز المالي ورفع أعباء خدمة الدين على مستوى القارة.
ومن أفريقيا جنوب الصحراء إلى جنوب شرق آسيا وأمريكا اللاتينية، يبقى الفخ الهيكلي واحداً: ديون بالعملات الصعبة، بما في ذلك السندات الدولية، وإيرادات بالعملة المحلية، وصدمات في أسعار الصرف لا تستطيع السياسات المحلية منعها من طرف واحد. وقد صُممت آلية تقاسم مخاطر العملة خصيصاً لتُطبق عبر عملات وأطر مؤسسية متنوعة. وبينما دعا التزام إشبيلية لعام 2025 بنوك التنمية متعددة الأطراف إلى توسيع الإقراض بالعملات المحلية، توفر آلية تقاسم مخاطر العملة الأداة العملية الملموسة لتحقيق ذلك.
ومن خلال إضفاء الطابع المؤسسي على آلية تقاسم مخاطر العملة، بدءاً من مشروع تجريبي يرتكز على برنامج مصر للربط بين المياه والغذاء والطاقة، يمكننا تثبيت عوائد المستثمرين، وفتح المجال أمام الاستثمار الأجنبي المباشر المستدام، وتمكين صناع السياسات من تعبئة تمويل طويل الأجل من دون تجاوز سقوف الدين.
يمكننا نقل الجنوب العالمي من موقع المتلقي السلبي لمخاطر العملة إلى موقع المهندس النشط لتمويل مناخي مرن، يمول صافي الانبعاثات الصفري بشروطه الخاصة. وانطلاقاً من تجربة مصر، ندعو بنوك التنمية متعددة الأطراف، والمانحين الثنائيين، ومؤسسات تمويل التنمية، إلى المشاركة في تصميم إطار حوكمة آلية تقاسم مخاطر العملة، وترسيخ أول مشروع تجريبي في برنامج مصر للربط بين المياه والغذاء والطاقة، والالتزام بقدرة الضمان الخاصة بمخاطر الذيل اللازمة لجعلها قابلة للتشغيل.
إن حل فخ الديون الخضراء أمر أساسي لتحقيق صافي الانبعاثات الصفري. فمن دونه، ستظل التريليونات اللازمة لتحول الطاقة بعيدة عن متناول البلدان التي تحتاج إليها أكثر من غيرها.