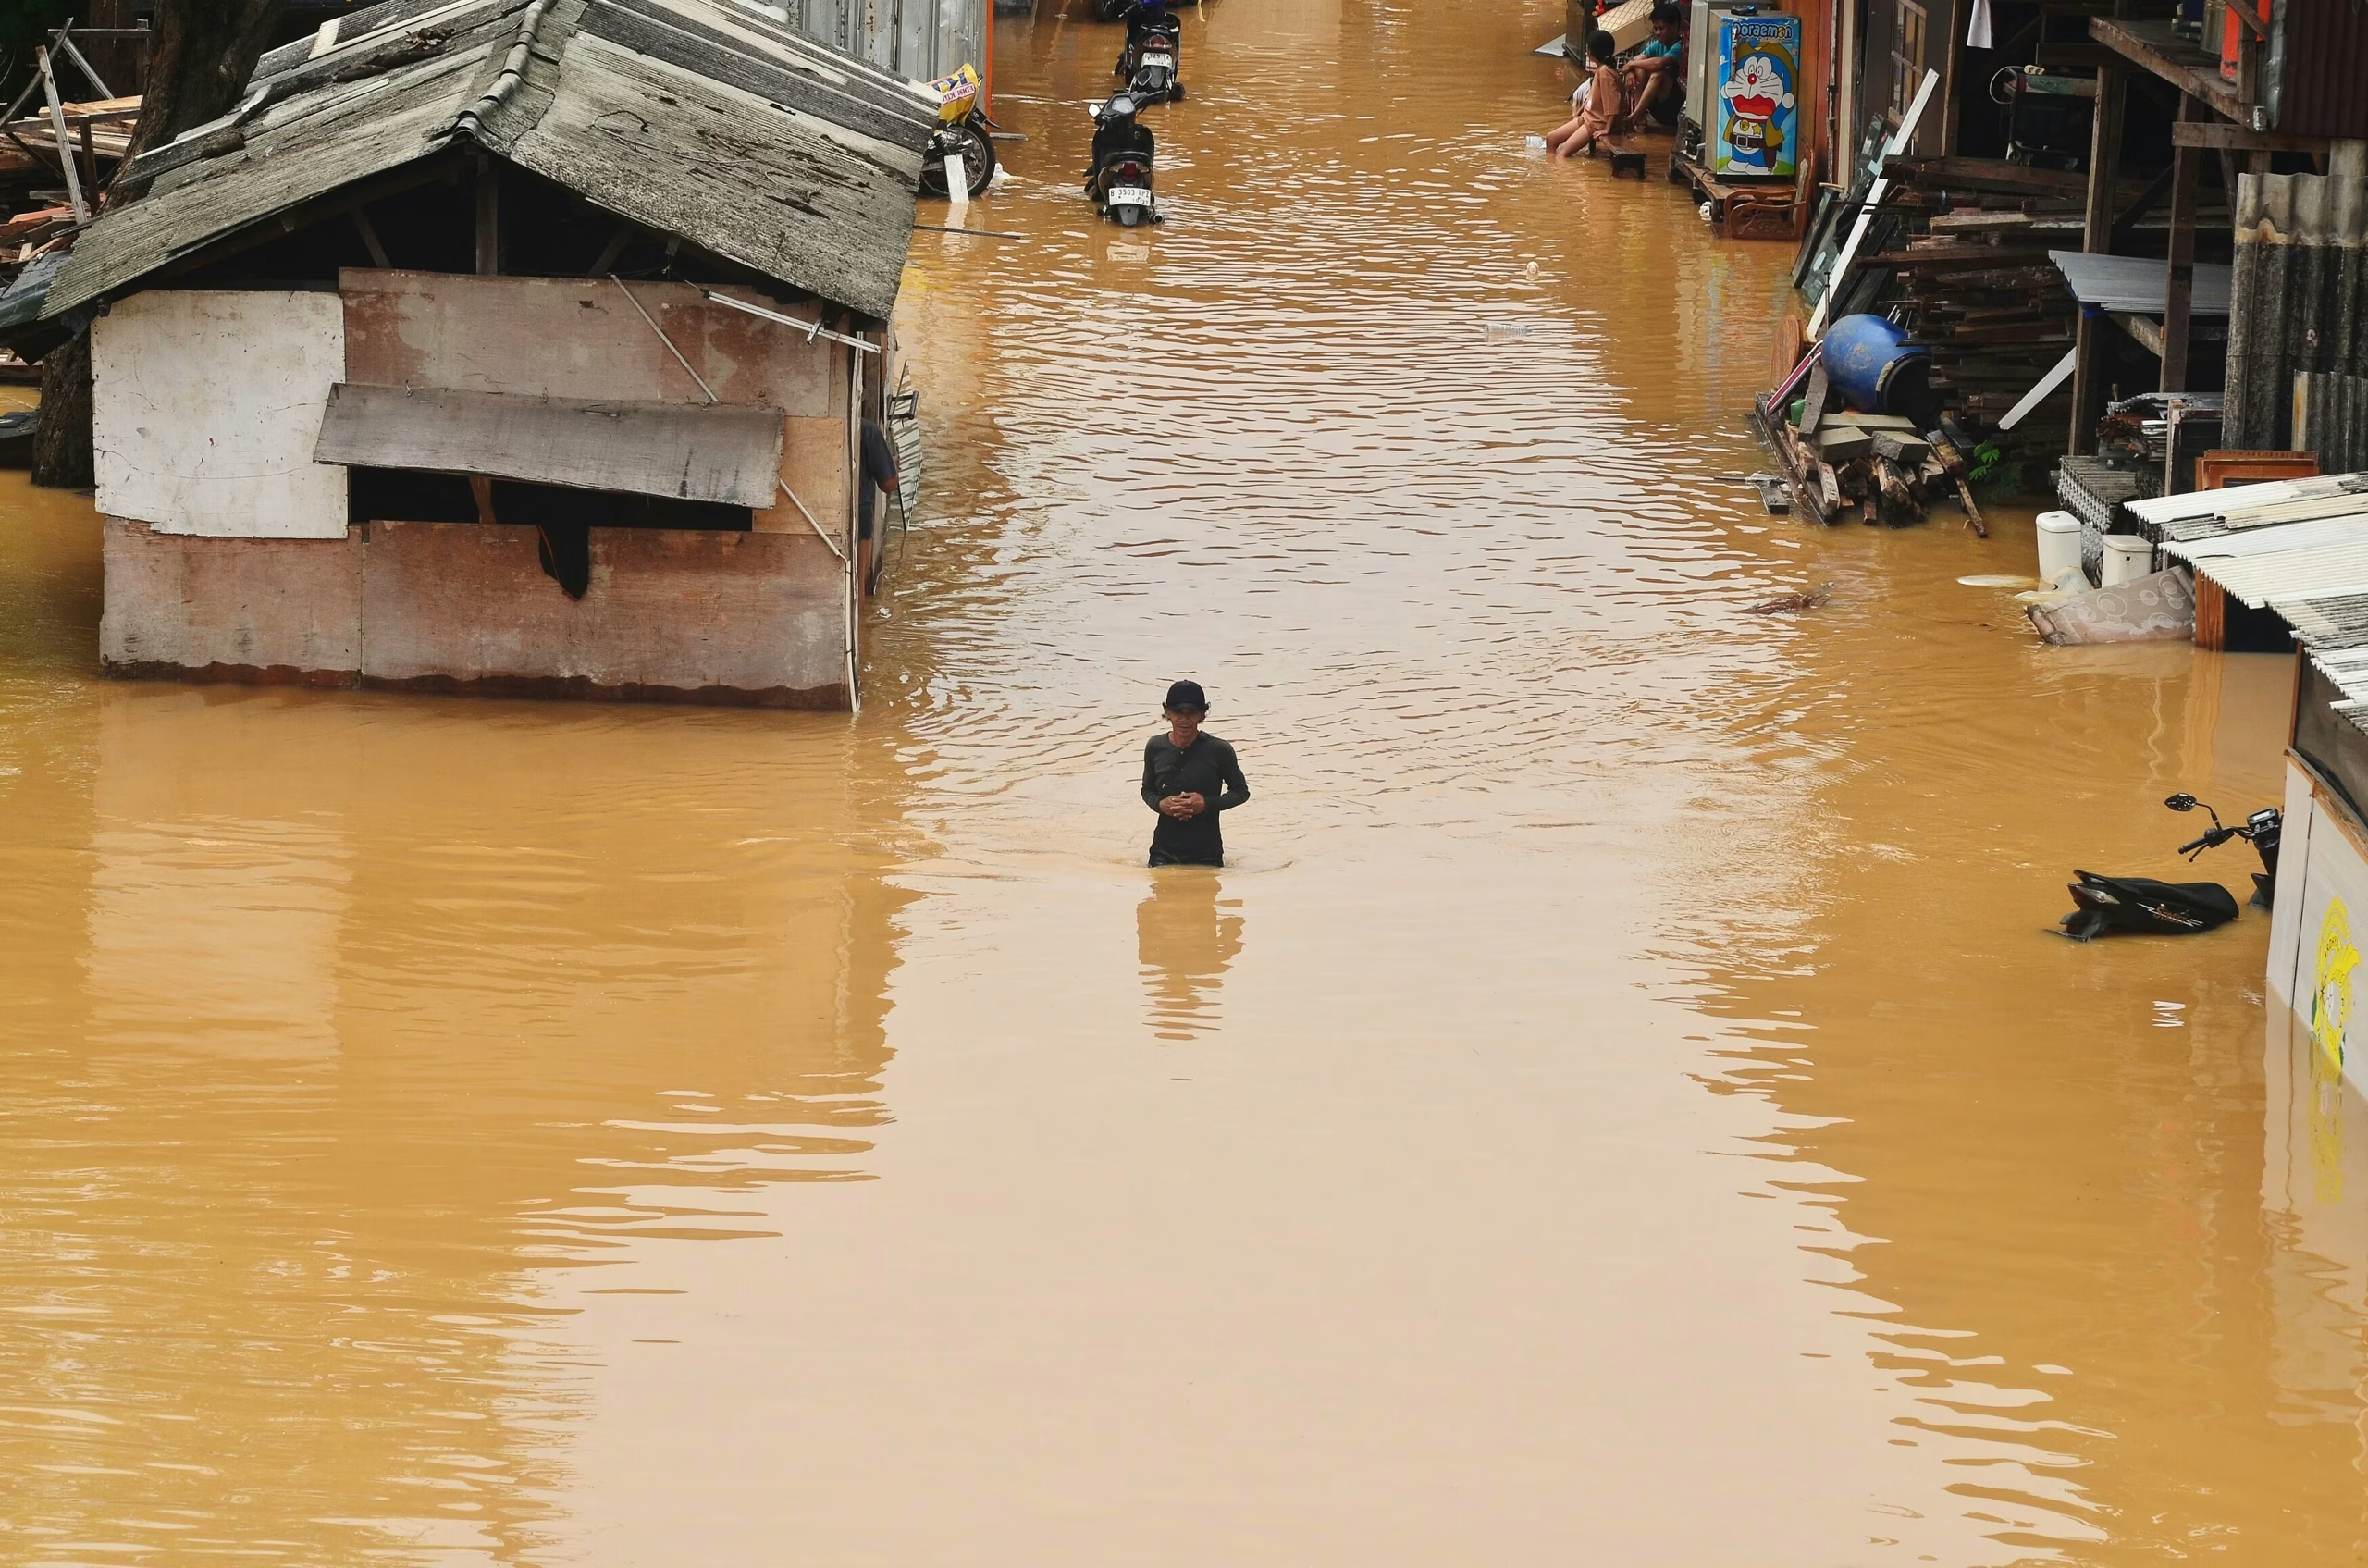
ملخص: تناقش هذه المقالة كيف لم تعد أدوات التأمين التقليدية كافية لمواجهة تصاعد المخاطر المناخية، وتبرز دور منتجات التأمين المبتكرة مثل التأمين البارامتري، والتأمين المرتبط بالاستدامة، وسندات الصمود، والخدمات الاستشارية المتخصصة في تمكين مجالس الإدارات من حماية الأصول، واستقرار العمليات، وتعزيز القدرة التنافسية على المدى الطويل، من خلال الانتقال من منطق تعويض الخسائر إلى شراكات استباقية تبني صمود الأعمال وتدعم خلق القيمة في عالم يتسم بعدم اليقين المناخي.
- مع تصاعد المخاطر المناخية، لم يعد بإمكان مجالس الإدارات الاعتماد على التأمين التقليدي وحده لحماية قيمة شركاتها.
- فابتكارات التأمين تعيد تشكيل مفهوم الصمود المؤسسي، ومعها يتزايد التعاون بين الشركات ومؤسسات التأمين لتحقيق صمود ونمو طويلي الأمد.
- وتساعد هذه المنتجات الجديدة الشركات على الحفاظ على قدرتها التنافسية والبقاء مرنة في مواجهة أحداث مناخية أكثر تقلبا وحدة.
مع اشتداد المخاطر المناخية، لم يعد بإمكان مجالس الإدارات الاعتماد على التأمين التقليدي لحماية قيمة شركاتها. فقد ظهرت موجة جديدة من نماذج التأمين المبتكرة، تتراوح بين وثائق التأمين البارامترية، والتغطيات المرتبطة بالاستدامة، وسندات الصمود، لتمنح مجالس الإدارات أدوات استباقية تساعدها على تحصين الأصول، واستقرار العمليات، وفتح آفاق جديدة لخلق القيمة على المدى الطويل.
في مقالنا الصادر في أكتوبر 2025 بعنوان إعادة التفكير في مخاطر المناخ والتأمين يمكن أن يساعد مجالس الإدارات على تعزيز قيمة الشركات وصمودها، كشفنا عن خمس نقاط عمياء تترك أصول الشركات عرضة للمخاطر. وفي هذا المقال، أستعرض كيف تعيد ابتكارات التأمين تشكيل صمود الشركات، وكيف يمكن للشركات ومؤسسات التأمين التعاون المشترك لتحقيق صمود ونمو مستدامين على المدى الطويل.
تطور التأمين ضد المخاطر المناخية المادية
يشهد مشهد التأمين ضد المخاطر المناخية تطورا سريعا. وبفضل التقدم في التحليلات الجغرافية المكانية، والنمذجة المعتمدة على الذكاء الاصطناعي، والتعاون بين القطاعات المختلفة، بدأت تظهر آليات تأمينية تتجاوز مجرد تعويض الخسائر، لتسهم فعليا في تعزيز الصمود.
ولا يعاني السوق من نقص في أدوات نمذجة المخاطر المناخية المادية، إذ تتنوع الحلول بين برمجيات خاصة طورتها شركات التأمين مثل زيورخ للتأمين، وأكسا، وسويس ري، وحلول تقدمها شركات تحليل البيانات المتخصصة وشركات الاستشارات الأربع الكبرى. وفي هذا العام، عقدت سويس ري شراكة مع MSCI لتعزيز نماذج تقييم المخاطر المناخية، بما يوفر معلومات دقيقة على مستوى الأصول حول أخطار مثل الفيضانات، وحرائق الغابات، والأعاصير، وارتفاع درجات الحرارة، والجفاف، وارتفاع مستوى سطح البحر. وأصبحت هذه القدرات النمذجية تشكل الأساس للعديد من آليات التأمين التي ظهرت تجاريا.
أما التغطيات التجارية التي بدأت بالظهور قبل ثلاث إلى أربع سنوات، فقد كانت مدفوعة بمبادرات مجموعة البنك الدولي منذ عام 2016، وغالبا بالتعاون مع حكومات في دول نامية. ومنذ ذلك الحين، ساهم التقدم في التحليلات الجغرافية المكانية، ودقة النماذج المتعلقة بتكرار وشدة الكوارث الطبيعية، إضافة إلى ازدياد الوعي بالمخاطر والخسائر المرتبطة بالمناخ، في تسريع تطوير منتجات تأمينية مبتكرة. وتتيح هذه التقنيات إطلاق محفزات أكثر شفافية وقائمة على البيانات، وهو عنصر أساسي لتوسيع نطاق أشكال جديدة من نقل المخاطر المناخية.
شارك البنك الدولي ومؤسسة التمويل الدولية في مختبر الابتكار العالمي لتمويل المناخ، والذي شمل تطوير آليات تأمينية جديدة للأسواق الناشئة. وكان من بين هذه الآليات دفع التعويضات بناء على مؤشر محدد مسبقا، حيث ساعد التأمين القائم على المؤشرات في استقرار دخول ما يقدر بنحو 2.5 مليار مزارع صغير حول العالم. ويعتمد هذا النوع من التأمين على تتبع مؤشرات موضوعية مثل معدلات هطول الأمطار أو نفوق الماشية لتقدير الخسائر الناتجة عن الطقس القاسي أو الأحداث الكارثية. ويمثل ذلك تحولا مهما نحو تغطيات موضوعية شبيهة بالتأمين البارامتري، ما يقلل من الوقت والعبء الإداري المرتبطين بتقييم الخسائر التقليدي.
ويعد مرفق التأمين القائم على المؤشرات العالمي أكبر هذه الجهود، وهو صندوق متعدد المانحين تديره مؤسسة التمويل الدولية والبنك الدولي، ويخدم 1.3 مليون مزارع في 31 دولة. ويوفر هذا المرفق نموذجا أوليا لتطبيقات تجارية مماثلة، حيث بات التأمين البارامتري يقدم اليوم من قبل شركات مثل أكسا وزيورخ للتأمين. وقد أثبتت هذه المبادرات، التي انطلقت بدوافع تنموية، جدواها التشغيلية، مما مهد الطريق لتوسعها تجاريا.
كما يمثل برنامج القدرة الإفريقية على مواجهة المخاطر مثالا آخر، حيث يتم دفع التعويضات عند تحقق حدث يتجاوز عتبة متفقا عليها مسبقا، مثل الانحراف الحاد في معدلات هطول الأمطار. ويدعم البنك الدولي، إلى جانب شركات تأمين خاصة، برامج مشابهة في منطقة الكاريبي والمحيط الهادئ. وتستفيد شركات التأمين الخاصة من هذه النماذج لأنها تقلل الخسائر على الاقتصادات الوطنية، كما أن سرعة صرف المدفوعات تسرع التعافي. وفي عام 2013، سهّل البنك الدولي ترتيبا تأمينيا مرتبطا بالجفاف في أوروغواي، أدارتْه سويس ري، وكان له تأثير على إمدادات الطاقة الكهرومائية. وتساعد هذه البرامج في إثبات جدوى النهج البارامتري، مما يمهد لاعتماده على نطاق تجاري أوسع.
منتجات التأمين المبتكرة المتاحة اليوم
فيما يلي بعض حلول التأمين الجديدة والمتزايدة الأهمية، التي تساعد المؤسسات على تقييم المخاطر المناخية وإدارتها ونقلها بشكل أفضل.
التأمين البارامتري
تشير البيانات إلى أن التأمين البارامتري يساعد الشركات على بناء الصمود. فعلى عكس التأمين التقليدي الذي يعتمد على تقييم الخسائر الفعلية، يقوم التأمين البارامتري على مؤشرات محددة مسبقا مثل معدلات الأمطار أو درجات الحرارة، مما يتيح تغطية أوسع ويساعد على سد فجوات الحماية. وبما أن المدفوعات تُفعل تلقائيا عند بلوغ المؤشر المتفق عليه، فإن التعويضات تصرف بسرعة دون الحاجة إلى تقييمات مطالبات أو جدل حول تضرر الأصول. كما يحتفظ المؤمن له بحرية كاملة في استخدام المدفوعات. ويسهم هذا النموذج في تعزيز الشفافية، وخفض التكاليف الإدارية، ودعم الاستقرار الاقتصادي في المجتمعات الأكثر عرضة للمخاطر.
وتعاونت زيورخ للتأمين مع Blue Marble وBlink Parametric في تقديم تأمين بارامتري معتمد من الحكومة الإندونيسية، يغطي مزارعي القهوة والمسافرين المتضررين من اضطرابات الرحلات الجوية. ومع تزايد تكرار وشدة الأخطار المناخية، باتت سرعة وموضوعية المحفزات البارامترية محل اهتمام متزايد من الشركات والحكومات.
التأمين المرتبط بالاستدامة
إلى جانب نقل المخاطر، بدأت شركات التأمين أيضا في دمج حوافز التكيف المناخي ضمن هياكل وثائق التأمين. ففي أبريل من هذا العام، أطلقت أكسا ومارش وLink Asset Management في هونغ كونغ أداة تأمين مبتكرة مرتبطة بالاستدامة، ونشرت ورقة بيضاء توفر إطارا إرشاديا لشركات العقارات وشركات التأمين حول كيفية مكافأة جهود التكيف المناخي وتحفيز الاستثمارات في الصمود.
سندات الصمود
بينما يشجع التأمين المرتبط بالاستدامة الاستثمار في الصمود على مستوى الأصول، تعمل سندات الصمود على تعبئة رأس المال لتعزيز الصمود على مستوى البنية التحتية أو المدن. وتعد السندات الكارثية أدوات فعالة لنقل المخاطر إلى المستثمرين بدلا من تحميل دافعي الضرائب أو صناع السياسات أعباء مالية ضخمة، لا سيما عندما تكون الأضرار هائلة.
وتمول سندات الصمود مشروعات تقلل الخسائر من خلال تعزيز الدفاعات ضد الفيضانات أو بناء بنية تحتية أكثر متانة. وتساعد هذه الأدوات على توجيه المزيد من التمويل نحو الإجراءات الوقائية، مع توزيع التعرض المالي بطريقة تدعم الاستدامة طويلة الأجل.
وفي أكتوبر، أُصدر أول سند صمود من نوعه عالميا في طوكيو. ويهدف هذا السند إلى حماية البنية التحتية الحيوية في منطقة طوكيو الحضرية من المد العالي، والفيضانات الناجمة عن الأمطار الغزيرة، والعواصف، والأضرار المترتبة عليها. وقد التزم بإطار صارم وحصل على تقييم مستقل من طرف ثالث، كما نال شهادة مبادرة السندات المناخية، مما يوزع العبء المالي بين الحكومة المحلية والمستثمرين من القطاع الخاص.
وتوضح هذه السندات كيف يمكن تعبئة أسواق رأس المال لدعم التعافي بعد الكوارث وبناء الصمود بشكل استباقي.
الاستشارات المتخصصة لكبرى الشركات
إلى جانب الأدوات المالية، توسع شركات التأمين أيضا خدماتها الاستشارية لمساعدة عملائها على تعزيز الجاهزية المناخية. حيث تقدم شركات عالمية مثل زيورخ للتأمين، وأكسا، وميونيخ ري، وتوكيو مارين خدمات استشارية لعملاء كبار ومعرضين لمخاطر مناخية مرتفعة. ويتعاون خبراء الاستدامة والتمويل لدى العملاء مع مهندسي ومستشاري شركات التأمين لوضع خطط تكيف أكثر فعالية، بما يحسن حماية الأصول وقد يسهم في خفض أقساط التأمين.
وقد ذهبت زيورخ للتأمين خطوة أبعد من ذلك بإنشاء وحدة مستقلة لخدمات الصمود تحت اسم Zurich Resilience Solutions، منفصلة عن قسم الاكتتاب. ومن الأمثلة البارزة على ذلك التعاون الوثيق بين مهندسي زيورخ وشركة ميرسك، التي تدير نحو 70 محطة موانئ و700 سفينة حاويات حول العالم.
البدائل ذاتية التأمين
تتجه بعض الشركات أيضا إلى نماذج هجينة أو ذاتية التأمين، خاصة عندما يتيح حجمها تجميع المخاطر داخليا. وتمتلك ميرسك ذراعا تأمينيا داخليا هو Maersk Cargo Insurance، يوفر حماية ضد خسائر الشحن المادية، بما في ذلك تلك المرتبطة بالمناخ. وقد اختارت ميرسك Zurich Resilience Solutions جزئيا بسبب علاقتها القوية مع مجموعة زيورخ للتأمين، التي تدعم حلول التأمين الرقمي البحري الخاصة بميرسك وتوفر خدمات نقل المخاطر والتأمين الواجهة، إضافة إلى إجراء مسوحات هندسية للمخاطر منذ عام 2021.
وتظهر هذه الأدوات والخدمات مجتمعة كيف يتطور قطاع التأمين من مجرد جهة تدفع التعويضات إلى شريك فاعل في بناء الصمود المناخي، يساعد العملاء على استباق المخاطر وتقليلها ونقلها بطرق أكثر فعالية.
ومع تطور التقنيات مثل الذكاء الاصطناعي، والتصوير الجغرافي المكاني، والمنصات الرقمية، وتوافر البيانات، أصبحت شركات التأمين تشارك بفعالية في ابتكار حلول مشتركة مع عملائها، إلى جانب الشراكة مع مزودي خدمات آخرين يكملون قدراتها. وتسهم هذه المنتجات في تمكين الشركات من الحفاظ على صمودها والبقاء في طليعة المنافسة مع ازدياد تقلب وشدة الأحداث المناخية.
ومع إدراك عدد متزايد من مجالس الإدارات أن أداة نقل المخاطر السائدة، أي التأمين التقليدي، قد تصبح غير متاحة أو غير ميسورة التكلفة، سيزداد الطلب على المنتجات والخدمات المبتكرة، وستتوسع العروض وتتحسن التسعيرات. وعلى مجالس الإدارات، بصفتها أوصياء على قيمة شركاتها، أن تسأل وتتعلم وتعتمد أدوات غير تقليدية لضمان حماية القيمة وخلقها على المدى الطويل.