ملخص: هذا المقال يناقش كيف تحوّل معدن الأنتيمون إلى نقطة ضغط استراتيجية في سباق المعادن الحيوية، بعد القيود الصينية التي كشفت هشاشة سلاسل الإمداد العالمية. ويوضح المقال أن هذه الأزمة تمثل فرصة للولايات المتحدة وأوروبا وحلفائهما لإعادة بناء سياسة صناعية أكثر مرونة، من خلال تنويع مصادر التعدين، وتوقيع عقود شراء طويلة الأجل، وتطوير استراتيجيات خاصة بكل معدن على حدة، بما يعزز الأمن الصناعي ويمنع تكرار الاختناقات المستقبلية في معادن حيوية أخرى.
- أصبحت المعادن الحيوية رافعة مؤثرة في صراع عالمي أوسع يتعلق بالمرونة الصناعية والنفوذ الجيوسياسي.
- وقد أدت القيود الأخيرة على توريد معدن الأنتيمون، وهو معدن حيوي يستخدم في أشباه الموصلات، إلى زيادة أهميته الاستراتيجية.
- تمثل هشاشة سلاسل الإمداد المستمرة مشكلة عالمية خطيرة، لكنها في الوقت ذاته فرصة للدول للتعاون في إعادة تشكيل سياسات الصناعة.
كان أهم ما نتج عن لقاء ترامب وشي جين بينغ خلال قمة رابطة دول جنوب شرق آسيا (آسيان) في 30 أكتوبر 2025 هو الاتفاق على استمرار ترخيص تصدير العناصر الأرضية النادرة من الصين. ويُعد ذلك دليلاً على المكانة الجيوسياسية البارزة لسياسات الموارد المعدنية.
ومع أن المعادن الحيوية كانت سابقًا قضية متخصصة، فقد تحولت إلى نقطة ارتكاز في صراع أوسع حول القوة الصناعية والنفوذ العالمي. ومن بين هذه المعادن مجموعة من الفلزات المطلوبة بشدة، ولكن تجاهلتها سلاسل الإمداد في الولايات المتحدة وأوروبا.
ويُمثّل الأنتيمون – وهو معدن استُخدم لأكثر من 5000 عام في الأصباغ والسبائك والعتاد العسكري – مثالًا صارخًا يدعو الأسواق الأمريكية والأوروبية للتعاون من أجل ضمان الوصول إلى الموارد الاستراتيجية.
كشف اختناقات جديدة في سلاسل الإمداد
في عام 2010، ظهرت هشاشة سلاسل توريد المعادن الحيوية بوضوح عندما أوقفت الصين فجأة صادرات العناصر الأرضية النادرة إلى اليابان بسبب نزاع إقليمي. وقد كشف ذلك كيف يمكن استخدام الاعتماد الصناعي كأداة ضغط جيوسياسي. وردّت طوكيو سريعًا بإعادة صياغة استراتيجيتها المعدنية وإطلاق وكالة مدعومة من الدولة لتنويع الإمدادات.
واليوم يظهر الأنتيمون باعتباره اختبارًا جديدًا في جيوسياسية المعادن الحيوية. ففي أغسطس 2024 بدأت الصين بتقييد صادرات عدة أشكال منه، وفي ديسمبر شددت القيود لتستهدف فقط الواردات المتجهة إلى الولايات المتحدة. ونتيجة لذلك قفز سعر الأنتيمون إلى نحو 50 ألف دولار للطن، أي عشرة أضعاف متوسطه خلال خمس سنوات.
وبينما كان يُعامل سابقًا كمدخل ثانوي، أصبح موضوعًا لنقاشات تتعلق بالأمن القومي، ومتابعة دقيقة للأسواق، ومراجعات لسلاسل التوريد. وفي هذا العام، تعاقدت وزارة الدفاع الأمريكية على شراء 245 مليون دولار من الأنتيمون مع شركة "يو إس أنتيموني كوربوريشن"، ومنحت 80 مليون دولار لشركة "بيربيتوا ريسورسز".
ولا تُعد القيمة الاستراتيجية للأنتيمون جديدة، لكن الصين وروسيا وطاجيكستان تهيمن على إنتاجه العالمي بأكثر من 90% من الإنتاج. وتستورد الولايات المتحدة نحو 20 إلى 25 ألف طن سنويًا، معظمها من الصين. وفي أوروبا تُعد هولندا من أكثر الدول اعتمادًا على الواردات، إذ أصبحت بوابة رئيسية لمرور الأنتيمون الصيني إلى السوق الأوروبي.
ولسنوات كان هذا الاعتماد مقبولًا، لكنه أصبح اليوم مصدر خطر كبير، إذ يُعد الأنتيمون أساسيًا في أشباه الموصلات ومثبطات اللهب والأنظمة الدفاعية المتقدمة. من دونه تفشل أنظمة الإطفاء، وتتدهور جودة الطلاء، ولا تستطيع الطائرات الهبوط على حاملات الطائرات، وتصبح الإلكترونيات أكثر عرضة للحرارة والتداخل.
التعامل مع التشوهات في أسواق المعادن الحيوية
لقد أخفى الاعتماد على مورد واحد مهيمن لسنوات طويلة نقاط الضعف الهيكلية في أسواق المعادن العالمية. فقد تؤدي التشوهات إلى خفض الأسعار، وتثبيط الاستثمار، وإعاقة الابتكار، وترك المنتجين في وضع هش.
ورغم خطورة هشاشة سلاسل الإمداد الحالية، فإنها توفر فرصة مهمة لتحفيز الابتكار وتعميق التحالفات الدولية وفتح المجال لأسواق معدنية جديدة. وقد بدأت الحكومات فعلًا بإعادة التفكير في سياسات الصناعة.
ففي الولايات المتحدة أدى أمر تنفيذي حديث بشأن أمن المعادن إلى تحفيز الاستثمارات وتسريع التصاريح المحلية وتعزيز التخزين الاستراتيجي. وفي الاتحاد الأوروبي تم اعتماد قانون المواد الخام الحرجة، بينما تستعد المملكة المتحدة لإطلاق استراتيجيتها الخاصة. كما بدأت دول أخرى برسم خرائط للتعاون، مثل إطار العمل الأمريكي – الأسترالي لتأمين إمدادات المعادن الحيوية والعناصر الأرضية النادرة. أما القطاع الخاص، فأصبح يقيّم المخاطر الجيوسياسية ويعطي وزنًا أكبر لأمن الإمدادات على المدى الطويل.
ومن الأدوات الناشئة في أسواق المعادن الحيوية اتفاقيات "الشراء المسبق طويل الأجل". فهي توفر أسعارًا دنيا وشروط استقرار تحمي المنتجين من التلاعب في الأسواق، وتخلق وضوحًا وتوقعًا يساعد على التوسع. ويمكن للحكومات دعم هذه الآليات من خلال الحوافز والبرامج التي تجعلها مجدية اقتصاديًا.
إعادة التفكير في سلاسل إمداد المعادن الحيوية
مثل العديد من المعادن الحيوية، جاءت هشاشة سلسلة توريد الأنتيمون نتيجة سنوات من الممارسات التجارية غير الشفافة، والدعم المخفي، والآثار الخارجية غير المحسوبة. فقد استحوذ عدد قليل من اللاعبين المنحازين في نهاية المطاف لدولة واحدة على السوق، طالما أن المواد كانت تصل والأسعار منخفضة. لكن تلك الاستقرار الظاهري أخفى مخاطر متزايدة، في حين بقيت التكاليف البيئية والاجتماعية بعيدة عن الأنظار.
وقد ظهرت اليوم العديد من المقترحات المتعلقة بالمعادن الحيوية، لكن معظمها مكلف وغير واقعي سياسيًا، فضلًا عن أنه لا يعالج الأسباب الحقيقية للمشكلة.
وتبرز اليوم استراتيجية واعدة تُركز على كل معدن على حدة بدلًا من استخدام إطار عام يشمل كل المعادن الحيوية. فمنتدى المعادن الحيوية – وهو منظمة غير ربحية تدعمها وكالة DARPA الأمريكية – يعمل على رسم خرائط لسلاسل الإمداد المعدنية بشكل منفصل، ويجمع بين البيانات التجارية والتحليل السياسي لتحديد الاختناقات الحقيقية وتنظيم شراكات إنتاج وشراء.
البحث عن مصادر جديدة للأنتيمون
وبالنسبة للأنتيمون، ظهرت نتيجتان أساسيتان:
أولًا: إن توفره على المدى القصير أكثر ضيقًا مما كان يُعتقد، حتى قبل تطبيق القيود الصينية. فالطلب العالمي ارتفع، لكن الإنتاج لم يواكب ذلك.
ثانيًا: إن المشكلة الأساسية ليست في التكرير بل في التعدين. فطاقة التكرير خارج الصين تتجاوز 60 ألف طن سنويًا، لكن جزءًا كبيرًا منها غير مستخدم بسبب نقص المواد الخام. بينما تراجع الإنتاج داخل الصين بنسبة 30% منذ 2018، وأصبحت تستورد أكثر من 65% من مركزات خام الأنتيمون، وأكثر من ثلثها من طاجيكستان.
وقد غيّر هذا التحول طبيعة النقاش. إذ ركز العديد من الخبراء على زيادة طاقة التكرير عالميًا، لكن مع بقاء المواد الخام نادرة، أصبح السؤال الأهم: من يستطيع تأمين إمدادات التعدين الموثوقة والمنسجمة سياسيًا؟
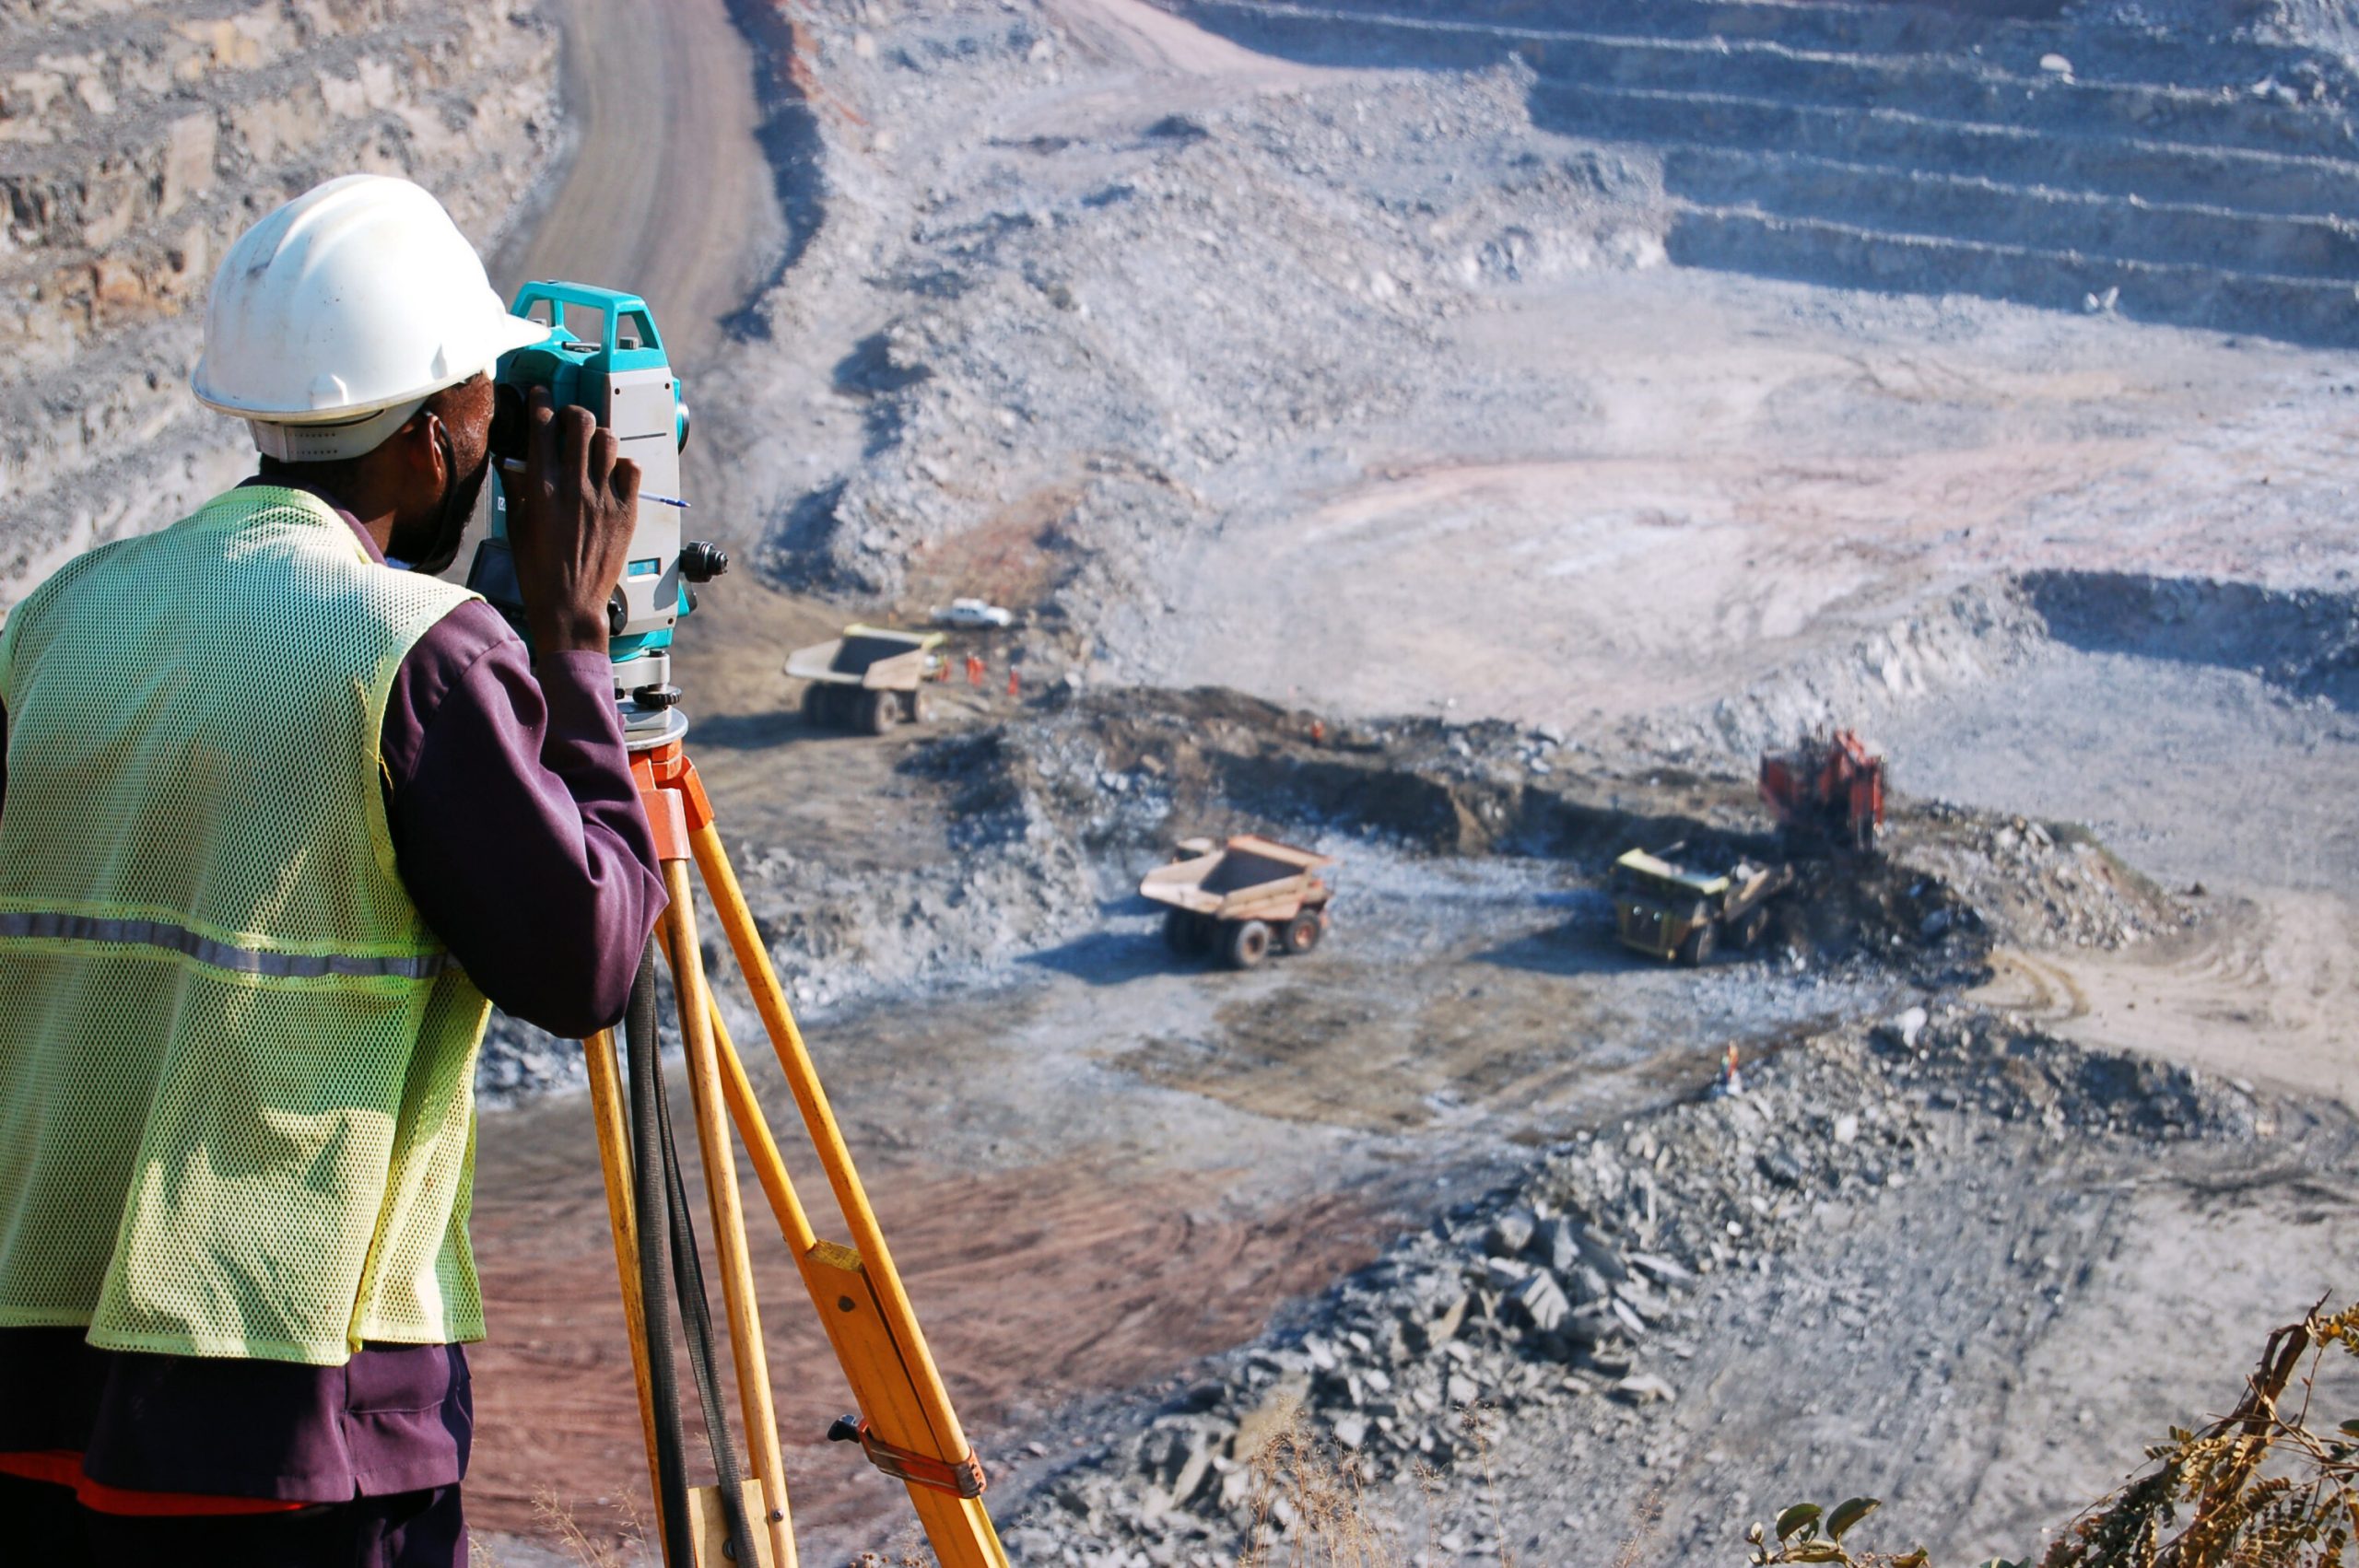
والنتيجة أن مشاريع التعدين الصغيرة أو البعيدة أو المعقدة، التي كانت سابقًا غير جذابة، بدأت اليوم تحظى باهتمام كبير. وهذا يفتح أسواقًا جديدة ويعزز التعاون بين الدول المتحالفة، خصوصًا في مناطق مثل حزام التثيان في أوروبا الوسطى والشرقية (مقدونيا الشمالية وسلوفاكيا) وآسيا الوسطى، حيث تعمل دول عدة على إعادة تشغيل مناجم الأنتيمون المتوقفة.
تنسيق استراتيجيات توريد المعادن الحيوية
تكشف هذه الحقائق أن الأنتيمون ليس حالة منفصلة، بل نقطة تحول استراتيجية لطريقة تعامل الغرب مع المعادن الحيوية. إنها فرصة للانتقال من سياسات رد الفعل إلى التنسيق الاستباقي، حيث تعمل الدول على دمج الإمدادات الأولية، والاستثمارات المنسقة، واتفاقيات الشراء طويلة الأجل قبل حدوث الأزمات.
وإذا نجحت الحكومات والصناعة في ذلك، فقد يصبح الأنتيمون نموذجًا لبناء مرونة حقيقية قبل ظهور أزمة المعادن الحيوية التالية.
ويجب ألا يُنظر إلى اضطراب توريد العناصر الأرضية النادرة كأزمة منفردة، ولا ينبغي اعتبار الرد عليها نموذجًا مكتملًا. فذلك التفكير قد يعرض العالم لصدمة مفاجئة عند حدوث اضطراب جديد – سواء في الأنتيمون، أو الجرافيت، أو الغاليوم.
إن اعتماد استراتيجيات مصممة لكل معدن – بدءًا بالأنتيمون – يمكن أن يساعد في بناء مرونة دائمة لسلاسل الإمداد العالمية.