ملخص: هذا المقال يناقش كيف تتحول صناعة التأمين من مجرد شبكة أمان إلى ركيزة أساسية في بناء المرونة العالمية، من خلال سد فجوة الحماية التأمينية، وتعزيز الاستثمار في الحد من مخاطر الكوارث، والمساهمة في تطوير بنية تحتية أكثر قدرة على التكيف مع تغير المناخ، إضافةً إلى إعادة تعريف دور التأمين كشريك استراتيجي يعبّئ رأس المال ويوجّه السياسات نحو مستقبل أكثر استدامة وعدالة.
- لا تزال فجوة الحماية التأمينية قائمة في كلٍّ من الشمال والجنوب العالمي، مما يهدد القدرة العالمية على الصمود.
- إن تعزيز قابلية التأمين يعني الاستثمار في الحد من مخاطر الكوارث بشكل استباقي.
- كما أن لصناعة التأمين دورًا محوريًا في التخطيط الأوسع للمرونة وحشد رأس المال.
في عالم يتشكل بشكل متزايد عبر مخاطر مترابطة ومتداخلة – من تغيّر المناخ والتهديدات السيبرانية إلى عدم الاستقرار الجيوسياسي – يزداد الإلحاح لتعزيز التعاون الدولي ومتعدد الأطراف لبناء مجتمعات واقتصادات أكثر قدرة على الصمود.
إن تصاعد المخاطر المناخية، وتحول الظروف الاقتصادية، ونقص الاستثمار في الحد من المخاطر، كلها عوامل تهدد القدرة على تحمل تكلفة التأمين وتوافره – خصوصًا في المناطق الأكثر احتياجًا. هذا المشهد المتغير يثير أسئلة حاسمة حول كيفية الحفاظ على قابلية التأمين، وسد فجوات الحماية، وإطلاق الاستثمارات لبناء مجتمعات أكثر قدرة على التكيف والوعي بالمخاطر.
في عام 2024 وحده، تسببت الأحداث المناخية المتطرفة في أضرار بلغت 320 مليار دولار – ومع ذلك لم يتم التأمين على أقل من نصف هذه الخسائر. الأزمة مزدوجة: فجوة حماية مستمرة في الجنوب العالمي، وتراجع في التغطية التأمينية في الشمال العالمي. ومع تقلص القدرة على تحمل التكلفة والتوافر، تتضاءل أيضًا القدرة الجماعية للمجتمع على إدارة المخاطر.
هذه ليست مجرد مشكلة للمؤمّنين – بل تهديد منهجي للمرونة العالمية، والتنمية، والنمو الشامل. وإذا تُركت دون معالجة، فسوف تزعزع استقرار الأسواق، وتعمّق عدم المساواة، وتعرقل التقدم نحو أهداف المناخ والتنمية.
ما الذي يجب تغييره؟
كان هذا السؤال محور النقاشات في الذكرى العاشرة لمنتدى تطوير التأمين (IDF)؛ حيث اجتمع قادة الصناعة وصنّاع السياسات والمؤسسات التنموية، ليس للاحتفال، بل لمواجهة التحديات ورسم مسار جديد للمستقبل. وقد برزت ثلاثة أولويات ملحّة لإعادة تعريف دور التأمين في عالم سريع التغيّر:
1. تعزيز والحفاظ على قابلية التأمين في عالم يزداد حرارة
كما ذكر سابقًا، تسببت الظواهر المناخية المتطرفة في خسائر اقتصادية بقيمة 320 مليار دولار في عام 2024 – لكن لم يُؤمَّن سوى 140 مليارًا منها. هذا الفارق الكبير يعكس نقص التغطية الميسورة التكلفة في البلدان منخفضة ومتوسطة الدخل، والانسحاب المتزايد للتأمين من المناطق عالية المخاطر في الاقتصادات المتقدمة، حيث يشير المؤمّنون إلى تصاعد الخسائر، وعدم اليقين التنظيمي، وتزايد التعرض.
ومع ارتفاع تكلفة التغطية أو غيابها، تُجبر الأسر والشركات على البقاء دون تأمين – مما يقلص قاعدة المخاطر ويرفع أقساط التأمين على من تبقى. هذه الحلقة المفرغة تقوّض الوصول إلى الرهون العقارية، وتثبط الاستثمار في المناطق الضعيفة، وتسرّع الهجرة المناخية، وتهدد الاستقرار الاقتصادي على المدى الطويل.
يكمن جذر الأزمة في نقص الاستثمار في الحد من مخاطر الكوارث (DRR) – أي الخطوات الاستباقية لتقليل التعرض قبل وقوع الكارثة، بما في ذلك الوقاية والتخفيف والاستعداد. الدليل الاقتصادي واضح: تقدر وزارة التجارة الأمريكية أن كل دولار يُستثمر في تعزيز المرونة قبل الكوارث يولّد 13 دولارًا من الفوائد الاقتصادية طويلة المدى. ومع ذلك، يذهب 88% من التمويل العالمي للكوارث إلى الاستجابة بعد وقوعها. كما أن ثلث الدول النامية ينفق أكثر على الاستجابة للكوارث من الإنفاق على التعليم أو الصحة.
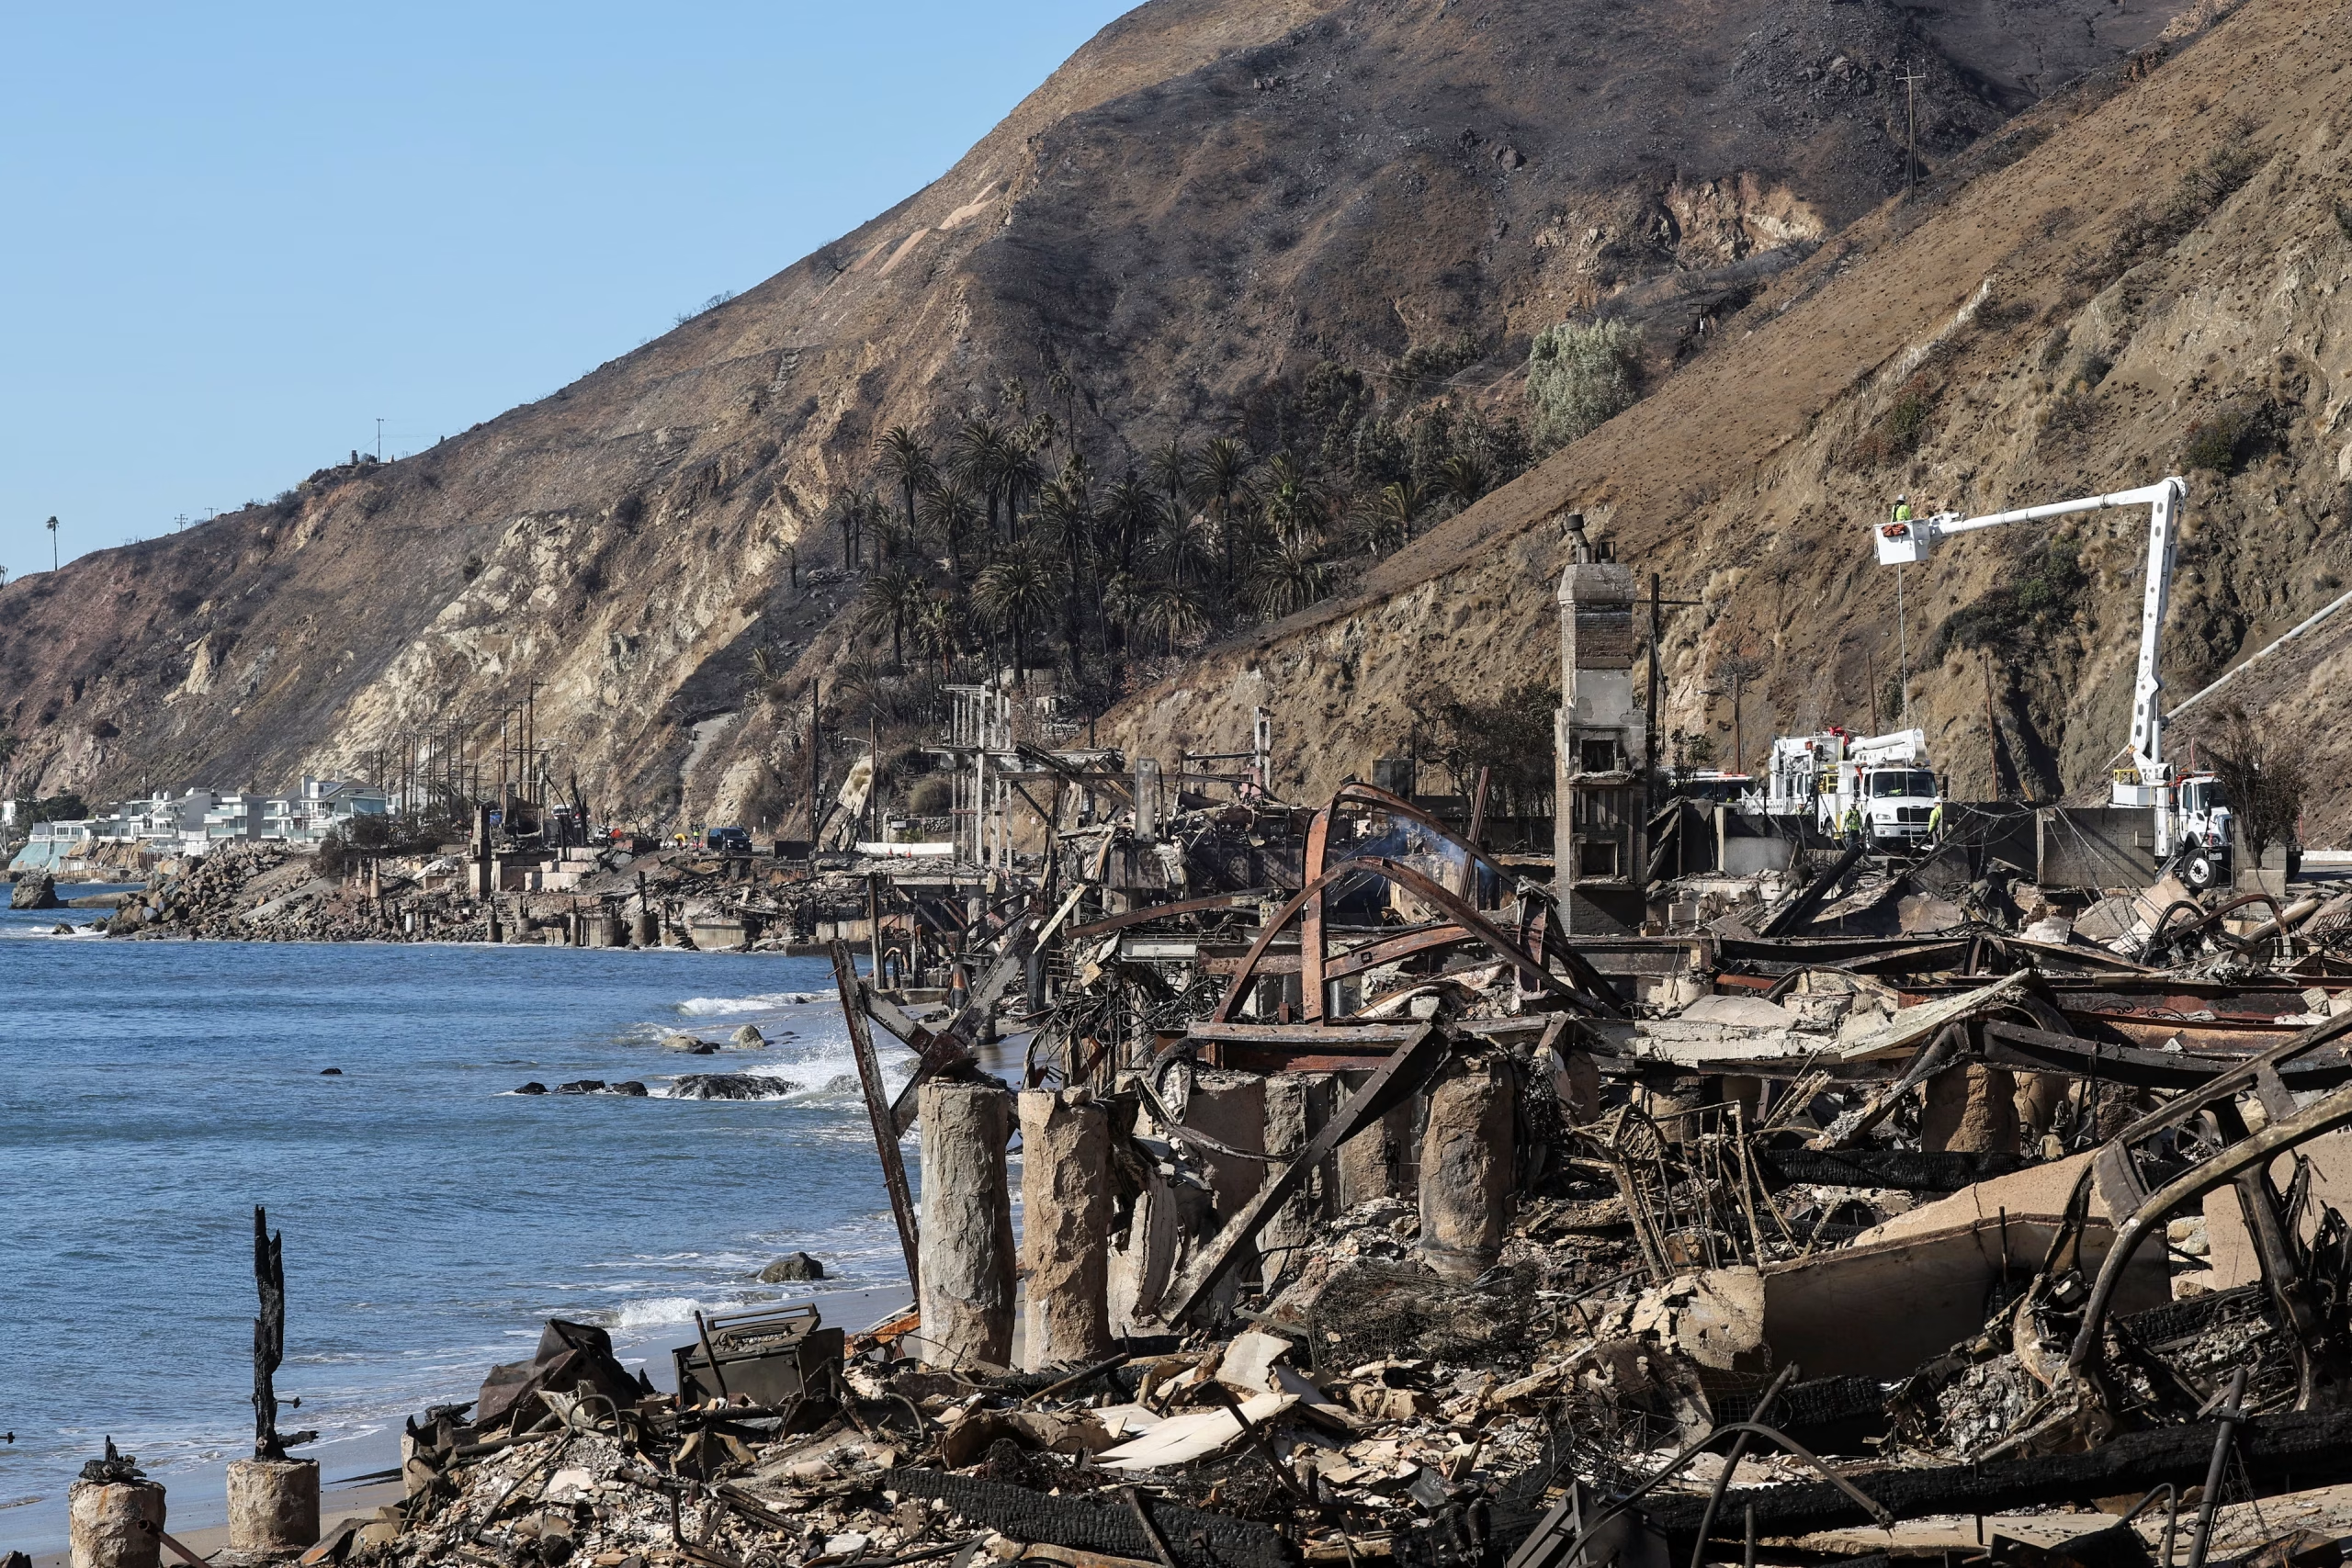
سيكون للشراكات بين القطاعين العام والخاص دور أساسي في عكس هذا الاتجاه – عبر السياسات والحوافز ومسارات الاستثمار اللازمة لتقليل المخاطر وتسريع التكيف المناخي. على سبيل المثال، معايير IBHS Fortified Standards التي وُضعت بالتعاون بين شركات التأمين وصنّاع السياسات وقطاع العقارات، تمكّن المجتمعات من بناء هياكل أكثر قدرة على الصمود. وقد أثبتت فعاليتها في تعزيز مقاومة الفيضانات في جنوب شرق الولايات المتحدة، وهي الآن تُطبق في المنازل المعاد بناؤها بعد حرائق باليسادس في كاليفورنيا.
لقد أوضح قمة الـ IDF أن الحفاظ على قابلية التأمين في عالم يزداد حرارة سيتطلب دمج الحد من مخاطر الكوارث بشكل أعمق في السياسات المناخية، والقرارات المالية، والاستثمارات في البنية التحتية.
2. إعادة تعريف التأمين كشريك استراتيجي في المرونة
لطالما اعتُبر التأمين شبكة أمان تُدفع عند وقوع الكوارث. لكن إمكانات هذا القطاع تتجاوز ذلك بكثير. فمع وصوله الفريد إلى بيانات المخاطر المناخية، وقدرات النمذجة، ورأس المال طويل الأجل، يمكن أن يلعب دورًا تحفيزيًا في تغيير طريقة استعداد المجتمعات للأزمات واستجابتها لها.
من تأمين غابات المانغروف والشعاب المرجانية التي تحمي السواحل، إلى تطوير منتجات معيارية للمزارعين المتضررين من الجفاف، وتوسيع التأمين الشامل للعمال غير الرسميين والشركات الصغيرة – بدأ التأمين يعمل ليس فقط كجهة دافعة للتعويضات، بل كشريك في تصميم استراتيجيات المرونة.
على مستوى النظم، يشكل التأمين السلوك من خلال التسعير، وتقييم المخاطر، وقرارات الاستثمار. ويجب الآن تسخير هذا التأثير بشكل أكثر قصدًا. فمن خلال إدماج الذكاء المرتبط بالمخاطر في تخطيط البنية التحتية، وسلاسل التوريد، والأنظمة المالية، يمكن لشركات التأمين المساعدة في توجيه الأسواق والحكومات نحو قرارات أكثر ذكاءً وتكيفًا مع المناخ.
3. تعبئة الاستثمار في البنية التحتية المرنة على نطاق واسع
أحد الموضوعات المحورية التي ظهرت من النقاشات هو الدور الحيوي لقطاع التأمين في إطلاق رأس المال المخصص للبنية التحتية المرنة – خاصة في الاقتصادات النامية التي تواجه مخاطر مناخية حادة وتفتقر إلى الموارد الكافية للتكيف.
لمعالجة هذه الفجوة، أطلق منتدى تطوير التأمين (IDF) صندوق تطوير مرونة البنية التحتية، وهو مبادرة جديدة مدعومة من شركات تأمين وإدارة أصول رئيسية ضمن قاعدة عضويته. يهدف الصندوق إلى مواءمة رأس المال التأميني مع مشاريع بنية تحتية عالية التأثير في قطاعات مثل الطاقة النظيفة، وأنظمة المياه، والنقل المرن للمناخ.
من خلال المساهمة برأس المال، وتحليلات المخاطر، والخبرة الفنية، يساعد المؤمّنون على تقليل المخاطر في الاستثمارات وجذب رأس المال الخاص عبر التمويل المختلط وآليات تقاسم المخاطر. هذه المبادرة تتحرك بالفعل من مرحلة المفهوم إلى التنفيذ، وتقدم نموذجًا قابلاً للتكرار لتوسيع الاستثمار في البنية التحتية المرنة، خصوصًا في الأسواق الأكثر حاجة.
التمكين الاستباقي للمرونة
مع دخول العالم عصرًا جديدًا من المخاطر المركبة، يجب أن يتطور دور صناعة التأمين: من مجرد شبكة أمان سلبية إلى مُمكّن استباقي للمرونة. ومن خلال حشد رأس المال، والاستفادة من البيانات، وتعزيز الابتكار، يمكن لهذا القطاع أن يساعد المجتمعات على توقع وامتصاص والتكيف مع الآثار المتزايدة لتغير المناخ والصدمات النظامية الأخرى.
هذا التحول يكتسب زخمًا سياسيًا، كما ظهر في مناقشات مجموعة العشرين الأخيرة بشأن فجوة الحماية المتسعة – مما يؤكد الحاجة الملحة لحلول قابلة للتوسيع وشاملة. وقد أبرزت قمة الـ IDF تقدمًا ملموسًا ونظامًا بيئيًا متناميًا من التعاون.
وبالاستناد إلى هذا الزخم، سيعزز المنتدى الاقتصادي العالمي ومنتدى تطوير التأمين التعاون لتعزيز هذه القضية، وتسريع التنفيذ، وضمان أن تكون المرونة ليست امتيازًا – بل أساسًا للتنمية المستدامة في جميع أنحاء العالم.