ملخص: هذا المقال يناقش كيف أن البطاريات والجزيئات الخضراء تشكلان القطع النهائية في أحجية إزالة الكربون، حيث توفر البطاريات المرونة قصيرة الأمد لشبكات الكهرباء بينما تتيح الجزيئات الخضراء مثل الهيدروجين والأمونيا والميثانول حلولاً للتخزين طويل الأمد وإزالة الكربون من القطاعات الصعبة كالصناعة الثقيلة والطيران والشحن، كما يبرز المقال الدور الريادي للهند والشرق الأوسط في إنتاج وتصدير هذه الجزيئات بأسعار تنافسية، مع التأكيد على أن بناء سوق عالمي منظم ومعايير موحدة واستثمارات في البنية التحتية أمر ضروري لتحقيق إمكاناتها الكاملة في الوصول إلى الحياد الكربوني.
- البطاريات ضرورية لتحقيق المرونة قصيرة الأمد للشبكة الكهربائية، بينما الجزيئات الخضراء أساسية لإزالة الكربون من القطاعات الصعبة – وكلاهما عنصران حاسمان للوصول إلى الحياد الكربوني.
- الأسواق الناشئة مثل الهند والشرق الأوسط تستعد لقيادة الإنتاج، مع عدة مشاريع قيد التنفيذ بالفعل.
- المعايير العالمية، وإشارات الطلب، والبنية التحتية ضرورية لتوسيع نطاق هذه الصناعات الناشئة.
تعتمد عملية الانتقال العالمي للطاقة بشكل كبير على إزالة الكربون من الكهرباء وتوسيع نطاق الكهرباء إلى أكبر جزء ممكن من الاقتصاد. تشكل مصادر الطاقة المتجددة مثل الرياح والطاقة الشمسية العمود الفقري لهذا الانتقال. ولكن من أجل إكمال الطريق نحو الحياد الكربوني، هناك حاجة إلى “ساقين” قويتين: البطاريات والجزيئات الخضراء. فبدلاً من اعتبارهما حلولاً متنافسة، يجب النظر إليهما كعناصر مكملة.
تضمن البطاريات أن تكون الكهرباء النظيفة متاحة عند الحاجة وأينما كانت مطلوبة، عبر موازنة العرض والطلب اليومي. أما الجزيئات الخضراء فهي توفر حلاً لتخزين الطاقة على المدى الطويل وتعمل كمواد أولية أو ناقلات للطاقة في القطاعات التي يصعب أو يستحيل كهربتها. يشمل ذلك القطاعات الصعبة مثل الصلب، الأسمنت، الصناعات الثقيلة، الشحن، الطيران وأجزاء من النقل لمسافات طويلة. معًا، تكمل هذه العناصر الأحجية، وتبني المرونة والقدرة التكيفية في نظام قائم على الطاقة المتجددة.
تعزيز الطاقة النظيفة بموثوقية مدعومة بالبطاريات
أصبحت مصادر الطاقة المتجددة، خاصة الطاقة الشمسية وطاقة الرياح، القوى المهيمنة في إنشاء محطات الكهرباء الجديدة. ففي عام 2024، شكلت الطاقة المتجددة أكثر من 90% من السعة الجديدة عالمياً، وهو مؤشر واضح على تنافسيتها في التكلفة وسرعة انتشارها. ومع ذلك، فإن طبيعتها المتقلبة تعني أن أنظمة الكهرباء تتطلب بشكل متزايد المرونة للحفاظ على الموثوقية والأمان.
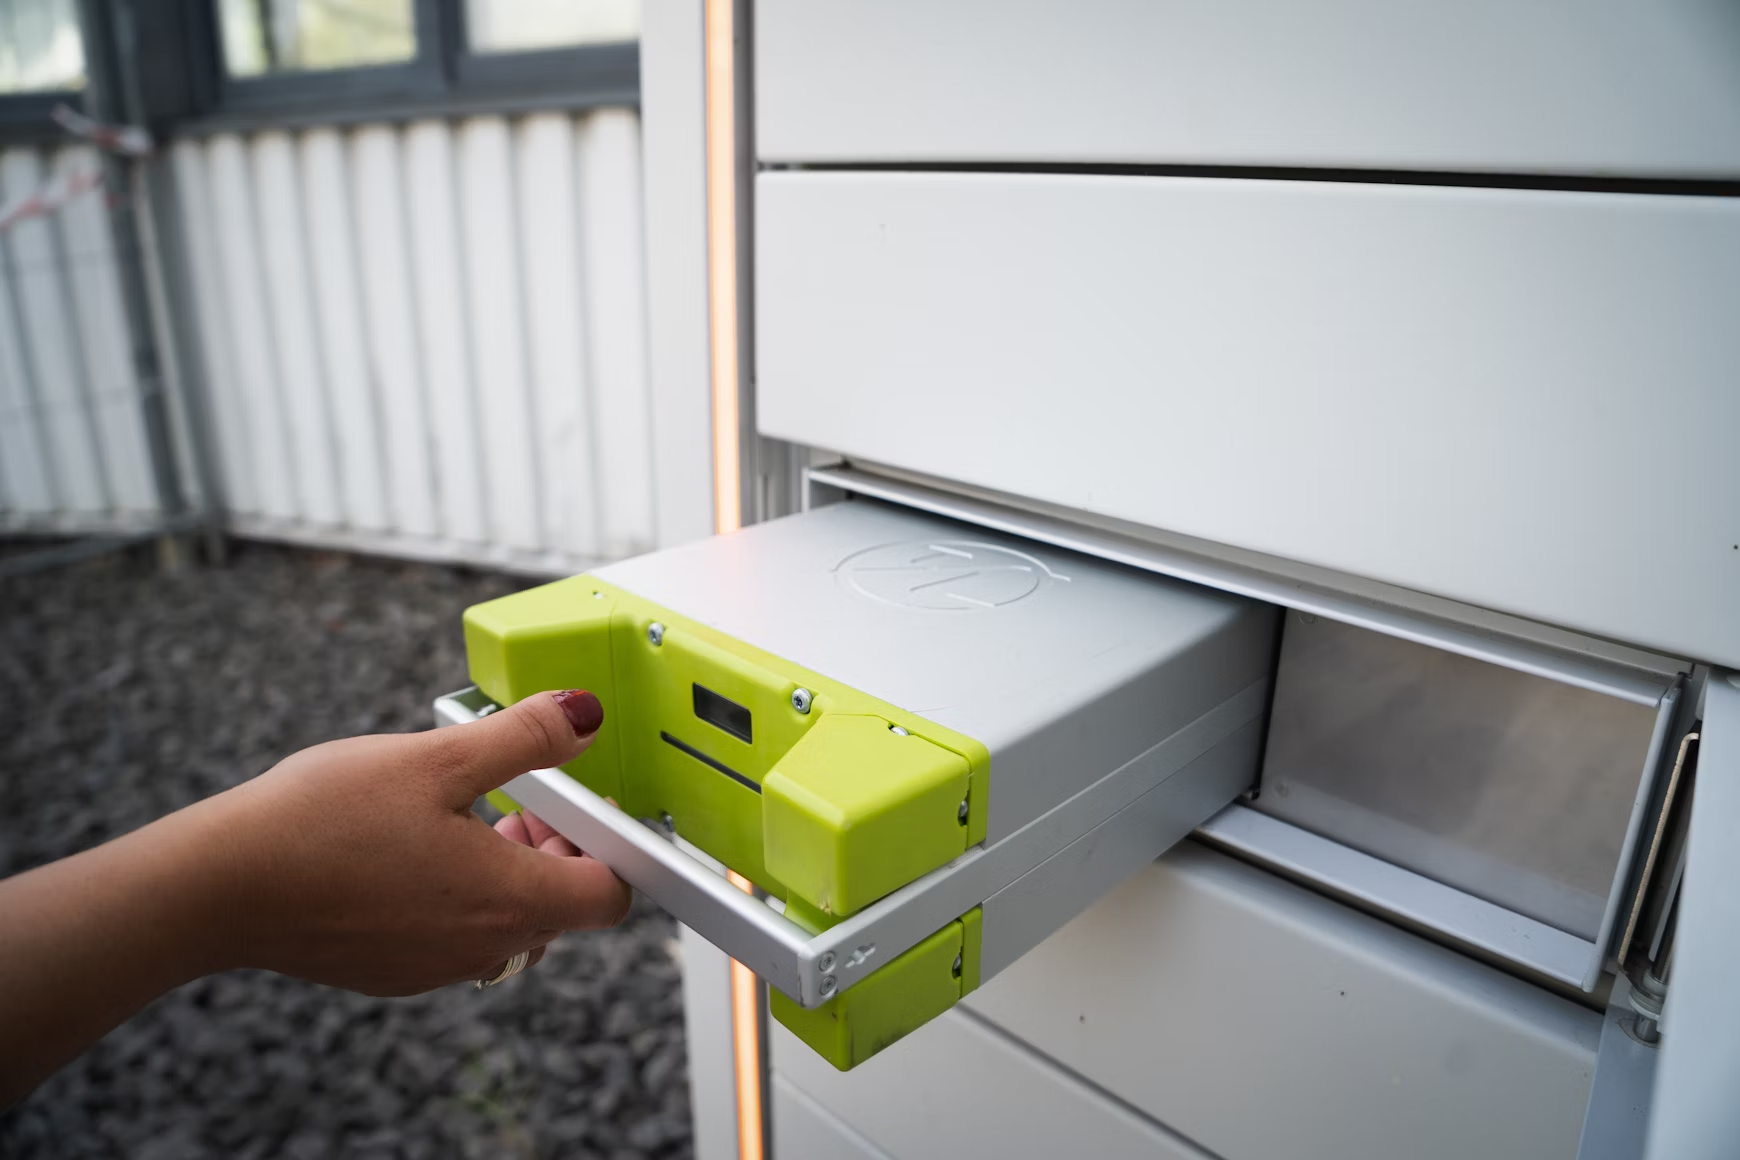
تلعب البطاريات على نطاق الشبكة دورًا محوريًا هنا. فهي تخزن الكهرباء عند ارتفاع الإنتاج وانخفاض الطلب (مثل فترات بعد الظهيرة المشمسة أو الليالي العاصفة) وتعيد ضخها خلال ذروة الطلب، مما يوفر مرونة قصيرة الأجل للشبكة. إنها تمكّن الطاقة المتجددة من استبدال الوقود الأحفوري ليس فقط خلال ساعات التوليد، بل أيضاً كسعة “على مدار الساعة” (RTC) أو قدرة يمكن الاعتماد عليها بشكل دائم.
يتوسع نشر البطاريات بسرعة هائلة بفضل نضج التكنولوجيا، انخفاض التكاليف، واقتصاديات الحجم الناتجة عن الابتكار والاستثمار في التصنيع العالمي. وبينما قادت الصين هذا المجال، فإن مناطق أخرى تلحق بها بسرعة.
في الهند، يجري توسيع إنتاج البطاريات وتخزين الطاقة بسرعة، ودمجها مع معظم مشاريع الطاقة المتجددة وكذلك في تطبيقات تخفيف الذروة. بلغت أسعار المزادات الأخيرة للطاقة الشمسية وأنظمة تخزين الطاقة بالبطاريات (BESS) حوالي 3.6 سنت/كWh.
في الشرق الأوسط وشمال إفريقيا وآسيا الوسطى، يدمج المطورون أنظمة BESS مع مشاريع الطاقة الشمسية الكهروضوئية لدعم الأهداف الطموحة للطاقة المتجددة.
في السعودية، يقود تحالف بقيادة شركة "أكوا باور" مشروع البحر الأحمر العالمي، الذي يتضمن حلاً مستداماً بنسبة 100% خارج الشبكة، يعتمد على محطة طاقة شمسية بقدرة 340 ميجاوات مقترنة بـ 1.2 جيجاوات/ساعة من أنظمة BESS. سيتيح ذلك لمحطة التحلية أن تعمل بالكامل على الطاقة المتجددة – ليلاً ونهاراً.
في أوزبكستان، ينفذ مشروع "تاشكنت ريفرسايد" التابع لأكوا باور محطة طاقة شمسية بقدرة 200 ميجاوات مع BESS بسعة 500 ميجاوات/ساعة، ليكون الأكبر في آسيا الوسطى، مع إضافة 2 جيجاوات/ساعة أخرى من السعة قيد التنفيذ.
دور الجزيئات الخضراء في التخزين والقطاعات الصعبة
حين تصل البطاريات إلى حدودها، يأتي دور الجزيئات الخضراء. فهي توفر تخزيناً طويل الأمد أو موسمياً للطاقة وتعمل كناقلات للطاقة في التطبيقات القطاعية الصعبة، باستخدام إنتاج الطاقة المتجددة المتقلب.
تشمل هذه الجزيئات: الهيدروجين، الأمونيا، الميثانول، والوقود الاصطناعي الآخر المنتج باستخدام الكهرباء المتجددة – ويُطلق عليها مجتمعة "الجزيئات الخضراء".
في قطاعات مثل الصلب، الأسمنت، والكيماويات، يمكن للهيدروجين الأخضر أن يحل محل الهيدروجين الأحفوري ويعمل كعامل اختزال أو مصدر للحرارة العالية.
في الطيران والشحن البحري، يعد كل من الميثانول الأخضر والأمونيا الخضراء من البدائل الواعدة لوقود الطائرات والديزل البحري. هذا الدور المزدوج كمواد أولية وناقلات للطاقة يجعل الجزيئات الخضراء لا غنى عنها.
الفرصة في الأسواق الناشئة: الهند والشرق الأوسط
البلدان التي تتمتع بموارد وفيرة من الطاقة الشمسية والرياح وبقدرة على بناء البنية التحتية المناسبة يمكنها أن تلعب دوراً محورياً في اقتصاد الجزيئات الخضراء. وتتمتع الهند والشرق الأوسط بموقع فريد لتصبحا منتجين ومصدرين تنافسيين لهذه الجزيئات.
تستطيع هذه المناطق توفير الهيدروجين الأخضر ومشتقاته مثل الأمونيا الخضراء بأسعار تنافسية وعلى نطاق واسع.
في الهند، سجلت مزادات الأمونيا الخضراء في أغسطس 2025 أسعاراً عند 591 دولار/طن، انخفاضاً من 640 دولار/طن في الشهر السابق، شاملاً الضرائب والنقل للمستهلك النهائي. كما سجلت مزادات الهيدروجين الأخضر أرقاماً منخفضة عند 3.75 دولار/كجم. هذه الاتجاهات السعرية تعزز موقع الهند كمركز تصدير لتلبية الطلب في أوروبا، شرق آسيا وأمريكا الشمالية.
لكن الجزيئات الخضراء تواجه تحدياً أساسياً: غياب سوق عالمي ناضج لها. فبعكس النفط والغاز الطبيعي المسال، لا يوجد بعد بنية تحتية أو آليات تسعير أو معايير دولية راسخة لتجارة الهيدروجين الأخضر.
المطلوب هو إشارات طلب واضحة عالمياً، ومعايير موحدة للشهادات، واستثمارات في البنية التحتية للنقل مثل خطوط الأنابيب، محطات الأمونيا، مرافق التزويد بالوقود، وتقنيات التحويل. التعاون الدولي هو المفتاح لبناء سلاسل قيمة عابرة للحدود تربط المنتجين منخفضي التكلفة في الجنوب العالمي بمراكز الطلب في أوروبا وشرق آسيا وأمريكا الشمالية.
بناء سوق عالمي
لإطلاق الإمكانات الكاملة للجزيئات الخضراء، يجب أن ينتقل العالم من مرحلة التجارب إلى التوسع. على الحكومات والصناعة العمل معًا لبناء سوق، وإنشاء أطر تنظيمية وتخفيف المخاطر عن الاستثمارات المبكرة. يمكن أن تساعد تسعيرة الكربون، والالتزامات بوقود أخضر في الطيران والشحن والقطاعات الأخرى، وسياسات المشتريات العامة في خلق الطلب المبكر.
بدأت المبادرات متعددة الأطراف بمعالجة هذه العقبات. لكن الأسواق الناشئة تحتاج إلى صوت أعلى على الطاولة لضمان استغلال فرص الجزيئات الخضراء إلى أقصى حد من إمكاناتها في إزالة الكربون.