- تتجاوز معادن مجموعة البلاتين كونها مجرد معادن حرجة، وينبغي النظر إليها بوصفها «معادن استراتيجية»، مع توسيع الاهتمام ليشمل ما هو أبعد من مخاطر الإمدادات.
- نما الطلب على معادن مجموعة البلاتين المستخدمة في القطاعات الكهربائية والإلكترونية بنسبة 7% ليصل إلى 1.1 مليون أونصة في عام 2025.
- تستفيد معادن مجموعة البلاتين من عدة توجهات هيكلية متوازية، من بينها استمرار الطلب على المحفزات الحفزية للسيارات، وآليات التحول في قطاع الطاقة، ونمو الذكاء الاصطناعي والإلكترونيات.
تركز معظم النقاشات المتعلقة بالمعادن الحرجة على الليثيوم والنحاس والعناصر الأرضية النادرة، إلا أن معادن مجموعة البلاتين تتميز بوضع فريد، إذ تقع بالفعل عند نقطة التقاء التنقل الأنظف، وأمن الطاقة، والتصنيع المتقدم، والذكاء الاصطناعي.
ولهذا، ينبغي للحكومات، إلى جانب الاهتمام بمخاطر الإمدادات وتركز الموارد، أن تولي اهتماماً متزايداً للأهمية الاستراتيجية للمعادن الحرجة.
وتُعرَّف المعادن الاستراتيجية من خلال الأنظمة الصناعية التي تتيح تشغيلها وتطويرها، وتقع معادن مجموعة البلاتين في صميم التقنيات الناشئة والتوجه الجديد للصناعة، بدءاً من التحكم في الانبعاثات والتحفيز الصناعي، وصولاً إلى الهيدروجين والإلكترونيات المتقدمة والبنية التحتية للذكاء الاصطناعي.
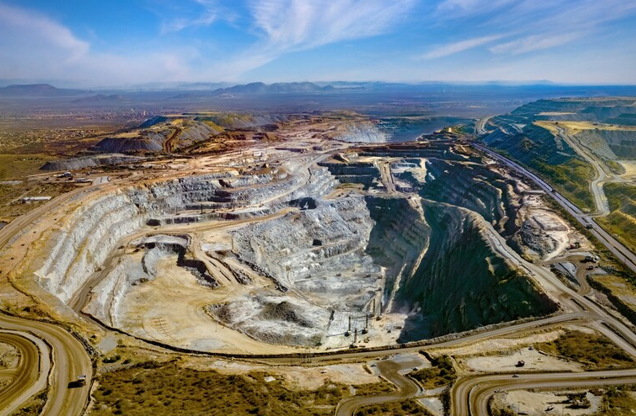
تضم منطقة الجنوب الأفريقي نحو 80% من احتياطيات معادن مجموعة البلاتين، وقد طورت المنطقة قدرات في المعالجة والتكرير تتيح للمنتجين تعزيز القيمة المضافة محلياً وتزويد الأسواق العالمية بالمعادن المكررة. كما أن مكانتها الممتدة لعقود بوصفها مركزاً لموارد معادن مجموعة البلاتين تجعلها في موقع يسمح لها بدعم تطوير تقنيات المستقبل. ويخلق ذلك نموذجاً مختلفاً عن العديد من سلاسل قيمة المعادن الحرجة، التي غالباً ما تكون فيها ملكية الموارد منفصلة عن قدرات المعالجة.
كما استثمرت شركة فالتيرا بلاتينوم بشكل كبير في تطوير الأسواق، من خلال العمل جنباً إلى جنب مع العملاء والمصنّعين ومطوري التكنولوجيا لتحديد تطبيقات جديدة، وتحسين التقنيات، وخلق مصادر جديدة للطلب في المستقبل.
ويُبقي هذا النهج المنتجين على اتصال وثيق باحتياجات العملاء المتطورة، ويساعد على تسريع تسويق الاستخدامات الجديدة لمعادن مجموعة البلاتين. والنتيجة هي منظومة أكثر تكاملاً تجمع بين تطوير الموارد، وقدرات المعالجة، وخلق الأسواق.
بالنسبة إلى معادن مجموعة البلاتين، تتوسع هذه الأهمية باستمرار عبر قطاعات التنقل والطاقة والبنية التحتية الرقمية، ما يمنحها ارتباطاً بعدة اتجاهات صناعية طويلة الأجل للنمو.
السباق لتأمين سلاسل الإمداد
يؤدي تزايد التشرذم الاقتصادي إلى تصاعد الاهتمام بضمان الوصول الموثوق إلى المعادن الحرجة.
وتركز السياسات الصناعية بصورة متزايدة على المرونة والتنويع وإعادة توطين بعض الأنشطة الإنتاجية بشكل انتقائي، في وقت تتصاعد فيه أيضاً سياسات التخزين الاستراتيجي واهتمامات المستثمرين. وقد أصبحت المعادن الحرجة اليوم أصولاً استراتيجية تدعم المرونة الاقتصادية والقدرة التنافسية الصناعية والأمن القومي.
ومع ذلك، ينبغي تقييم كل معدن وفقاً لخصائصه وظروفه الخاصة، إذ إن السياسات التي تتعامل مع جميع المعادن الحرجة على أنها تواجه المخاطر نفسها قد تثبط استخدامها على المدى الطويل أو تؤدي إلى تشوهات غير ضرورية في الأسواق.
أما بالنسبة إلى معادن مجموعة البلاتين، فإن مسألة الإمدادات أكثر تعقيداً من مجرد ندرة الموارد أو تركزها. فعلى الرغم من أن القطاع يمتلك موارد معدنية واسعة في الجنوب الأفريقي، فقد نجح أيضاً في تطوير القدرات التقنية اللازمة لتطوير هذه الأصول وتشغيلها بكفاءة.
ويتطلب إطلاق كامل إمكانات هذه الموارد فهماً بنّاءً للسوق، إلى جانب رؤية طويلة الأجل لأسعار معادن مجموعة البلاتين تعكس القيمة الاستراتيجية لهذه المعادن وقوة الطلب المستقبلي عليها.
ومن ثم، يقدم الجنوب الأفريقي نموذجاً مميزاً للإمدادات يجمع بين وفرة الموارد، وإضافة القيمة، وقدرات التكرير، والأهم من ذلك تطوير الأسواق المرتبط بالعملاء. وقد عملت فالتيرا بلاتينوم، إلى جانب القطاع الأوسع، مع العملاء والمصنّعين ومطوري التكنولوجيا لتحديد التطبيقات الجديدة وتوسيع نطاق استخدامها.
ويُبقي هذا النهج التعاوني المنتجين على ارتباط وثيق بالعملاء واحتياجاتهم، بما يدعم الطلب المستقبلي بدلاً من الاعتماد فقط على الاستخدامات القائمة.
وتعتمد قيمة أي معدن استراتيجي في نهاية المطاف على الأنظمة التي يتيح تشغيلها. وبالنسبة إلى معادن مجموعة البلاتين، تستمر هذه الأهمية في التوسع عبر قطاعات التنقل والطاقة والبنية التحتية الرقمية، ما يجعلها مرتبطة بعدة اتجاهات صناعية طويلة الأجل للنمو.
معادن مجموعة البلاتين في التنقل العالمي والتحول الصناعي
تتوسع قصة الطلب على معادن مجموعة البلاتين إلى ما يتجاوز أسواقها التقليدية الأساسية. ولا يزال قطاع السيارات أكبر سوق نهائي لها، إلا أن النمو بات يتوزع بشكل متزايد على قطاعات أكثر تنوعاً.
وتواصل التطبيقات الصناعية والمجوهرات والاستثمار الإسهام في الطلب، في حين يبرز الذكاء الاصطناعي والإلكترونيات المتقدمة والهيدروجين كمحركات موثوقة للطلب على المدى الطويل، وليست مجرد اتجاهات قائمة على المضاربة.
ولا تزال معادن مجموعة البلاتين عنصراً أساسياً في قطاع التنقل. ومن المتوقع أن تستمر المركبات الكهربائية التي تعمل بالبطاريات في النمو، إلا أن منظومة المركبات العالمية ستظل على الأرجح متنوعة لعقود. ومن المتوقع أن تحتفظ المركبات المزودة بمحركات الاحتراق الداخلي والمركبات الهجينة بحصة مهمة من أسطول المركبات العالمي، خصوصاً في الأسواق التي تؤثر فيها القدرة على تحمل التكلفة، وجاهزية شبكات الكهرباء، وتوافر البنية التحتية للشحن في سرعة التحول.
كما تعني معايير الانبعاثات الأكثر صرامة أن المحفزات الحفزية للسيارات، التي تعتمد على معادن مجموعة البلاتين، ستواصل دعم التنقل الأنظف، في حين تقدم خلايا الوقود الهيدروجينية مساراً إضافياً لإزالة الكربون من التطبيقات التي يصعب تحويلها بالكامل إلى الكهرباء.
وتؤدي معادن مجموعة البلاتين أيضاً دوراً محورياً في أنظمة الطاقة الآمنة والمستدامة. إذ يُعد البلاتين والروثينيوم والإيريديوم من المدخلات الأساسية في أجهزة التحليل الكهربائي المستخدمة لإنتاج الهيدروجين، فيما يؤدي البلاتين دوراً أساسياً في خلايا الوقود التي تحول الهيدروجين إلى كهرباء.
ومن المرجح أن تكون أنظمة الطاقة المستقبلية أكثر تنوعاً واختلافاً بين المناطق وأكثر اعتماداً على التكنولوجيا، ما يزيد من قيمة المواد التي يمكنها دعم عدة مسارات للتحول في الوقت نفسه.
ويعكس ذلك توجهاً أوسع في قاعدة الطلب على مستوى القطاع. فمع ازدياد اعتماد الاقتصاد العالمي على الكهرباء والرقمنة والموارد، تجعل الخصائص الفريدة وعالية القيمة لمعادن مجموعة البلاتين هذه المعادن الاستراتيجية عوامل تمكين رئيسية لتقنيات تمتد من التحكم في الانبعاثات والتحفيز الصناعي، إلى الإلكترونيات المتقدمة والبنية التحتية للذكاء الاصطناعي وأنظمة الطاقة المستقبلية.
العالم لا ينتقل من نظام موارد واحد إلى نظام آخر، بل يبني نظاماً أكثر تعقيداً.
كيف يخلق الذكاء الاصطناعي مسارات جديدة للطلب على معادن مجموعة البلاتين
يعيد التوسع السريع للذكاء الاصطناعي تشكيل الطلب على المواد المتقدمة. فقد نما الطلب على معادن مجموعة البلاتين في التطبيقات الكهربائية والإلكترونية بنسبة 7% ليصل إلى 1.1 مليون أونصة في عام 2025، كما أصبحت التطبيقات التي تقف وراء هذا النمو أكثر ارتباطاً بعوامل هيكلية طويلة الأجل بدلاً من كونها مجرد عوامل دورية.
وأصبح البلاتين والروثينيوم مستخدمين في محركات الأقراص الصلبة التي تدعم تخزين البيانات في مراكز البيانات، وكذلك في تصنيع الرقائق المتقدمة. ويُعد الإيريديوم ضرورياً للبواتق المستخدمة في تصنيع أشباه الموصلات المتقدمة، كما يُتوقع أن ينشأ طلب إضافي مهم من قطاعي الزجاج والألياف الزجاجية مع تسارع بناء البنية التحتية للذكاء الاصطناعي.
كما تُستخدم سبائك البلاتين والروديوم في أنواع الزجاج الإلكتروني عالي الأداء ومنخفض العزل الكهربائي المستخدمة في لوحات الدوائر الكهربائية ومراكز البيانات والبنية التحتية للذكاء الاصطناعي.
ويسهم الذكاء الاصطناعي أيضاً في تسريع الابتكار في اكتشاف المواد وعمليات الاستخراج والمعالجة. ويُظهر التعاون بين دنيا إنوفيشن وفالتيرا بلاتينوم كيف يمكن لمنصات المواد المعززة بالذكاء الاصطناعي أن تسرّع تطوير تطبيقات جديدة لمعادن مجموعة البلاتين في أنظمة الطاقة والصناعة والبنية التحتية الرقمية.
ومن خلال برنامج MINDS التابع للمنتدى الاقتصادي العالمي، والذي تُعد دنيا عضواً فيه، يتمثل الهدف في دعم التبني المسؤول للذكاء الاصطناعي بما يساعد على معالجة التحديات الصناعية المعقدة، وفي الوقت نفسه فتح المجال أمام تطبيقات جديدة للمواد الاستراتيجية.
ما الذي ينبغي للحكومات وقطاع الصناعة والمستثمرين القيام به بعد ذلك؟
تتضح الأهمية الاستراتيجية لمعادن مجموعة البلاتين بصورة متزايدة مع نضج النقاش حول المعادن الحرجة. وتمتلك المناطق المنتجة في الجنوب العالمي حصة كبيرة من الموارد المعدنية اللازمة لأنظمة الطاقة والصناعة والبنية التحتية الرقمية المستقبلية، وينبغي ألا يقتصر دورها على استخراج الموارد، بل أن يمتد ليشمل خلق القيمة والتكرير والشراكات مع العملاء والابتكار.
وبالنسبة إلى صانعي السياسات، يعني ذلك تجاوز المخاوف الأمنية قصيرة الأجل، والعمل على إنشاء أطر تدعم الاستثمار والتنمية الصناعية والمرونة طويلة الأجل لسلاسل الإمداد.
أما بالنسبة إلى القطاع الصناعي، فينبغي أن ينصب التركيز على الابتكار، وتطوير الأسواق المرتبط بالعملاء، وبناء سلاسل إمداد تعاونية. وبالنسبة إلى المستثمرين، تكمن الفرصة في الأصول والمناطق التي تقع عند نقطة التقاء قوة الموارد، وتبني التكنولوجيا، والنمو الهيكلي للطلب.
وتوفر معادن مجموعة البلاتين نموذجاً عملياً لهذه المرحلة المقبلة. فهي تجمع بين وفرة الموارد، وقدرات المعالجة الراسخة، والتطوير النشط للأسواق، والتعاون الوثيق بين المنتجين والمستخدمين النهائيين. كما أنها تدعم عدة أنظمة في الوقت نفسه، من بينها التنقل الأنظف، والهيدروجين، والبنية التحتية للذكاء الاصطناعي، والتصنيع المتقدم، والمرونة الصناعية.
العالم لا ينتقل من نظام موارد واحد إلى نظام آخر، بل يبني نظاماً أكثر تعقيداً. ومن شأن تحويل النقاش من «المعادن الحرجة» إلى «المعادن الاستراتيجية» أن ينقل التركيز إلى ما هو أبعد من مجرد الوصول إلى الموارد، ليشمل الأنظمة الصناعية التي تدعم القدرة التنافسية المستقبلية، ومرونة قطاع الطاقة، والنمو الاقتصادي.
وتوضح معادن مجموعة البلاتين كيف يمكن للمناطق الغنية بالموارد أن تجمع بين تطوير الموارد، وقدرات التكرير، وخلق الأسواق، والابتكار ضمن منظومة واحدة متكاملة.