

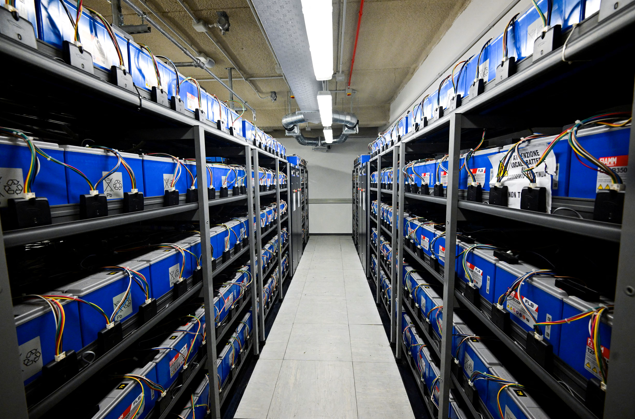
- يتجه مطورو الذكاء الاصطناعي بصورة متزايدة إلى إنشاء مصادر طاقة مخصصة داخل مواقع مراكز البيانات أو بالقرب من مجمعاتها.
- يمكن للإمداد الذاتي بالطاقة أن يخفف القيود المرتبطة بالربط بالشبكة وقدرتها الاستيعابية المحلية، لكنه قد يؤدي في المقابل إلى نقل التكاليف والتزامات الموثوقية والاختناقات إلى أماكن أخرى.
- يتمثل التحدي الناشئ أمام صناع السياسات في تحديد شروط الاتصال بالشبكة، بما في ذلك تحديد الجهة التي تتحمل تكلفة القدرة المشتركة للشبكة، ومدى المرونة التي ينبغي أن يوفرها كبار مستهلكي الكهرباء.
في ظل توقعات وكالة الطاقة الدولية بأن يتضاعف تقريباً الطلب العالمي على الكهرباء من مراكز البيانات، من 485 تيراواط ساعة في عام 2025 إلى نحو 950 تيراواط ساعة بحلول عام 2030، يدرس عدد متزايد من مجمعات الذكاء الاصطناعي مقدار احتياجاتها من الطاقة الذي ينبغي أن يتم توفيره داخل حدود منشآتها، بدلاً من الاعتماد بالكامل على شبكة الكهرباء.
وخلال معظم القرن الماضي، كانت نقطة الاتصال بالشبكة تمثل الحد الفاصل بين مسؤولية العميل ومسؤولية شركة المرافق الكهربائية. أما اليوم، فقد أصبحت هذه النقطة خياراً تصميمياً يمكن ضبطه وفق مستويات متعددة، بدلاً من الاقتصار على خيارين فقط، وهما الاتصال أو الانفصال. وقد تشمل هذه الخيارات توفير إمدادات مؤقتة لسد الفجوة، أو الاعتماد الجزئي على الإمداد الذاتي، أو تحقيق الاستقلال الكامل عن الشبكة.
وظهرت إحدى العلامات الدالة على هذا التحول في 2 سبتمبر، عندما وافقت شركة Vertiv على الاستحواذ على شركة UtilityInnovation Group، المعروفة اختصاراً باسم UIG، مقابل نحو 1.45 مليار دولار نقداً، مع إمكانية دفع ما يصل إلى 1.15 مليار دولار إضافية مرتبطة بتحقيق أهداف محددة للأرباح.
توفر UIG أنظمة للتحكم في الشبكات الكهربائية المصغرة، وحلولاً لتوليد الطاقة في الموقع، وأنظمة لتنسيق عمليات تخزين الكهرباء، إضافة إلى معدات ومفاتيح كهربائية خاصة بالشبكات المصغرة، تساعد مراكز البيانات على دمج مصادر الطاقة الخاصة بها مع اتصالاتها بشبكة الكهرباء العامة.
وكانت محفظة Vertiv التقليدية تركز إلى حد كبير على البنية التحتية الواقعة بين نقطة الاتصال بشبكة الكهرباء ومعدات الحوسبة. وتصف الشركة عملية الاستحواذ بأنها خطوة توسع نطاق عملها إلى مراحل أبعد في سلسلة إمدادات الطاقة، لتنشئ ما تسميه محفظة متكاملة تمتد «من الشبكة إلى الرقاقة».
الإمداد الذاتي بالطاقة لا يعني بالضرورة مغادرة الشبكة
يمكن أن يحمل مفهوم العمل خارج شبكة الكهرباء معاني مختلفة. فالانعزال المادي عن الشبكة ليس أمراً جديداً، إذ تستخدم المستشفيات والمنشآت الصناعية منذ عقود مصادر توليد كهرباء موجودة داخل مواقعها.
كما أن الإمداد الذاتي التجاري بالطاقة مفهوم مألوف أيضاً، حيث يقوم كبار المستهلكين بتوليد جزء من الكهرباء التي يحتاجون إليها أو تخزينها بأنفسهم، مع استمرار اتصالهم في الوقت نفسه بشبكة الكهرباء الأوسع.
وبالنسبة إلى مراكز بيانات الذكاء الاصطناعي، يكتسب هذا التمييز أهمية خاصة. فقد يستطيع أحد المجمعات توفير جزء كبير من احتياجاته الكهربائية بنفسه من دون أن يصبح مستقلاً تماماً عن الشبكة.
وقد يستمر في الاعتماد على الشبكة لتوفير الطاقة الاحتياطية، أو موازنة العرض والطلب، أو الدعم في حالات الطوارئ، أو خلال الفترات التي تكون فيها مصادر التوليد الموجودة في الموقع غير متاحة.
وبالتالي، فإن السؤال الأساسي لا يتعلق فقط بالجهة التي تمتلك منشآت توليد الكهرباء، بل بطبيعة العلاقة التي ستبقى قائمة بين مركز البيانات ونظام الكهرباء الأوسع.
وبعبارة أخرى، لا يعني الإمداد الذاتي بالطاقة بالضرورة مغادرة نظام الكهرباء المشترك.
تجاوز شبكة الكهرباء له طابور انتظار خاص به
تتمثل إحدى الحجج الرئيسية المؤيدة لبناء مصادر خاصة لإمدادات الطاقة في أن ذلك قد يكون أسرع من انتظار الحصول على اتصال جديد بشبكة الكهرباء. غير أن الخروج من طابور انتظار الربط بالشبكة لا يعني القضاء على الانتظار تماماً.
أنهت شركة GE Vernova الربع الثاني من عام 2026 ولديها طلبات متراكمة وحجوزات لمواعيد توريد توربينات غازية بقدرة إجمالية تبلغ 116 غيغاواط، وبدأت الشركة بالفعل في قبول حجوزات لعمليات تسليم مقررة في عام 2031.
كما وصلت الطلبات المتراكمة لدى شركة Siemens Energy لتوربيناتها الغازية إلى قدرة تبلغ 69 غيغاواط، مع فترات انتظار تصل إلى ثلاث سنوات أو أكثر، في حين تمتلك شركة Mitsubishi طلبات متراكمة لتوربينات غازية كبيرة بقدرة تبلغ 35 غيغاواط.
وتسيطر الشركات الثلاث مجتمعة على نحو ثلثي القدرة العالمية لتصنيع التوربينات الغازية.
وبالتالي، فإن جلب مصدر الطاقة الخاص بالمشروع قد يخفف أحد القيود، لكنه يخلق قيداً آخر يتمثل في طابور الانتظار للحصول على معدات توليد الكهرباء.
تكاليف الشبكة المشتركة لا تختفي
يثير الإمداد الذاتي بالطاقة سؤالاً آخر: من سيتحمل تكلفة شبكة الكهرباء التي تظل قائمة ومتاحة؟
قد لا يتسبب مجمع لا يتصل بالشبكة مطلقاً بالضرورة في فرض تكاليف إضافية على بقية المستهلكين. لكن المشكلة تظهر عندما تكون شبكات الكهرباء قد استثمرت بالفعل في توسيع قدراتها استناداً إلى توقعات بوجود طلب معين، أو عندما يستمر عميل كبير في الاعتماد على الشبكة لتوفير الطاقة الاحتياطية والموثوقية، بينما يشتري منها كميات أقل من الكهرباء.
وما لم تعكس قواعد السوق هذا الاعتماد المستمر على الشبكة، فقد تنتقل بعض التكاليف الثابتة المرتبطة بالشبكة وضمان موثوقية الإمدادات إلى بقية المستهلكين.
وقد بدأ هذا القلق بالفعل في التأثير على عملية وضع القواعد التنظيمية.
ففي ديسمبر 2025، وجهت لجنة تنظيم الطاقة الفيدرالية الأمريكية أكبر مشغل لشبكات الكهرباء في البلاد، وهو PJM، إلى إعادة صياغة قواعده المتعلقة بالأحمال الكهربائية الكبيرة الموجودة في الموقع نفسه مع منشآت توليد الكهرباء.
وشمل ذلك تطوير ترتيبات جديدة لخدمات نقل الكهرباء تهدف إلى عكس الاستخدام الفعلي للشبكة، مع حماية بقية المستهلكين من تحمل انتقال غير مبرر للتكاليف إليهم.
وفي يوليو 2026، قررت الجهات التنظيمية في ولاية تكساس أن مركز بيانات يتشارك نقطة اتصال بالشبكة مع محطة لتوليد الكهرباء قد يُطلب منه التوقف عن العمل أثناء حالات الطوارئ، بما يسمح بتوجيه كامل القدرة الكهربائية المتاحة للمحطة إلى الشبكة العامة.
وهكذا، فإن جلب مصدر الطاقة الخاص بالمشروع لا يعني بالضرورة التخلص من تكاليف النظام الكهربائي المشترك أو الالتزامات المرتبطة به.
الحل الناشئ يتمثل في الاتصال المشروط بالشبكة
لا يتمثل النهج الأكثر وعداً في مقاومة الإمداد الذاتي بالطاقة، بل في تحديد الشروط التي يستطيع بموجبها كبار مستهلكي الكهرباء الاستمرار في الاتصال بالنظام الكهربائي الأوسع.
وقد تبنت أيرلندا نهجاً صارماً بصورة ملحوظة في هذا المجال.
فبموجب سياسة صدرت في ديسمبر 2025، يتعين على مراكز البيانات الجديدة توفير مصادر لتوليد الكهرباء و/أو أنظمة لتخزين الطاقة داخل الموقع أو بالقرب منه، على أن تكون قدرتها مساوية للحد الأقصى من قدرة الاستيراد من الشبكة التي يطلبها مركز البيانات.
كما يتعين أن تشارك مصادر التوليد هذه في سوق الجملة للكهرباء.
ويجب أيضاً على مراكز البيانات تلبية ما لا يقل عن 80% من طلبها السنوي على الكهرباء من خلال مصادر إضافية للطاقة المتجددة يتم تطويرها في أيرلندا.
والمبدأ الذي يقوم عليه هذا النهج واضح: أحضر قدرتك الخاصة على توليد الكهرباء، ولكن اجعل هذه القدرة متاحة أيضاً لدعم نظام الكهرباء الأوسع.
ويتجه الاتحاد الأوروبي في مسار مشابه.
فحزمة الشبكات الأوروبية والإرشادات المرتبطة بها تشجع على تطبيق مبدأ «الأكثر جاهزية يحصل على الخدمة أولاً» في قوائم انتظار الاتصال بالشبكة، إلى جانب اتفاقيات اتصال مرنة.
ويمكن لهذه الاتفاقيات أن تسمح للمشروعات، بما في ذلك كبار مستهلكي الكهرباء، بالاتصال بالشبكة في وقت أسرع مقابل قبول قيود على استخدامهم للشبكة عندما تكون الشبكات تحت ضغط أو تعاني من اختناقات.
ويمكن أن تكون هذه المرونة على جانب الطلب ذات قيمة كبيرة.
ويقدر باحثون من جامعة ديوك أن أنظمة الكهرباء في الولايات المتحدة يمكنها استيعاب أحمال كهربائية كبيرة إضافية تبلغ 76 غيغاواط إذا كان هؤلاء المستهلكون على استعداد لخفض طلبهم على الكهرباء بما يعادل في المتوسط 0.25% فقط من استخدامهم السنوي للكهرباء.
وبالتالي، يمكن للبطاريات ومصادر توليد الكهرباء الموجودة في مواقع مراكز البيانات، والتي يتم إنشاؤها أساساً لضمان موثوقية تشغيل تلك المراكز، أن تساعد أيضاً على تخفيف الضغط الواقع على شبكة الكهرباء الأوسع.
أسئلة لمستقبل قطاع الكهرباء
لا يعني أي مما سبق الدعوة إلى عرقلة إنشاء مصادر طاقة خاصة.
فتوسيع شبكات الكهرباء وإصلاح آليات الربط بها لم يواكبا الطلب الجديد في العديد من الأسواق، كما أن مطالبة استثمار تبلغ قيمته مليارات الدولارات بانتظار الكهرباء لسنوات ليست حلاً أيضاً.
لكن من الذي ينبغي أن يدفع تكلفة قدرة الشبكة التي تستمر مجمعات البيانات ذات الإمداد الذاتي في الاعتماد عليها عندما تتوقف محطات الطاقة الخاصة بها عن العمل؟
وما مقدار القدرة الجديدة لتوليد الكهرباء التي ينبغي إلزام أحد المجمعات بإضافتها؟ وكيف يمكن للجهات التنظيمية التأكد من أن هذه الإمدادات تمثل بالفعل قدرة إضافية جديدة، وأنها منخفضة الكربون وموثوقة؟
وما خدمات المرونة أو الموثوقية التي ينبغي أن يقدمها مركز البيانات مقابل حصوله على حق الوصول إلى شبكة الكهرباء؟
ولا تقتصر أهمية هذه الأسئلة على الولايات المتحدة وأوروبا.
فقد اقترحت ميزانية الهند للعام المالي 2026-2027 منح إعفاء ضريبي يمتد حتى عام 2047 للشركات الأجنبية المؤهلة التي تقدم خدمات الحوسبة السحابية العالمية باستخدام خدمات مراكز البيانات الموجودة في الهند.
وفي الوقت نفسه، تعمل إندونيسيا بصورة نشطة على جذب الاستثمارات في مراكز البيانات، بالتزامن مع تنفيذ توسع كبير في إنتاج الطاقة المتجددة.
ومع تنافس الأسواق الناشئة على جذب البنية التحتية للذكاء الاصطناعي، لا تزال أمامها فرصة لوضع قواعد واضحة بشأن تقاسم تكاليف تطوير شبكات الكهرباء، وإضافة قدرات جديدة منخفضة الكربون، وتوفير المرونة في الطلب على الكهرباء، قبل أن تصبح الأحمال التي تبلغ قدرتها عدة غيغاواط واقعاً ثابتاً يصعب تغييره.
شبكة الكهرباء ليست مجرد آلة لنقل الإلكترونات، بل هي نظام مشترك للتكاليف والمسؤوليات وضمان موثوقية الإمدادات.
ومع اتجاه مجمعات الذكاء الاصطناعي إلى توفير مصادر الطاقة الخاصة بها، لا يتمثل السؤال الحقيقي في ما إذا كانت هذه المجمعات متصلة بالشبكة أم منفصلة عنها، بل في ما الذي يتعين عليها تقديمه للشبكة عندما تظل تعتمد عليها.




