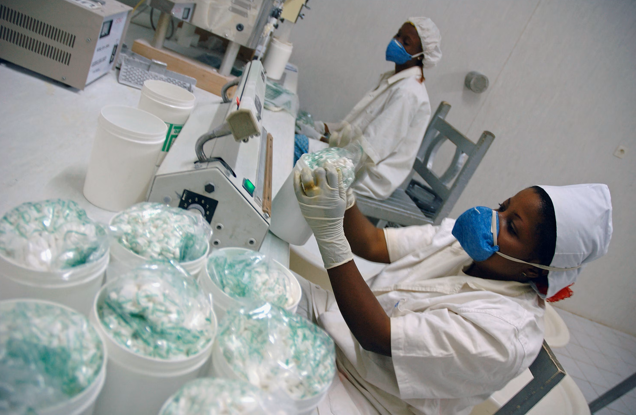
- يتزايد الطلب على الأدوية في أفريقيا مع نمو السكان وارتفاع انتشار الأمراض غير السارية.
- يلبّي مصنعو الأدوية الجنيسة جزءاً كبيراً من احتياجات السوق، لكن أفريقيا لا تزال تعتمد بدرجة كبيرة على الأدوية والمكونات الدوائية المستوردة.
- يمكن للشراء الموحّد، والإنتاج المحلي، والتمويل الأكثر قابلية للتنبؤ أن تسهم جميعها في تحسين الوصول إلى الأدوية، وفي الوقت نفسه خلق فرص جديدة أمام الشركات المصنّعة.
يشهد الطلب على الرعاية الصحية في أفريقيا تحولاً سريعاً. وعلى عكس التصورات الشائعة، فإن أسواق الأدوية في القارة بعيدة كل البعد عن حالة الجمود أو الثبات.
وتتسع بسرعة الحاجة إلى أنواع جديدة من الأدوية لعلاج الحالات الصحية المرتبطة بعصرنا الحالي، ما يخلق فرصة فريدة أمام الشركات المصنّعة لبناء سلسلة إمداد أكثر مرونة وقدرة على الصمود في المنطقة. وقد يمثل ذلك مكسباً مزدوجاً لكل من المستثمرين ومئات الملايين من المرضى الذين يحتاجون إلى رعاية صحية أفضل.
وفي حين أن عبء الأمراض المعدية والحالات المرتبطة بصحة الأمهات لم يختفِ، فإن الارتفاع المتسارع في انتشار الأمراض غير السارية، بدءاً من السرطان وصولاً إلى السكري، يعيد تشكيل المشهد الصحي في مختلف أنحاء أفريقيا جنوب الصحراء الكبرى.
ونتيجة لذلك، يُتوقع أن تتجاوز قيمة سوق الأدوية الأفريقية 50 مليار دولار بحلول عام 2030، مدفوعة بالنمو السكاني السريع والاحتياجات الصحية المتزايدة، وهو ما يجعل أفريقيا أسرع مناطق العالم نمواً في قطاع الأدوية.
ويجري حالياً تحول كبير في طبيعة عبء الأمراض. فما زالت الأمراض الفيروسية والبكتيرية والطفيلية، مثل فيروس نقص المناعة البشرية والملاريا والسل والإيبولا، ضمن أعلى الأولويات الصحية.
لكن الارتفاع الكبير في المشكلات الصحية المرتبطة بالأنظمة الغذائية غير الصحية، وتراجع النشاط البدني، وتلوث الهواء، يعني أن الأمراض غير السارية مرشحة لأن تتجاوز مجتمعةً الأمراض المعدية والأمراض المرتبطة بالأمومة وحديثي الولادة والتغذية، لتصبح السبب الرئيسي للوفيات في أفريقيا جنوب الصحراء الكبرى بحلول عام 2030.
ما الذي يدفع تصنيع الأدوية وتوفيرها في أفريقيا؟
يشكل تلبية هذه الاحتياجات الطبية الهائلة والسريعة التغير تحدياً كبيراً، خاصة أن أفريقيا لا تمثل سوى نحو 3% من إجمالي تصنيع الأدوية على مستوى العالم، في حين يتم استيراد أكثر من 70% من الأدوية المستخدمة في القارة.
ومع ذلك، لا تزال هناك مؤشرات مشجعة على إحراز تقدم. فجهود توحيد الأطر التنظيمية، وتعزيز القوة الشرائية المحلية، وتحقيق أهداف الإنتاج المحلي تتسارع بوتيرة ملحوظة. كما تسهم الأهداف الطموحة على مستوى القارة في دفع هذا الزخم إلى الأمام، إذ يسعى الاتحاد الأفريقي إلى إنتاج 60% من المنتجات الصحية الضرورية محلياً بحلول عام 2040.
وتأتي مراكز التوزيع الإقليمية الرئيسية، مثل نيجيريا وكينيا وغانا وجنوب أفريقيا، في طليعة هذا التحول.
وقد بدأت أفريقيا بالفعل في إحراز تقدم في تحويل السياسات إلى إجراءات عملية وإزالة العقبات التي تعيق التصنيع المحلي، من خلال إطلاق الوكالة الأفريقية للأدوية، ومنصة تنسيق تصنيع المنتجات الصحية الأفريقية، وآلية الشراء الأفريقية الموحّدة.
وتساعد هذه المؤسسات على تبسيط إجراءات الموافقة التنظيمية وتسريع وصول المنتجات إلى رفوف الصيدليات، بحيث تصبح متاحة قبل أشهر عديدة مقارنة بما كان عليه الوضع سابقاً.
فعلى سبيل المثال، أطلقت المراكز الأفريقية لمكافحة الأمراض والوقاية منها مؤخراً أول مناقصة لها لشراء الأدوية الأساسية المتعلقة بالصحة الإنجابية وصحة الأمهات وحديثي الولادة والأطفال، وتشمل 10 منتجات ذات أولوية في عدد مماثل من البلدان. ومن المتوقع أن تسهم هذه المبادرة في تحسين أمن الإمدادات، وتعزيز مشاركة المصنعين الأفارقة، وتحقيق وفورات في التكاليف تتراوح بين 30% و90%.
«تتحول القارة بعيداً عن الاعتماد على الجهات المانحة، وتتجه نحو تعزيز القوة الشرائية المحلية، والتصنيع الإقليمي، وزيادة الاعتماد على الذات.»
كيف يعيد مصنعو الأدوية الجنيسة والمستحضرات الحيوية المشابهة تشكيل سوق الأدوية الأفريقية؟
في ظل هذه التطورات، يؤدي مصنعو الأدوية الجنيسة والمستحضرات الحيوية المشابهة دوراً بالغ الأهمية. فهذه الشركات، التي تنتج نحو 80% من حجم الأدوية في العالم، تشكل بالفعل ركيزة أساسية لإتاحة العديد من العلاجات بأسعار معقولة في مختلف أنحاء أفريقيا.
وأصبحت أمام هذه الشركات الآن فرصة جديدة وكبيرة لسد الفجوة في السوق التي نتجت عن الارتفاع السريع في الطلب على علاجات الأمراض غير السارية. وفي الوقت الذي قلصت فيه بعض شركات الأدوية متعددة الجنسيات عملياتها أو انسحبت من بعض الأسواق الأفريقية خلال السنوات الأخيرة، بات مصنعو الأدوية الجنيسة المصدر الرئيسي لتوفير علاجات مضمونة الجودة وبأسعار مناسبة في أنحاء القارة.
فالسوق تتوسع، ويتنافس المنتجون الأفارقة المحليون، والموردون الآسيويون الصاعدون، والشركات الدولية الراسخة المتخصصة في الأدوية الجنيسة على الحصول على حصة أكبر منها.
ومن المتوقع أن يبلغ متوسط النمو الاقتصادي في أفريقيا جنوب الصحراء الكبرى نحو 4.4% خلال عامي 2026 و2027، ما سيزيد القدرة الإنفاقية في المنطقة. وفي الوقت ذاته، يؤدي توسيع نطاق التغطية الصحية الوطنية إلى خلق طلب أكثر استقراراً وقابلية للتنبؤ على الأدوية، سواء كانت مستوردة أو منتجة محلياً.
ما أبرز العقبات التي تواجه سوق الأدوية المتنامية في أفريقيا؟
رغم ذلك، لا تزال هناك عقبات كبيرة. وتتمثل إحدى المشكلات في خلل جوهري في الطريقة التي يُموّل بها قطاع الصحة العالمي، إذ يُوجَّه قدر كبير جداً من أموال الجهات المانحة والتمويل الإنمائي نحو تدخلات رفيعة المستوى، بدلاً من استخدامها لضمان توفير الإمدادات من الأدوية اليومية الأساسية التي يحتاج إليها المرضى فعلياً.
وتتمثل عقبة أخرى في الاعتماد الكبير على سلاسل الإمداد الأجنبية لتصنيع الأدوية النهائية، وهو ما يهدد قدرة الأنظمة المحلية على الصمود والمرونة. ولا تزال أفريقيا تستورد أكثر من 95% من المكونات الدوائية الفعالة التي تحتاج إليها، ما يجعل الإنتاج المحلي مرتفع التكلفة وعرضة للتأثر بصدمات سلاسل الإمداد العالمية.
كما أن الإمدادات موزعة بشكل غير متوازن ومثير للقلق بين مختلف الفئات العلاجية. فقد تركزت شركات كثيرة على الأدوية الفموية الأساسية لعلاج أمراض القلب والأوعية الدموية، وعلى مضادات العدوى ذات أحجام الطلب المرتفعة، بينما ظلت مجالات علاجية أخرى تعاني من إهمال شديد.
ولا يتمتع سوى شخص واحد من كل شخصين مصابين بداء السكري من النوع الأول في أفريقيا بإمكانية موثوقة للحصول على الإنسولين، في حين تستمر حالات النقص الحاد في التفاقم بالنسبة لبعض الإمدادات، مثل المستحضرات القابلة للحقن المعقمة، والمضادات الحيوية المتخصصة، والتركيبات الدوائية المخصصة للأطفال.
كيف يمكن جعل سوق الأدوية الأفريقية أكثر استدامة؟
لضمان إمدادات مستدامة من الأدوية، يحتاج المصنعون إلى تخطيط دقيق، إلى جانب عمل منسق يجمع بين الشركات والحكومات والشركاء العاملين في مجال الصحة العالمية.
كما يتعين على موردي الأدوية الاستثمار في بناء قدراتهم على المدى الطويل. ويحدد تقرير جديد صادر عن مؤسسة «الوصول إلى الدواء» ثماني فرص عملية، من بينها مواءمة قدرات الشركات مع الفجوات الموجودة في السوق، والاستثمار في المنتجات التي لا تزال احتياجات المرضى إليها غير ملباة بشكل كافٍ.
لكن لا يمكن لأي شركة أن تنجز ذلك بمفردها. فعلى مستوى المنظومة ككل، يتعين على الجهات التي تمول الرعاية الصحية والجهات المسؤولة عن شراء الأدوية، سواء في القطاع العام أو الخاص، توفير طلب أكثر استقراراً وقابلية للتنبؤ، بما يشجع الشركات على البقاء في السوق والاستثمار فيها على المدى الطويل.
وبالنسبة للحكومات، فإن التحدي المرتبط بالأمراض غير السارية هو تحدٍ هيكلي في الأساس. فقد تشكلت نظم تمويل الصحة وأولويات الجهات المانحة وأنظمة المشتريات تاريخياً حول مكافحة الأمراض المعدية، ولم تتكيف الكثير منها حتى الآن مع العبء المتزايد للأمراض المزمنة.
ويتطلب سد هذه الفجوة إعادة توجيه تمويل الجهات المانحة، الذي لا يزال يميل بدرجة كبيرة نحو الأمراض المعدية، بالإضافة إلى زيادة الإيرادات المحلية المخصصة للصحة بصورة أكبر بكثير.
كما تمثل الضرائب الصحية المفروضة على السكر والتبغ وسيلة مهمة لبناء مصدر إيرادات مستدام يمكن إعادة استثماره في الخدمات الصحية. ففي غانا، أدى رفع الضريبة على التبغ من 23% عام 2020 إلى 38% عام 2024 إلى زيادة الإيرادات الضريبية بأكثر من الضعف، بينما حققت ضريبة «تعزيز الصحة» في جنوب أفريقيا، وهي ضريبة انتقائية مفروضة على المشروبات المحلاة بالسكر، إيرادات بلغت 319 مليون دولار خلال أول عامين من تطبيقها.
وفي نهاية المطاف، لا تستطيع الشركات النجاح بمعزل عن بقية مكونات المنظومة، فهي تحتاج إلى إشارات واضحة وموثوقة بشأن الطلب حتى تتمكن من اتخاذ قرارات الاستثمار. ويجسد القرار الأخير لشركة «أسبن فارماكير» بعدم تصنيع حقنة «ليناكابافير» للوقاية من فيروس نقص المناعة البشرية في جنوب أفريقيا، بسبب غياب طلب مضمون عليها، المعضلة التي يواجهها المصنعون في كثير من الأحيان.
تقف سوق الرعاية الصحية الأفريقية اليوم عند مفترق طرق. ومع التخفيضات الكبيرة في حجم المساعدات الدولية، تتحول القارة بعيداً عن الاعتماد على الجهات المانحة، وتتجه نحو تعزيز القوة الشرائية المحلية، والتصنيع الإقليمي، وزيادة الاعتماد على الذات.
وعلى قادة الشركات، وخاصة العاملين في شركات تصنيع الأدوية الجنيسة، اغتنام هذه الفرصة من خلال التوسع في المجالات ذات الأولوية لعلاج الأمراض غير السارية، وبناء قدرات تصنيعية طويلة الأجل.
أما الشركات التي تستثمر مبكراً في القدرات الإقليمية، ونقل التكنولوجيا، والمجالات العلاجية التي لا تزال تعاني من نقص في المنتجات والخدمات، فمن المرجح أن تجني العوائد التجارية الناتجة عن هذه الاستثمارات.
وفي الوقت نفسه، ستسهم هذه الشركات أيضاً في رسم ملامح مستقبل الرعاية الصحية في القارة الأفريقية.