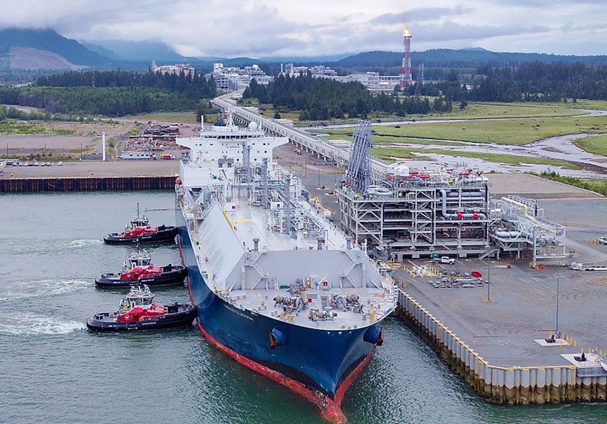
في ظل تزايد الغموض المحيط بإمدادات النفط الروسي بسبب العقوبات، وتصاعد التقلبات في مسارات الطاقة القادمة من غرب آسيا، تتيح خطوط الأنابيب ومحطات الغاز الطبيعي المسال الجديدة المطلة على المحيط الهادئ في كندا للهند فرصة لتنويع مزيجها من مصادر الطاقة قبل أن تفرض عليها أزمة مستقبلية هذا الخيار.
مع مواجهة النفط الروسي حالة متزايدة من عدم اليقين المرتبط بالعقوبات، وتزايد عدم القدرة على التنبؤ بمسارات الطاقة في غرب آسيا، تبرز كندا كمورّد جديد للطاقة إلى آسيا.
وفقاً للبيانات الهندية الرسمية، شكّلت روسيا نحو 39% من فاتورة واردات الهند من النفط الخام خلال السنة المالية 2025-2026، بما يعادل نحو 48 مليار دولار أمريكي. ونتيجة لذلك، أصبح النفط الخام الروسي مهماً بدرجة لا يمكن تجاهلها، لكنه في الوقت نفسه أصبح يشكل نسبة كبيرة بما يكفي لخلق مخاطر ناجمة عن تركّز الإمدادات في مصدر واحد. وفي الوقت ذاته، أدى التصعيد الأخير للصراع في غرب آسيا إلى ارتفاع أسعار النفط بشكل حاد، وكشف مجدداً مدى هشاشة الإمدادات التي تمر عبر منطقة الخليج. وبالنسبة إلى اقتصاد يعتمد بهذا القدر الكبير على الطاقة المستوردة مثل الاقتصاد الهندي، فهذه ليست مسألة ثانوية. إذ تعتمد الهند على الواردات لتلبية أكثر من 90% من احتياجاتها من النفط الخام.
وبالتالي، لا تتمثل القضية بالنسبة إلى الهند في مجرد شراء النفط بأقل سعر ممكن، وإنما أيضاً في إدارة المخاطر وضمان ألا يؤدي انقطاع أحد مسارات الإمداد إلى صدمة اقتصادية أوسع.
استفادت الهند من النفط الروسي الخام المخفّض السعر منذ عام 2022. وليس هناك ما يدعو نيودلهي إلى التخلي عن مصدر جذاب تجارياً لمجرد أن الظروف الجيوسياسية المحيطة به أصبحت أكثر تعقيداً. والحل هو التنويع، ليس التنويع لمجرد التنويع، بل التنويع الذي يوفّر خيارات استراتيجية حقيقية.
القصة الكندية
هنا تحديداً تستحق كندا اهتماماً أكبر بكثير مما حصلت عليه حتى الآن.
لم تعانِ كندا قط من نقص في موارد الطاقة، بل كانت مشكلتها تتمثل في عدم كفاية البنية التحتية اللازمة للوصول إلى الأسواق خارج الولايات المتحدة.
على مدى عقود، كان المنطق واضحاً ومباشراً. فقد كان النفط والغاز الكنديان يتجهان إلى السوق الأمريكية القريبة والضخمة والجذابة تجارياً. ولم يكن هناك حافز اقتصادي كبير لتطوير البنية التحتية المكلفة اللازمة للوصول إلى أسواق بعيدة. لكن هذا الوضع لم يعد قائماً اليوم.
أدى مشروع توسعة خط أنابيب ترانس ماونتن، الذي أصبح يعمل بكامل طاقته منذ مايو 2024، إلى زيادة قدرة خط الأنابيب الذي يربط ألبرتا بساحل المحيط الهادئ إلى نحو ثلاثة أضعاف. وقد أتاح ذلك للمنتجين الكنديين الوصول إلى المياه المفتوحة، وللمرة الأولى على نطاق واسع، إلى الأسواق الآسيوية.
وبات هذا التغيير واضحاً بالفعل في أرقام الصادرات. ففي عام 2025، ارتفعت صادرات كندا من النفط الخام وما يعادله إلى دول أخرى غير الولايات المتحدة بنسبة 132.6%، رغم أنها لم تكن تزال تمثل سوى 10.1% من إجمالي الصادرات.
وخلال الأشهر الاثني عشر الأولى من تشغيل مشروع ترانس ماونتن الموسع، استحوذت الولايات المتحدة على 51.9% من النفط الخام المصدّر عبر مقاطعة كولومبيا البريطانية. وحصلت الصين على 31.9%، تلتها منطقة هونغ كونغ الإدارية الخاصة بنسبة 7.1%، ثم سنغافورة بنسبة 6.3%. وبلغت حصة كوريا الجنوبية 1.6%، في حين بلغت حصة الهند 1.2%.
ويصبح التباين أكثر وضوحاً عند النظر إلى الواردات الفعلية. فقد استوردت الهند نحو 84 ألف برميل يومياً من النفط الخام الكندي المنشأ خلال عام 2025، بزيادة قدرها 52% مقارنة بالعام السابق. وكان خام كولد ليك هو النوع الرئيسي، إلى جانب كميات أقل من مزيج أكسس ويسترن وخام ويسترن كنديان سيليكت. وقد تم تحميل جزء كبير من هذه الكميات من الولايات المتحدة بدلاً من شحنها مباشرة من الساحل الكندي المطل على المحيط الهادئ.
ولا تمثل هذه الكميات سوى نحو 1.7% من واردات الهند من النفط الخام. أما الصين، على سبيل المقارنة، فقد استوردت نحو 243 ألف برميل يومياً من النفط الخام الكندي خلال عام 2025، أي ما يعادل نحو 2.1% من احتياجاتها الأكبر بكثير من واردات النفط الخام. وبعبارة أخرى، تشتري الصين بالفعل نحو ثلاثة أضعاف ما تشتريه الهند من النفط الخام الكندي.
ولا تزال السوق الآسيوية للطاقة الكندية في طور التشكل. والعلاقات التجارية التي تُبنى اليوم ستؤثر في تحديد الجهات التي ستتمكن من الوصول إلى الإمدادات طويلة الأجل مع توسع قدرة كندا على التصدير. ولذلك تملك الهند فرصة لدخول السوق قبل أن يتحول المشترون الأوائل اليوم إلى أطراف راسخة ومهيمنة غداً.
ومع ذلك، هناك سبب مباشر لبقاء مشتريات الهند من النفط الخام الكندي محدودة نسبياً. فالنفط الخام الكندي الثقيل يحتاج إلى قطع مسافة طويلة للوصول إلى الهند. وتكاليف الشحن عامل مهم، كما أن أمام المصافي الهندية العديد من البدائل. فالنفط الروسي والخليجي والأمريكي والأفريقي وأصناف النفط القادمة من أمريكا اللاتينية كلها تتنافس على الطلب نفسه من المصافي.
يمكن لاتفاقيات الشراء طويلة الأجل أن توفر قدراً أكبر من اليقين للمنتجين الكنديين والمصافي الهندية. كما يمكن للشركات الهندية النظر في المشاركة بحصص ملكية في مشروعات الإنتاج أو التصدير الكندية. ويمكن تنظيم عمليات الشحن حول كميات أكبر وأكثر قابلية للتوقع، في حين تستطيع المؤسسات المالية دعم البنية التحتية المرتبطة بذلك وتمويل التجارة.
ولا يمكن للاعتبارات الاستراتيجية أن تحل محل المنطق التجاري إلى أجل غير مسمى. ويمكن لاتفاقيات الشراء طويلة الأجل أن توفر قدراً أكبر من اليقين للمنتجين الكنديين والمصافي الهندية. كما يمكن للشركات الهندية النظر في المشاركة بحصص ملكية في مشروعات الإنتاج أو التصدير الكندية. ويمكن تنظيم عمليات الشحن حول كميات أكبر وأكثر قابلية للتوقع، في حين تستطيع المؤسسات المالية دعم البنية التحتية المرتبطة بذلك وتمويل التجارة.
وهذا هو النوع من البنية التجارية التي يمكن أن يحوّل شحنة عرضية إلى علاقة اقتصادية استراتيجية.
وتتمتع الهند أيضاً بميزة مهمة على مستوى التكرير. فمصافيها الرئيسية قادرة على معالجة أنواع النفط الثقيلة وعالية المحتوى النسبي من الكبريت التي تتميز بها إنتاجات غرب كندا. وقد اشترت شركة ريلاينس النفط الخام الكندي لمصفاة جامناغار، كما اشترت شركة إنديان أويل أيضاً خام ويسترن كنديان سيليكت.
العامل الروسي
يجب النظر إلى الحسابات التجارية في ضوء البيئة الجيوسياسية المتغيرة.
ومن حيث الكميات، تشير بيانات التجارة التجارية إلى أن روسيا وفرت 43.25% من واردات الهند من النفط الخام خلال الفترة الممتدة من أبريل إلى يوليو 2026. وفي يوليو وحده، بلغت حصتها 50.83%، بما يعادل نحو 2.47 مليون برميل يومياً.
أقر مجلس الشيوخ الأمريكي تشريعاً من شأنه أن يمنح الرئيس صلاحية فرض رسوم جمركية تصل إلى 100% على الدول التي تُعد من كبار المشترين للطاقة الروسية. إلا أن الإجراء لا يزال يتطلب موافقة مجلس النواب ولم يتحول إلى قانون بعد. ولذلك سيكون من السابق لأوانه بناء سياسة الطاقة الهندية على سيناريو عقوبات قد يتحقق أو لا يتحقق. لكن تجاهل هذا الاحتمال سيكون أيضاً تصرفاً غير حكيم.
والنهج المنطقي هو ضمان وجود علاقات بديلة للإمداد قبل أن تصبح هناك حاجة ملحة إليها. وهذا هو الفرق بين التنويع باعتباره سياسة مدروسة والتنويع باعتباره استجابة لإدارة أزمة.
فرصة الغاز الطبيعي المسال
يمثل النفط الخام الفرصة المباشرة، لكن الغاز الطبيعي المسال قد يصبح أكثر أهمية بمرور الوقت.
بدأت كندا الآن فقط في التحول إلى مصدر جاد للغاز الطبيعي المسال. وقد بدأت منشأة «إل إن جي كندا» في كيتيمات عمليات الشحن من ساحل المحيط الهادئ، ما فتح مساراً جديداً لنقل الغاز الطبيعي من غرب كندا إلى آسيا. ووضعت أوتاوا هدفاً للوصول إلى إنتاج يبلغ 50 مليون طن سنوياً من الغاز الطبيعي المسال بحلول عام 2030، مع إمكانية ارتفاعه إلى 100 مليون طن بحلول عام 2040.
ولا تكمن أهمية ذلك بالنسبة إلى الهند فقط في أن كندا توفر مصدراً إضافياً للغاز. فالبنية التحتية الكندية المطلة على المحيط الهادئ تخلق إمكانية إقامة علاقة إمداد طويلة الأجل خارج جغرافيا الطاقة التقليدية المتمركزة حول الخليج. والهند بالفعل واحدة من أكبر مستوردي الغاز الطبيعي المسال في العالم، ومن المتوقع أن تمثل أكثر من ثلث نمو الطلب العالمي على الطاقة خلال العقدين المقبلين.
وبطبيعة الحال، ستكون التحديات الاقتصادية كبيرة. فالغاز الطبيعي المسال الكندي يجب أن ينافس الإمدادات القادمة من قطر والولايات المتحدة وأستراليا ومنتجين آخرين، في حين أن المسار عبر المحيط الهادئ إلى الهند أطول بكثير من الطرق القادمة من موردي الهند التقليديين.
وتوفر الشراكة الاستراتيجية للطاقة بين الهند وكندا، التي أُعلنت في عام 2026، إطاراً سياسياً مفيداً. وينبغي أن تتمثل الخطوة التالية في تحويل هذا الإطار إلى ترتيبات قابلة للتطبيق تجارياً.
وينطبق المبدأ ذاته على غاز البترول المسال. فالطلب الهندي المتنامي على غاز البترول المسال، إلى جانب توسع قدرة كندا على تصديره إلى الأسواق الآسيوية، يخلق مجالاً آخر يمكن فيه استكشاف ترتيبات طويلة الأجل. وفي الوقت الراهن، تفتقر كندا إلى البنية التحتية الكافية لتفعيل هذه الإمكانات. كما أن علاقة الطاقة الناشئة بين البلدين تتجاوز نطاق الهيدروكربونات، إذ تحركت الهند وكندا باتجاه إبرام ترتيب كبير وطويل الأجل لتوريد اليورانيوم، ما يضيف بعداً استراتيجياً إلى شراكة الطاقة التي تشهد توسعاً بالفعل.
ينبغي للهند ألا تنتظر وقوع أزمة
لا تستطيع كندا أن تحل محل روسيا. ولا تستطيع أن تحل محل الخليج. ولا تحتاج إلى ذلك أصلاً. فأمن الطاقة لا يتعلق بالعثور على مورّد واحد قادر على استبدال مورّد آخر، بل بضمان ألا يتحول فقدان أحد مصادر الإمداد أو تعطله إلى صدمة اقتصادية.
تقدم كندا للهند شيئاً لا يستطيع سوى عدد قليل نسبياً من كبار موردي الطاقة تقديمه: قاعدة ضخمة من الموارد، ومسار تصدير عبر المحيط الهادئ، وبعداً جغرافياً عن أبرز نقاط الاختناق في طرق الطاقة في غرب آسيا. وفي المقابل، تقدم الهند لكندا شيئاً لا يقل قيمة: سوقاً ضخمة ومتنامية في وقت تسعى فيه أوتاوا إلى تقليص اعتمادها الاستثنائي على الولايات المتحدة.
تقدم كندا للهند شيئاً لا يستطيع سوى عدد قليل نسبياً من كبار موردي الطاقة تقديمه: قاعدة ضخمة من الموارد، ومسار تصدير عبر المحيط الهادئ، وبعداً جغرافياً عن أبرز نقاط الاختناق في طرق الطاقة في غرب آسيا. وفي المقابل، تقدم الهند لكندا شيئاً لا يقل قيمة: سوقاً ضخمة ومتنامية في وقت تسعى فيه أوتاوا إلى تقليص اعتمادها الاستثنائي على الولايات المتحدة.
وبالتالي، تتلاقى مصالح الطرفين، لكن هذا التقارب لن يؤدي تلقائياً إلى زيادة التجارة. فالعوائق التجارية حقيقية، وسيحتاج كلا الحكومتين إلى العمل مع الشركات لمعالجتها.
وينبغي للهند الآن الانتقال من الحوار إلى الاستكشاف التجاري. ويمكن لشركات إنديان أويل وBPCL وHPCL وريلاينس دراسة اتفاقيات شراء طويلة الأجل للنفط الخام الكندي، في حين ينبغي لشركات الغاز الهندية تقييم عقود الغاز الطبيعي المسال الكندي مع دخول قدرات تصديرية جديدة حيز التشغيل.
إن الخيار الكندي يتمتع بقيمة حتى في حال عدم اللجوء إليه. فتنويع مزيج الطاقة يمنح الدولة مساحة أكبر للمناورة عندما ترتفع الأسعار أو تتعرض سلاسل الإمداد للاضطراب أو تتغير الحسابات الجيوسياسية. وفي مجال أمن الطاقة، فإن امتلاك خيار قبل اندلاع الأزمة أكثر قيمة بكثير من البحث عن خيار بعد بدء الأزمة.
وينبغي أن يتمثل دور الحكومة في تسهيل هذه المناقشات، من خلال جمع المنتجين والمصافي وشركات الشحن والمؤسسات المالية، مع معالجة قضايا حماية الاستثمارات والتمويل والشحن وترتيبات الإمداد طويلة الأجل.
إن الخيار الكندي يتمتع بقيمة حتى في حال عدم اللجوء إليه. فتنويع مزيج الطاقة يمنح الدولة مساحة أكبر للمناورة عندما ترتفع الأسعار أو تتعرض سلاسل الإمداد للاضطراب أو تتغير الحسابات الجيوسياسية. وفي مجال أمن الطاقة، فإن امتلاك خيار قبل اندلاع الأزمة أكثر قيمة بكثير من البحث عن خيار بعد بدء الأزمة.