- تعرّف على أبرز القصص والتطورات التي تشكّل المشهد المالي العالمي.
- أبرز الأخبار: حرائق الغابات تكشف عن ارتفاع تكلفة المخاطر المناخية؛ المستثمرون يعيدون التفكير في الصناديق المستدامة؛ والتدخل في أسواق العملات يعود إلى الواجهة.
- يواصل المنتدى الاقتصادي العالمي العمل على القضايا المتعلقة بالأنظمة المالية والنقدية العالمية.
1. حرائق الغابات في أوروبا تكشف عن تصاعد التكلفة المالية للمخاطر المناخية
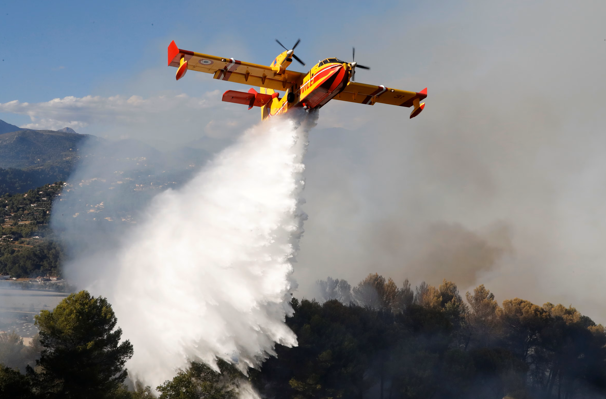
إلى جانب الخسائر البشرية والبيئية الكبيرة، تسلط موجة حرائق الغابات الأخيرة والمستمرة الضوء على كيفية تحوّل المخاطر المناخية بشكل متزايد إلى قضية مالية.
في عدد من الدول الأوروبية، من بينها فرنسا وإسبانيا واليونان والبرتغال، تسببت حرائق الغابات بالفعل في أضرار اقتصادية تُقدّر بنحو 3.1 مليار يورو، فيما لا تزال شركات التأمين والشركات والأسر تعمل على حصر الخسائر. ومن المتوقع أن ترتفع التداعيات المالية على المدى الطويل مع اكتمال تقييم أضرار الممتلكات وخسائر قطاع السياحة واضطرابات سلاسل التوريد.
كما تكشف هذه الأحداث عن تحدٍ أوسع يواجه أسواق التأمين. فقد بلغت الخسائر العالمية المؤمن عليها والناجمة عن الكوارث الطبيعية 107 مليارات دولار في عام 2025، وكانت حرائق الغابات والفيضانات والعواصف مسؤولة عن 92% من مطالبات التعويض، وفقاً لشركة سويس ري.
ومع ازدياد تواتر الظواهر الجوية المتطرفة وارتفاع تكلفتها، تعيد شركات التأمين تقييم أقساط التأمين ونطاق التغطية والمناطق التي ترغب في تحمل مخاطر التأمين فيها.
وبينما تقدم أوروبا صورة فورية عن حجم الأزمة، فإن التحدي المنهجي عالمي بطبيعته، وتتجاوز تداعياته قطاع التأمين بكثير. فالمخاطر المناخية المادية تتحول بشكل متزايد إلى مخاطر استثمارية، ما يجبر مديري الأصول وصناديق التقاعد وغيرهم من المستثمرين على المدى الطويل على التفكير في كيفية تأثير الظواهر الجوية المتطرفة في محافظهم الاستثمارية وقيمة أصولهم وعوائدهم المستقبلية.
أبرز الآثار المالية
- التأمين: تؤدي الخسائر المتزايدة الناتجة عن الكوارث إلى ارتفاع أقساط التأمين وإعادة تشكيل قرارات شركات التأمين بشأن قبول المخاطر، لا سيما في المناطق الأكثر عرضة للخطر.
- الأصول: قد تواجه العقارات والبنية التحتية والشركات المعرضة للمخاطر المناخية تكاليف أعلى للتمويل والتأمين، ما قد يؤثر في قيمتها على المدى الطويل.
- المستثمرون: تنتقل المخاطر المناخية من كونها مجرد اعتبار مرتبط بالمعايير البيئية والاجتماعية والحوكمة إلى خطر مالي أساسي يؤثر بشكل متزايد في تخصيص رأس المال وإدارة المحافظ الاستثمارية.
2. سوق الصناديق المستدامة تصبح أكثر انتقائية
بينما تتزايد الأضرار المادية الناجمة عن تغير المناخ على أرض الواقع، يواجه مديرو الأصول تحدياً مختلفاً تماماً ضمن خططهم لتطوير المنتجات الاستثمارية، يتمثل في تراجع اهتمام المستثمرين بالصناديق التي تحمل تسميات عامة مثل "مستدامة".
وصل تطوير المنتجات العالمية في مجال الصناديق المستدامة إلى أدنى مستوى قياسي له خلال الربع الثاني من عام 2026، وفقاً لبيانات شركة مورنينغ ستار.
وسجلت أوروبا إطلاق 13 صندوقاً مستداماً فقط مقابل إغلاق 64 صندوقاً، أي بمعدل تصفية يقارب خمسة صناديق مقابل كل صندوق جديد يتم إطلاقه. وفي الولايات المتحدة، تم إطلاق ثلاثة صناديق فقط مقابل إغلاق 22 صندوقاً.
ويأتي هذا التراجع نتيجة ظروف صعبة استمرت لعدة سنوات. فقد أثرت أسعار الفائدة المرتفعة سلباً في القطاعات التي تتطلب استثمارات رأسمالية كبيرة، مثل الطاقة المتجددة، ما أدى إلى تأخر أداء مؤشر MSCI ACWI SRI عن مؤشره الأوسع، حيث سجل عائداً بلغ 56% مقابل 65% خلال خمس سنوات.
وفي الوقت نفسه، أدت الرقابة التنظيمية الأكثر صرامة في أوروبا والمملكة المتحدة إلى زيادة مخاطر الامتثال المرتبطة باستخدام الادعاءات العامة المتعلقة بالمعايير البيئية والاجتماعية والحوكمة.
واستجابة لذلك، بدأت رؤوس الأموال تتحول بعيداً عن استراتيجيات الاستبعاد الواسعة للأسهم، وتتجه نحو أدوات الدخل الثابت الأكثر استهدافاً واستراتيجيات التحول السلبية.
وبدلاً من الاكتفاء بسحب الاستثمارات من الشركات ذات الانبعاثات الكربونية المرتفعة، يعمل مديرو الأصول بشكل متزايد على إنشاء صناديق تهدف إلى تمويل إزالة الكربون من الصناعات الثقيلة، مثل الطاقة والصلب والنقل.
ويتوافق هذا التوجه مع الدعوات إلى تجاوز التركيز البسيط على الاستثمارات في الطاقة النظيفة والعمل على توسيع نطاق إزالة الكربون ليشمل الصناعات الثقيلة وقطاع النقل.