القائمة الرئيسية

قائمة الترجمات

الذكاء الاصطناعي والتكنلوجيا التي تواجه البنوك العربية

الذكاء الاصطناعي والتكنلوجيا التي تواجه البنوك العربية

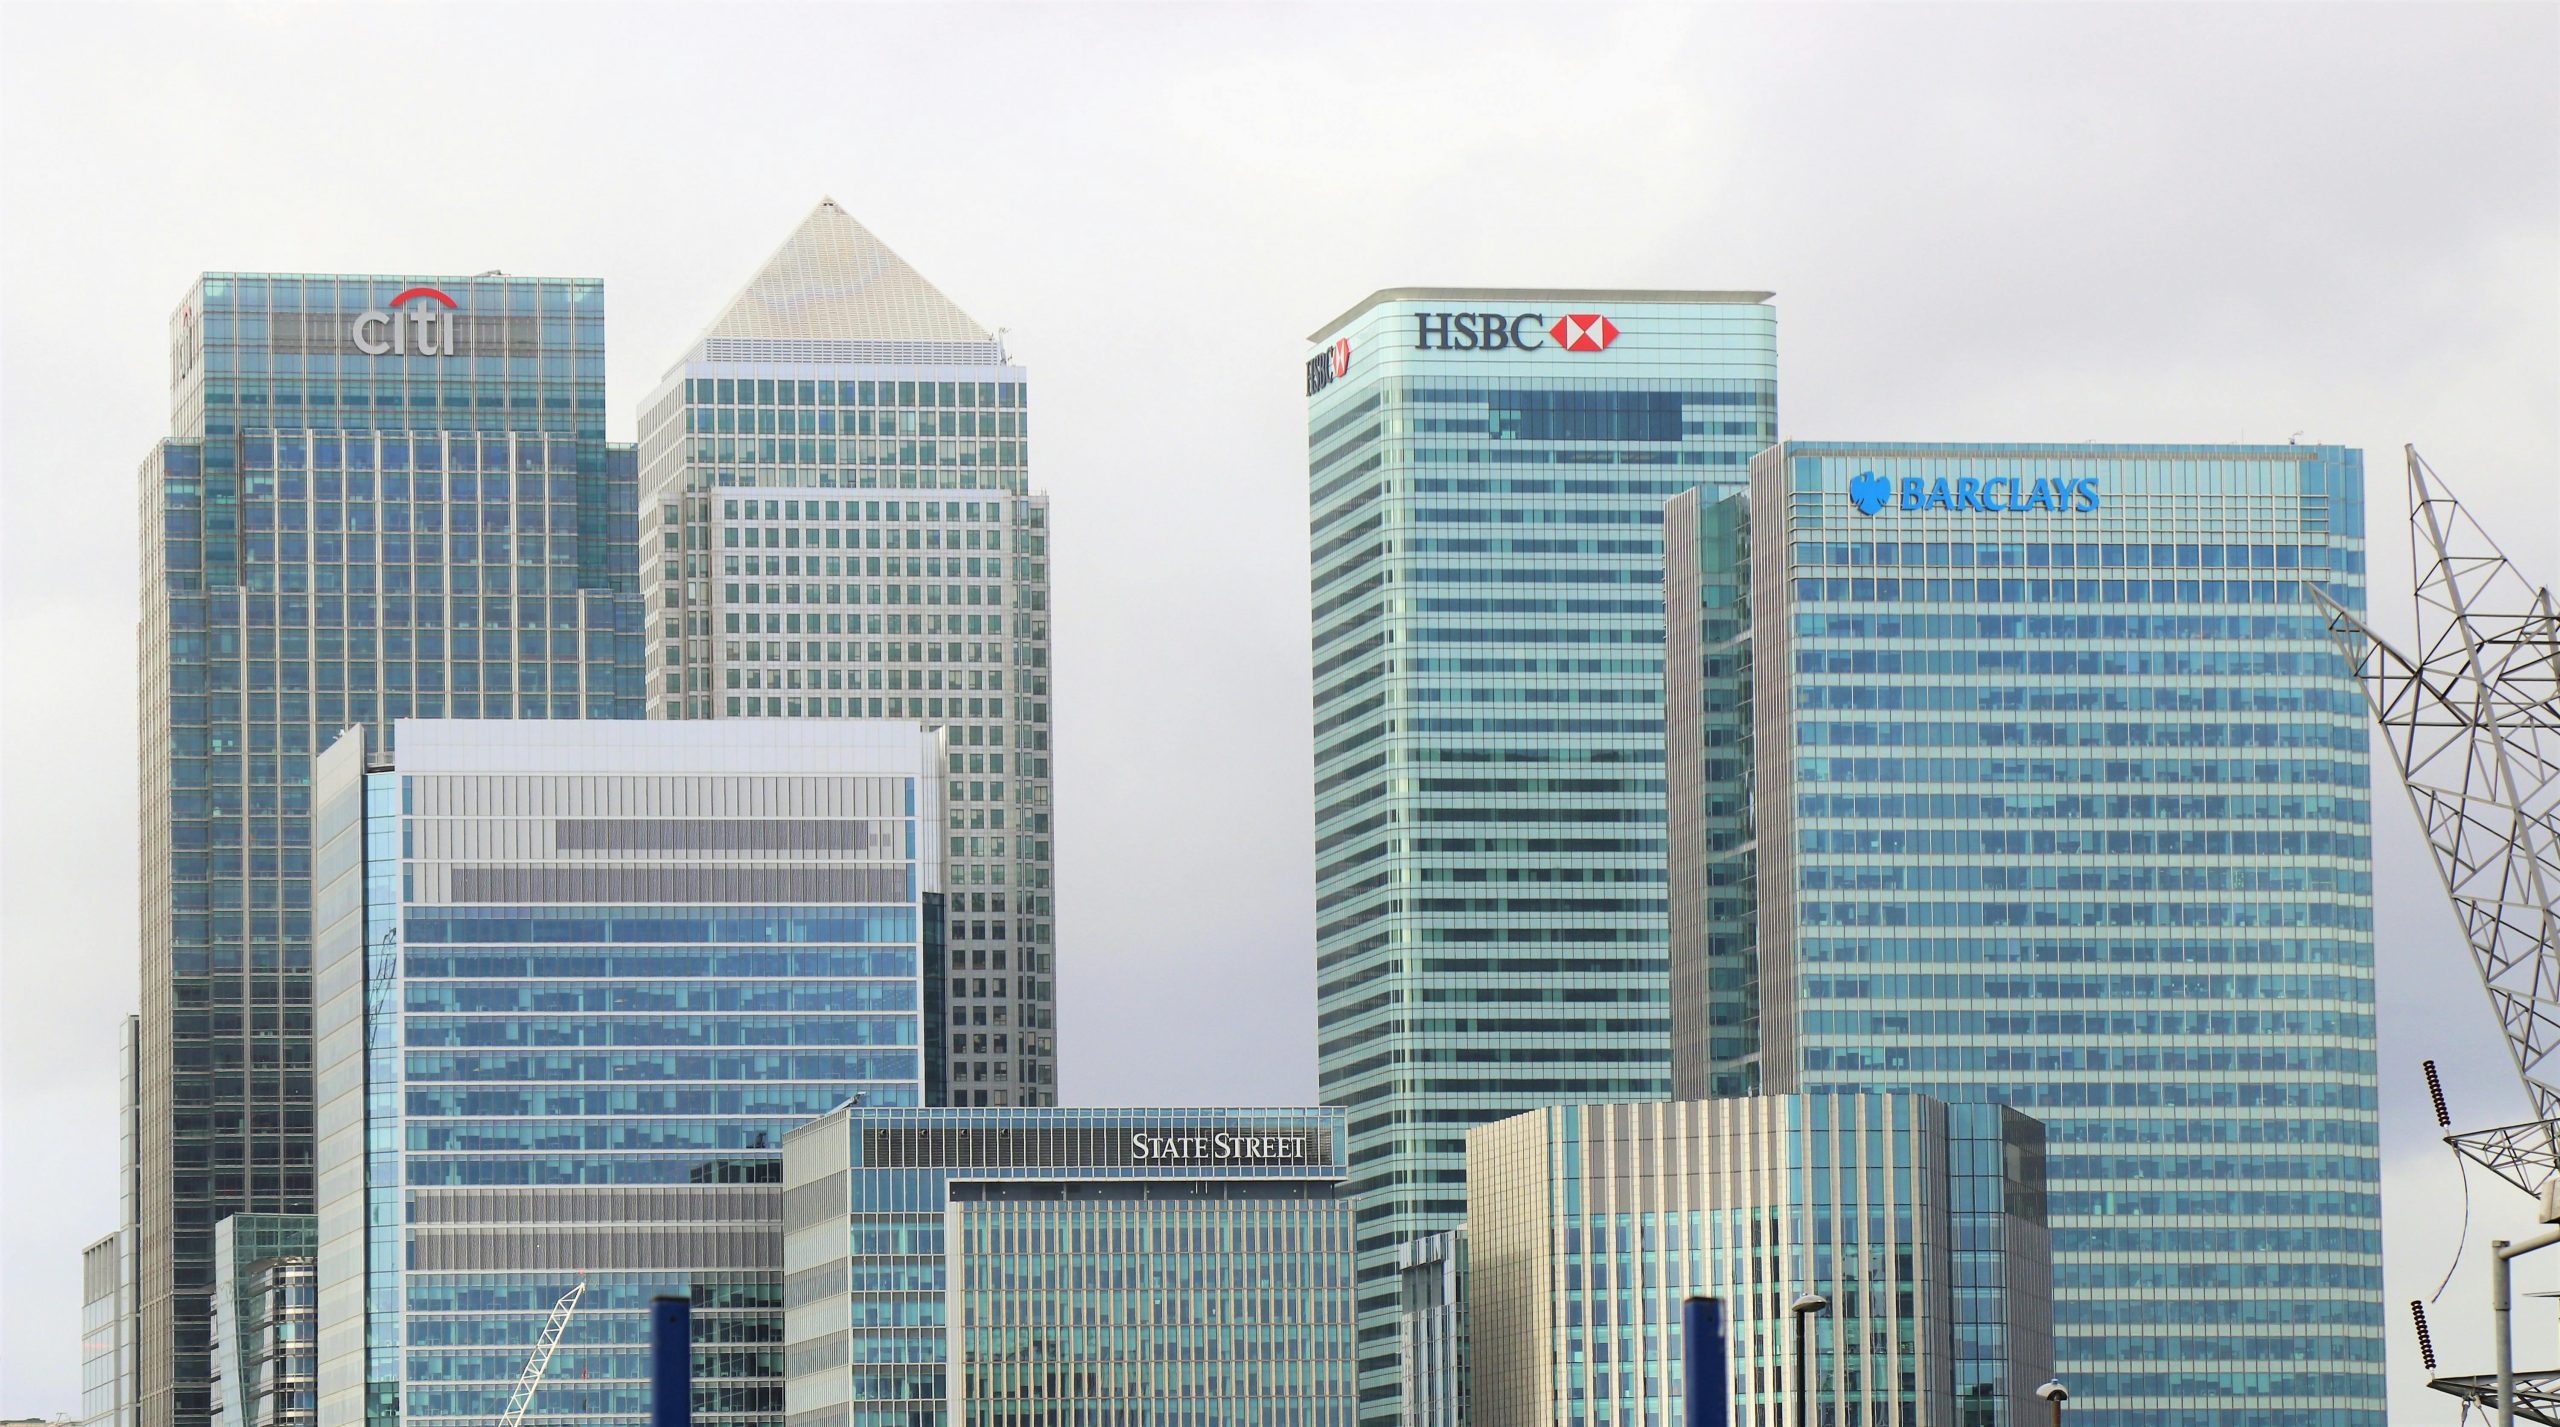
يتناول المقال موضوع الذكاء الاصطناعي والتكنولوجيا التي تواجه البنوك العربية في ظل التطور التكنولوجي المتسارع وتأثيره على القطاع المالي. يناقش المقال تحديات الذكاء الاصطناعي، بما في ذلك المخاطر السيبرانية، فقدان الوظائف، وقضايا الخصوصية، بالإضافة إلى الفرص التي يقدمها مثل تعزيز الكفاءة والإنتاجية والشمول المالي. كما يركز على استخدام الذكاء الاصطناعي في البنوك المركزية لدعم السياسات النقدية والإشراف المالي ومكافحة الجرائم المالية، مع التأكيد على أهمية التوازن بين الابتكار والتنظيم. يشير المقال إلى أهمية بناء بنوك مركزية مواكبة للمستقبل عبر تطوير استراتيجيات رقمية وبنية تحتية قوية، وتشجيع الابتكار المسؤولة. يختتم المقال بتوصيات لتعزيز التكامل بين التكنولوجيا والبشر لتجنب تعميق البطالة وتفاقم عدم المساواة، مع وضع الإنسان في مركز التحول الرقمي لتحقيق الفوائد بشكل مستدام.
تأثير العوامل المؤسسية على اعتماد الذكاء الاصطناعي في الأمن السيبراني المصرفي في الاتحاد الأوروبي

تأثير العوامل المؤسسية على اعتماد الذكاء الاصطناعي في الأمن السيب...

تتناول الدراسة تأثير العوامل المؤسسية على تبني البنوك الأوروبية لتقنيات الذكاء الاصطناعي بهدف تعزيز الأمن السيبراني، مركزة على الركائز التنظيمية والمعيارية والثقافية. باستخدام مراجعة نوعية، تسلط الضوء على دور اللوائح الصارمة مثل (GDPR) في فرض ضغوط قسرية، ومعايير الصناعة التي تعزز الابتكار، والثقافة المؤسسية التي تشكل التحديات. كما تُبرز التوازن المطلوب بين الامتثال التنظيمي والتقدم التكنولوجي وإدارة المخاطر الأخلاقية. تقدم الدراسة فهمًا معمقًا لاستراتيجيات البنوك للتكيف مع المتطلبات المتزايدة والتهديدات المتطورة، مؤكدة على أهمية تبني حلول مبتكرة تحافظ على الثقة العامة وتعزز الاستدامة الأمنية.

الذكاء الاصطناعي في البنوك المركزية

الذكاء الاصطناعي في البنوك المركزية

يستعرض البحث استخدام الذكاء الاصطناعي والتعلم الآلي في قطاع التكنولوجيا المالية، مع التركيز على تحسين الكفاءة وتقليل التكاليف في البنوك المركزية من خلال تقنيات مثل خوارزميات معالجة اللغة الطبيعية والتعلم الآلي في مجالات السياسة النقدية، الرقابة المصرفية، والرقابة على المدفوعات. يناقش البحث الفوائد المحتملة لهذه التقنيات في تعزيز الكفاءة والكشف عن الاحتيال وغسل الأموال، لكنه أيضًا يسلط الضوء على التحديات مثل صعوبة تفسير بعض النماذج الخوارزمية، والتحيز في الخوارزميات، وحماية البيانات، بالإضافة إلى الحاجة لموارد بشرية متخصصة. كما يوضح أهمية الاستخدام الأخلاقي للذكاء الاصطناعي، مع التأكيد على ضرورة تبني أفضل الممارسات والاهتمام بالخصوصية والشفافية لضمان التكامل الفعّال لهذه التقنيات في العمليات المالية.

إدارة المخاطر في التكنولوجيا المالية: تطبيقات وتحديات إدارة المخاطر القائمة على الذكاء الاصطناعي

إدارة المخاطر في التكنولوجيا المالية: تطبيقات وتحديات إدارة المخا...

تستعرض الدراسة استخدام الذكاء الاصطناعي (AI) والتعلم الآلي (ML) في إدارة المخاطر في قطاع التكنولوجيا المالية، مبرزة فوائد هذه التقنيات في تعزيز الكفاءة وتقليل التكاليف وزيادة الثقة في الخدمات المالية. كما تناقش التحديات المرتبطة باستخدام الذكاء الاصطناعي، مثل قلة الشفافية، التحيز في الخوارزميات، ومخاوف الأمن السيبراني، مشيرة إلى أهمية اتخاذ تدابير لحماية البيانات وضمان العدالة والمساءلة. تركز الدراسة أيضًا على الاعتبارات التنظيمية والخصوصية، مع تسليط الضوء على دور حلول RegTech في ضمان الامتثال للمتطلبات القانونية. كما تؤكد على أهمية الاستخدام الأخلاقي للذكاء الاصطناعي في إدارة المخاطر، وتدعو إلى تبني أفضل الممارسات في دمج هذه التقنيات في الاستراتيجيات المالية، بما في ذلك التدريب المستمر للموظفين لضمان تكامل فعال للذكاء الاصطناعي في العمليات المالية.

ضرورة الذكاء الاصطناعي في التكنولوجيا المالية لرقابة SupTech و RegTech في البنوك والمؤسسات المالية

ضرورة الذكاء الاصطناعي في التكنولوجيا المالية لرقابة SupTech و Re...

تتناول هذه الورقة أهمية الذكاء الاصطناعي في تعزيز التكنولوجيا الإشرافية (SupTech) والتكنولوجيا التنظيمية (RegTech) في القطاع المالي، حيث يُعتبر الذكاء الاصطناعي محركًا أساسيًا لتحسين الامتثال وإدارة المخاطر. تركز الورقة على دور الذكاء الاصطناعي في أتمتة مهام الامتثال، وتحليل البيانات المالية بكفاءة، واكتشاف الأنشطة المشبوهة، مثل غسل الأموال، مما يعزز دقة الرقابة ويقلل من التكاليف. كما تتضمن دراسة حالة حول أنظمة مكافحة غسل الأموال المدفوعة بالذكاء الاصطناعي، مما يبرز فعاليتها في تقليل الإيجابيات الكاذبة وتحسين الكفاءة. رغم الفوائد الكبيرة، تواجه هذه التقنيات تحديات مثل جودة البيانات، والامتثال التنظيمي، والاعتبارات الأخلاقية. تشير الورقة إلى أن الذكاء الاصطناعي أصبح ضرورة لضمان استقرار النظام المالي ومواكبة التطور السريع في البيئة التنظيمية العالمية.

الامتثال التنظيمي والكفاءة في التقنيات المالية: التحديات والابتكارات

الامتثال التنظيمي والكفاءة في التقنيات المالية: التحديات والابتكا...

تتناول هذه الدراسة دور التكنولوجيا التنظيمية (RegTech) في تحسين الامتثال التنظيمي والكفاءة التشغيلية داخل القطاع المالي من خلال دمج تقنيات مثل الذكاء الاصطناعي (AI)، التعلم الآلي (ML)، وBlockchain. تساهم هذه التقنيات في تعزيز إدارة المخاطر عبر أتمتة المهام وتحليل البيانات في الوقت الفعلي لاكتشاف الأنشطة المشبوهة مثل الاحتيال وغسل الأموال، مما يقلل من التكاليف ويزيد من دقة التقارير التنظيمية. ورغم فوائدها، يواجه دمج هذه الحلول تحديات تتعلق بخصوصية البيانات والأمن السيبراني، بالإضافة إلى مقاومة التغيير من المؤسسات المالية. في المستقبل، من المتوقع أن تسهم هذه التقنيات في تطوير معايير تنظيمية عالمية تساهم في تسهيل العمليات عبر الحدود وتعزيز الابتكار في النظام المالي.

الادارة الجيدة في الرقابة المصرفية العربية

الادارة الجيدة في الرقابة المصرفية العربية

تناقش الورقة العلمية تحديات وفرص الذكاء الاصطناعي (AI) في القطاع المالي، حيث يبرز دوره في تحسين الكفاءة، كشف الاحتيال، أتمتة المهام، وتقديم حلول مبتكرة مثل المحادثات الذكية والتوصيات المخصصة. تستعرض الدراسة تطور الاستثمار في تقنيات الذكاء الاصطناعي بين 2017 و2022 وتأثيره على قطاعات مثل الخدمات المصرفية للأفراد والشركات الاستثمارية. باستخدام أدوات مثل ANOVA وChi-Square، تم تحليل البيانات لتحديد الأهمية النسبية لتطبيقات الذكاء الاصطناعي. رغم الفوائد الكبيرة، مثل تقليل الأخطاء وتعزيز الأمن السيبراني، تواجه الصناعة تحديات كغياب التنظيم وزيادة مخاطر الجريمة السيبرانية. تشير النتائج إلى تصاعد استخدام الذكاء الاصطناعي في الهند والعالم لتحقيق مكاسب استراتيجية وتعزيز الإنتاجية مع الحاجة إلى إدارة المخاطر المصاحبة.

استخدام الذكاء الاصطناعي في الرقابة المالية العربية

استخدام الذكاء الاصطناعي في الرقابة المالية العربية

الورقة العلمية  تستعرض استخدامات الذكاء الاصطناعي (AI) خلال الفترة 2019-2020، مع التركيز على تطبيقاته في السياسة العامة والتنظيم المالي. تناقش الورقة كيف يتم استخدام الذكاء الاصطناعي في اكتشاف الممارسات غير القانونية في السوق وتحليل البيانات المالية، بالإضافة إلى دوره في تحسين الخدمات المصرفية والمالية مثل الاكتشاف التلقائي للأخطاء والاحتيال. كما تبرز التحديات المرتبطة باستخدامه، مثل القلق حول الخصوصية والتمييز ضد بعض الفئات الاجتماعية، إضافة إلى الصعوبات التقنية في تطبيق الذكاء الاصطناعي في المجالات المختلفة. تشير الورقة أيضًا إلى تزايد اعتماد الحكومات والشركات على الذكاء الاصطناعي لتحسين عمليات اتخاذ القرارات، مع التأكيد على ضرورة تنظيم هذا الاستخدام لضمان النزاهة وحماية المستهلك.

الذكاء الاصطناعي في البنوك المركزية العربية

الذكاء الاصطناعي في البنوك المركزية العربية

تستعرض الورقة العلمية استخدام الذكاء الاصطناعي في البنوك المركزية لتحسين كفاءة العمليات المالية وزيادة دقة اتخاذ القرارات، مع التركيز على تقنيات مثل التنبؤ الاقتصادي وتحليل المخاطر وأبحاث السياسات. تتناول الورقة تطبيقات الذكاء الاصطناعي في البنوك المركزية حول العالم، مثل بنك إنجلترا الذي يركز على الإشراف الاحترازي، والبنك المركزي الأوروبي الذي يدمج الذكاء الاصطناعي في إدارة البيانات وتحليل التضخم والإشراف المالي، بالإضافة إلى استخدام الاحتياطي الفيدرالي في الولايات المتحدة للذكاء الاصطناعي في إدارة المخاطر. كما يتم تطبيق هذه التقنيات في صربيا لتحليل المخاطر الاقتصادية والتضخم. ورغم الفوائد الكبيرة التي يقدمها الذكاء الاصطناعي، يبرز تحدي الأمان السيبراني وخصوصية البيانات، ما يتطلب إشرافاً بشرياً دقيقاً لضمان تطبيقات آمنة وفعالة في البنوك المركزية.

تقنيات الخدمات المصرفية الرقمية والشمول المالي

تقنيات الخدمات المصرفية الرقمية والشمول المالي

تسلط هذه الدراسة الضوء على تأثير أتمتة الخدمات المصرفية وتقنيات تكامل النظم المالية على الشمول المالي في مقاطعة مدينة نيروبي، كينيا. أظهرت النتائج وجود علاقة إيجابية كبيرة بين الأتمتة والشمول المالي وبين تكامل النظم المالية والشمول المالي، مما يشير إلى أن تحسين هذه التقنيات يعزز الشمول المالي. كما أظهر تحليل الانحدار أن الأتمتة وتكامل النظم تفسر نحو 78.9% من التباين في الشمول المالي، وأكدت تحليل التباين أهمية التأثيرات المشتركة لهذه العوامل. بناءً على هذه النتائج، أوصت الدراسة بتوسيع خدمات الأتمتة المصرفية وتعزيز تكامل النظم المالية لدفع الشمول المالي في كينيا.

الذكاء الاصطناعي والتكنلوجيا التي تواجه البنوك الع...

يتناول المقال موضوع الذكاء الاصطناعي والتكنولوجيا التي تواجه البنوك العربية في ظل التطور التكنولوجي المتسارع وتأثيره على القطاع المالي. يناقش المقال تحديات الذكاء الاصطناعي، بما في ذلك المخاطر السيبرانية، فقدان الوظائف، وقضايا الخصوصية، بالإضافة إلى الفرص التي يقدمها مثل تعزيز الكفاءة والإنتاجية والشمول المالي. كما يركز على استخدام الذكاء الاصطناعي في البنوك المركزية لدعم السياسات النقدية والإشراف المالي ومكافحة الجرائم المالية، مع التأكيد على أهمية التوازن بين الابتكار والتنظيم. يشير المقال إلى أهمية بناء بنوك مركزية مواكبة للمستقبل عبر تطوير استراتيجيات رقمية وبنية تحتية قوية، وتشجيع الابتكار المسؤولة. يختتم المقال بتوصيات لتعزيز التكامل بين التكنولوجيا والبشر لتجنب تعميق البطالة وتفاقم عدم المساواة، مع وضع الإنسان في مركز التحول الرقمي لتحقيق الفوائد بشكل مستدام.

تأثير العوامل المؤسسية على اعتماد الذكاء الاصطناعي...

تتناول الدراسة تأثير العوامل المؤسسية على تبني البنوك الأوروبية لتقنيات الذكاء الاصطناعي بهدف تعزيز الأمن السيبراني، مركزة على الركائز التنظيمية والمعيارية والثقافية. باستخدام مراجعة نوعية، تسلط الضوء على دور اللوائح الصارمة مثل (GDPR) في فرض ضغوط قسرية، ومعايير الصناعة التي تعزز الابتكار، والثقافة المؤسسية التي تشكل التحديات. كما تُبرز التوازن المطلوب بين الامتثال التنظيمي والتقدم التكنولوجي وإدارة المخاطر الأخلاقية. تقدم الدراسة فهمًا معمقًا لاستراتيجيات البنوك للتكيف مع المتطلبات المتزايدة والتهديدات المتطورة، مؤكدة على أهمية تبني حلول مبتكرة تحافظ على الثقة العامة وتعزز الاستدامة الأمنية.

الذكاء الاصطناعي في البنوك المركزية

يستعرض البحث استخدام الذكاء الاصطناعي والتعلم الآلي في قطاع التكنولوجيا المالية، مع التركيز على تحسين الكفاءة وتقليل التكاليف في البنوك المركزية من خلال تقنيات مثل خوارزميات معالجة اللغة الطبيعية والتعلم الآلي في مجالات السياسة النقدية، الرقابة المصرفية، والرقابة على المدفوعات. يناقش البحث الفوائد المحتملة لهذه التقنيات في تعزيز الكفاءة والكشف عن الاحتيال وغسل الأموال، لكنه أيضًا يسلط الضوء على التحديات مثل صعوبة تفسير بعض النماذج الخوارزمية، والتحيز في الخوارزميات، وحماية البيانات، بالإضافة إلى الحاجة لموارد بشرية متخصصة. كما يوضح أهمية الاستخدام الأخلاقي للذكاء الاصطناعي، مع التأكيد على ضرورة تبني أفضل الممارسات والاهتمام بالخصوصية والشفافية لضمان التكامل الفعّال لهذه التقنيات في العمليات المالية.

إدارة المخاطر في التكنولوجيا المالية: تطبيقات وتحد...

تستعرض الدراسة استخدام الذكاء الاصطناعي (AI) والتعلم الآلي (ML) في إدارة المخاطر في قطاع التكنولوجيا المالية، مبرزة فوائد هذه التقنيات في تعزيز الكفاءة وتقليل التكاليف وزيادة الثقة في الخدمات المالية. كما تناقش التحديات المرتبطة باستخدام الذكاء الاصطناعي، مثل قلة الشفافية، التحيز في الخوارزميات، ومخاوف الأمن السيبراني، مشيرة إلى أهمية اتخاذ تدابير لحماية البيانات وضمان العدالة والمساءلة. تركز الدراسة أيضًا على الاعتبارات التنظيمية والخصوصية، مع تسليط الضوء على دور حلول RegTech في ضمان الامتثال للمتطلبات القانونية. كما تؤكد على أهمية الاستخدام الأخلاقي للذكاء الاصطناعي في إدارة المخاطر، وتدعو إلى تبني أفضل الممارسات في دمج هذه التقنيات في الاستراتيجيات المالية، بما في ذلك التدريب المستمر للموظفين لضمان تكامل فعال للذكاء الاصطناعي في العمليات المالية.

ضرورة الذكاء الاصطناعي في التكنولوجيا المالية لرقا...

تتناول هذه الورقة أهمية الذكاء الاصطناعي في تعزيز التكنولوجيا الإشرافية (SupTech) والتكنولوجيا التنظيمية (RegTech) في القطاع المالي، حيث يُعتبر الذكاء الاصطناعي محركًا أساسيًا لتحسين الامتثال وإدارة المخاطر. تركز الورقة على دور الذكاء الاصطناعي في أتمتة مهام الامتثال، وتحليل البيانات المالية بكفاءة، واكتشاف الأنشطة المشبوهة، مثل غسل الأموال، مما يعزز دقة الرقابة ويقلل من التكاليف. كما تتضمن دراسة حالة حول أنظمة مكافحة غسل الأموال المدفوعة بالذكاء الاصطناعي، مما يبرز فعاليتها في تقليل الإيجابيات الكاذبة وتحسين الكفاءة. رغم الفوائد الكبيرة، تواجه هذه التقنيات تحديات مثل جودة البيانات، والامتثال التنظيمي، والاعتبارات الأخلاقية. تشير الورقة إلى أن الذكاء الاصطناعي أصبح ضرورة لضمان استقرار النظام المالي ومواكبة التطور السريع في البيئة التنظيمية العالمية.

الامتثال التنظيمي والكفاءة في التقنيات المالية: ال...

تتناول هذه الدراسة دور التكنولوجيا التنظيمية (RegTech) في تحسين الامتثال التنظيمي والكفاءة التشغيلية داخل القطاع المالي من خلال دمج تقنيات مثل الذكاء الاصطناعي (AI)، التعلم الآلي (ML)، وBlockchain. تساهم هذه التقنيات في تعزيز إدارة المخاطر عبر أتمتة المهام وتحليل البيانات في الوقت الفعلي لاكتشاف الأنشطة المشبوهة مثل الاحتيال وغسل الأموال، مما يقلل من التكاليف ويزيد من دقة التقارير التنظيمية. ورغم فوائدها، يواجه دمج هذه الحلول تحديات تتعلق بخصوصية البيانات والأمن السيبراني، بالإضافة إلى مقاومة التغيير من المؤسسات المالية. في المستقبل، من المتوقع أن تسهم هذه التقنيات في تطوير معايير تنظيمية عالمية تساهم في تسهيل العمليات عبر الحدود وتعزيز الابتكار في النظام المالي.

الادارة الجيدة في الرقابة المصرفية العربية

تناقش الورقة العلمية تحديات وفرص الذكاء الاصطناعي (AI) في القطاع المالي، حيث يبرز دوره في تحسين الكفاءة، كشف الاحتيال، أتمتة المهام، وتقديم حلول مبتكرة مثل المحادثات الذكية والتوصيات المخصصة. تستعرض الدراسة تطور الاستثمار في تقنيات الذكاء الاصطناعي بين 2017 و2022 وتأثيره على قطاعات مثل الخدمات المصرفية للأفراد والشركات الاستثمارية. باستخدام أدوات مثل ANOVA وChi-Square، تم تحليل البيانات لتحديد الأهمية النسبية لتطبيقات الذكاء الاصطناعي. رغم الفوائد الكبيرة، مثل تقليل الأخطاء وتعزيز الأمن السيبراني، تواجه الصناعة تحديات كغياب التنظيم وزيادة مخاطر الجريمة السيبرانية. تشير النتائج إلى تصاعد استخدام الذكاء الاصطناعي في الهند والعالم لتحقيق مكاسب استراتيجية وتعزيز الإنتاجية مع الحاجة إلى إدارة المخاطر المصاحبة.

استخدام الذكاء الاصطناعي في الرقابة المالية العربي...

الورقة العلمية  تستعرض استخدامات الذكاء الاصطناعي (AI) خلال الفترة 2019-2020، مع التركيز على تطبيقاته في السياسة العامة والتنظيم المالي. تناقش الورقة كيف يتم استخدام الذكاء الاصطناعي في اكتشاف الممارسات غير القانونية في السوق وتحليل البيانات المالية، بالإضافة إلى دوره في تحسين الخدمات المصرفية والمالية مثل الاكتشاف التلقائي للأخطاء والاحتيال. كما تبرز التحديات المرتبطة باستخدامه، مثل القلق حول الخصوصية والتمييز ضد بعض الفئات الاجتماعية، إضافة إلى الصعوبات التقنية في تطبيق الذكاء الاصطناعي في المجالات المختلفة. تشير الورقة أيضًا إلى تزايد اعتماد الحكومات والشركات على الذكاء الاصطناعي لتحسين عمليات اتخاذ القرارات، مع التأكيد على ضرورة تنظيم هذا الاستخدام لضمان النزاهة وحماية المستهلك.

الذكاء الاصطناعي في البنوك المركزية العربية

تستعرض الورقة العلمية استخدام الذكاء الاصطناعي في البنوك المركزية لتحسين كفاءة العمليات المالية وزيادة دقة اتخاذ القرارات، مع التركيز على تقنيات مثل التنبؤ الاقتصادي وتحليل المخاطر وأبحاث السياسات. تتناول الورقة تطبيقات الذكاء الاصطناعي في البنوك المركزية حول العالم، مثل بنك إنجلترا الذي يركز على الإشراف الاحترازي، والبنك المركزي الأوروبي الذي يدمج الذكاء الاصطناعي في إدارة البيانات وتحليل التضخم والإشراف المالي، بالإضافة إلى استخدام الاحتياطي الفيدرالي في الولايات المتحدة للذكاء الاصطناعي في إدارة المخاطر. كما يتم تطبيق هذه التقنيات في صربيا لتحليل المخاطر الاقتصادية والتضخم. ورغم الفوائد الكبيرة التي يقدمها الذكاء الاصطناعي، يبرز تحدي الأمان السيبراني وخصوصية البيانات، ما يتطلب إشرافاً بشرياً دقيقاً لضمان تطبيقات آمنة وفعالة في البنوك المركزية.

تقنيات الخدمات المصرفية الرقمية والشمول المالي

تسلط هذه الدراسة الضوء على تأثير أتمتة الخدمات المصرفية وتقنيات تكامل النظم المالية على الشمول المالي في مقاطعة مدينة نيروبي، كينيا. أظهرت النتائج وجود علاقة إيجابية كبيرة بين الأتمتة والشمول المالي وبين تكامل النظم المالية والشمول المالي، مما يشير إلى أن تحسين هذه التقنيات يعزز الشمول المالي. كما أظهر تحليل الانحدار أن الأتمتة وتكامل النظم تفسر نحو 78.9% من التباين في الشمول المالي، وأكدت تحليل التباين أهمية التأثيرات المشتركة لهذه العوامل. بناءً على هذه النتائج، أوصت الدراسة بتوسيع خدمات الأتمتة المصرفية وتعزيز تكامل النظم المالية لدفع الشمول المالي في كينيا.