- يرى 62% من كبار المتخصصين في إبرام الصفقات أن الاعتماد على القرارات البشرية وحدها لم يعد خياراً يمكن الدفاع عنه في المعاملات المعقدة، ومع ذلك، لا يقبل سوى 22% منهم بأن يتولى الذكاء الاصطناعي تقديم التوصية النهائية بشأن توقيع الصفقة من عدمه.
- لطالما انتقلت الخبرة في إصدار الأحكام الاستثمارية عبر المهام التي يؤديها الموظفون المبتدئون، من قضاء ساعات طويلة في مراجعة الوثائق داخل غرف البيانات، وبناء النماذج المالية، إلى مراقبة كيفية موازنة الشركاء الكبار بين الأدلة غير المكتملة.
- ستكون الشركات التي تنجح في توظيف الذكاء الاصطناعي في الأسواق الخاصة هي تلك التي تحرص على تحديد المهارات والمعارف التي يجب أن يظل موظفوها قادرين على ممارستها بأنفسهم.
تتمحور معظم النقاشات الدائرة اليوم حول الذكاء الاصطناعي في الأسواق الخاصة بشأن الكفاءة. فمن الاستثمار في الأسهم الخاصة والائتمان إلى استثمارات المكاتب العائلية وعمليات الاندماج والاستحواذ، يركز القادة على السرعة التي تستطيع بها فرقهم اكتشاف الفرص الاستثمارية وإجراء العناية الواجبة بشأن الصفقات، واتخاذ القرارات وتوظيف رؤوس الأموال. وفي ظل التطورات الحالية في مجال الذكاء الاصطناعي، تقلصت المدة الزمنية اللازمة لإنجاز هذه العملية بأكملها. ورغم أن المكاسب المحققة حقيقية، فإن تداعياتها تستحق أيضاً اهتماماً جدياً.
يتساءل القادة اليوم عما إذا كان الذكاء الاصطناعي يحسّن القرارات الاستثمارية. لكن السؤال الذي ينبغي أن يطرحوه هو كيف يؤثر في القدرة على إصدار الأحكام نفسها، وكيف تتشكل هذه القدرة، وكيف تنتقل إلى الجيل المقبل من المستثمرين، ومن يتحمل المسؤولية عنها.
نادراً ما تُكتسب القدرة على إصدار الأحكام الاستثمارية داخل قاعات الدراسة. فقد انتقلت هذه الخبرة تاريخياً من خلال الأعمال التي يؤديها الموظفون المبتدئون، وما تتطلبه من ساعات طويلة من التدريب والممارسة. ويشمل ذلك إعداد مذكرات البحث عن الفرص الاستثمارية، وتجميع ملفات العناية الواجبة، وحضور الاجتماعات التي يوازن فيها الشركاء الكبار بين الأدلة غير المكتملة ويتناقشون بشأن دلالاتها.
فالمحلل الاستثماري الذي يقضي ثلاثة أسابيع في مراجعة الوثائق داخل غرفة بيانات يتعلم أموراً لا يستطيع ملخص يُنشئه الذكاء الاصطناعي نقلها إليه، مثل تحديد الأرقام التي تتغير، ومعرفة أي ادعاءات الإدارة تصمد عند اختبارها مع العملاء، وفهم مقدار الأهمية التي يمنحها أحد الشركاء لإجابة مؤسس الشركة عن سؤال غير متوقع.
ويُعد نموذج التعلم بالممارسة تحت إشراف أصحاب الخبرة الوسيلة التي يعتمد عليها القطاع لإعداد صُنّاع القرار. وقد ظل هذا النموذج غير رسمي لأنه لم تكن هناك حاجة إلى تنظيمه بطريقة أخرى.
دروس من بيكاسو في تبنّي الذكاء الاصطناعي
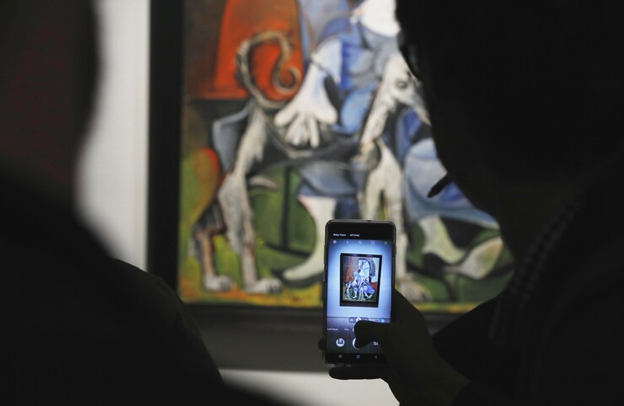
يعبّر المستثمر السابق أليكس سين عن هذه الفكرة بوضوح. فقد أمضى ما يقارب عقداً من الزمن في الاستثمار لدى شركات بلاكستون وتوما برافو وسي في سي، قبل أن يؤسس شركة ميريديان، التي تقدم أداة لإدارة علاقات العملاء مدعومة بالذكاء الاصطناعي ومصممة للمستثمرين. ويرى سين أن المحللين الاستثماريين لا يزالون بحاجة إلى معرفة كيفية بناء نموذج مالي من الصفر، واستعان بتجربة الرسام بابلو بيكاسو لتوضيح السبب.
فقبل أن يتجه بيكاسو إلى الأعمال التجريدية، كان رساماً بارعاً يتمتع بمهارة تقنية دقيقة، وقادراً على رسم صورة شخصية مطابقة للواقع، لكنه اختار ألا يفعل ذلك. وقد منحه هذا الأساس المتين المصداقية الفنية التي استندت إليها خياراته اللاحقة.
وبالمثل، يستطيع الشركاء الذين بنوا عدداً كافياً من النماذج المالية بأنفسهم اكتشاف مواضع الخطأ فيها، والتعرف على الافتراضات غير السليمة حتى عندما تكون مدفونة في مستويات متعددة من التحليل. أما تكلفة تجاوز هذه المرحلة من التعلم، فتظهر بعد سنوات، عندما يفقد الشخص المكلف بمراجعة التحليل القدرة على إدراك أنه خاطئ.
واليوم، يتولى الذكاء الاصطناعي بسرعة متزايدة تنفيذ المهام التي كانت تشكل أساس هذه العملية التعليمية.
ففي مارس 2026، أجرت شركتا داتاسايت وإف تي لونجيتود استطلاعاً شمل 1000 من كبار المتخصصين في إبرام الصفقات في 27 دولة. وأفاد 62% منهم بأن الاعتماد على اتخاذ القرارات البشرية وحدها لم يعد خياراً يمكن الدفاع عنه في المعاملات المعقدة، بينما أشار نصف المشاركين إلى استخدامهم المنتظم للذكاء الاصطناعي في عمليات العناية الواجبة. ومع ذلك، لم يبدِ سوى 22% استعدادهم للسماح للذكاء الاصطناعي بتقديم التوصية النهائية بشأن توقيع الصفقة من عدمه.
وتكشف هذه الأرقام عن تناقض داخل قطاع يتمسك بأهمية الحكم البشري في اللحظة الحاسمة، بينما يعمل في الوقت نفسه على أتمتة العملية التي لطالما أسهمت في تكوين هذه القدرة.
مخاطر التأثيرات المتسلسلة
عند النظر إلى هذه المسألة من منظور الاستشراف الاستراتيجي، وهو نهج يركز على تحسين القرارات طويلة الأجل في ظل عدم اليقين، يتضح أن نتائج هذا التحول قد تُحدث تأثيرات متسلسلة من شأنها إضعاف قدرات الجيل المقبل من المستثمرين بصورة خطيرة.
فالافتراضات المدمجة في أدوات اليوم ستتحول إلى معايير افتراضية في المستقبل. وما يعتبره النظام مؤشراً على الجودة، أو شركة مناسبة للمقارنة، أو فريق إدارة جديراً بالثقة، أو سبباً لرفض فرصة استثمارية، يعكس في جوهره تصوراً معيناً لطريقة عمل الاستثمار.
ويكون هذا التصور قد جرى تضمينه في النموذج بواسطة الجهة التي تولت إعداده أو تهيئته، سواء كانت مورداً تقنياً أو مزوداً للبيانات أو شريكاً انتقل لاحقاً إلى شركة أخرى.
وسيرث الجيل الذي يتدرب على استخدام هذه الأنظمة تلك التصورات باعتبارها حقائق مسلّماً بها، من دون أن تتاح له تجربة تكوين وجهات نظر بديلة من خلال الممارسة الشخصية.
كما أن التشكيك في المعايير الافتراضية المدمجة داخل الأنظمة أصعب من مناقشة التفضيلات التي يعبّر عنها أحد الشركاء بصورة صريحة، والتي يتعلم المستثمرون المبتدئون مساءلتها والاعتراض عليها أحياناً. فمن الصعب مناقشة ترتيب أو تصنيف لا يمكن الاطلاع على المنطق الذي استند إليه.
وقد بدأ المتخصصون في إبرام الصفقات بالفعل يدركون حجم هذه التحديات. فوفقاً لبحث داتاسايت نفسه، أفاد 73% من المشاركين بأنهم يستخدمون الذكاء الاصطناعي في إعداد التقارير المقدمة إلى مجالس الإدارة وفي عمليات الحوكمة، ما يعني أن هذه الأنظمة أصبحت جزءاً من السجلات التي توثق أسباب اتخاذ القرارات، وليس القرارات نفسها فحسب.
تصميم الأنظمة لتعزيز جودة الأحكام الاستثمارية
ينبغي أن تصبح سلامة القرارات ونزاهة الأسس التي تقوم عليها، وليس سرعة اتخاذها، الهدف الأكثر استدامة لمستقبل الأسواق الخاصة.
وإذا كانت الشركات ستواصل تبنّي الذكاء الاصطناعي بالوتيرة الحالية، وهو أمر مرجح، فمن الضروري أن يبدأ القطاع بالتفكير في الأدوات والممارسات المثلى التي تضمن أفضل النتائج للجيل المقبل من صُنّاع القرار.
وتنبثق عن ذلك ثلاث توصيات رئيسية.
توثيق المنطق الذي تستند إليه الاستنتاجات
عندما تقرر شركة استثمارية عدم الاستثمار في شركة معينة، ينبغي أن يتضمن سجل القرار الافتراضات التي اعتمدت عليها، والأدلة التي أخذتها في الاعتبار، والعوامل التي كان من الممكن أن تغيّر قرارها.
فغالباً ما تعود شركات الاستثمار إلى تقييم الشركات نفسها بعد مرور سنوات، لكن معظمها يعجز عن إعادة بناء الأسباب التي دفعته إلى رفض الاستثمار فيها في المرة الأولى. وهذا يجعلها غير قادرة على التحقق مما إذا كان المنطق الأصلي وراء القرار لا يزال صالحاً.
وفي عالم يتمحور بصورة متزايدة حول الذكاء الاصطناعي، يصبح الاحتفاظ بالسياق المحيط بالقرارات أمراً بالغ الأهمية.
جعل عمل نماذج الذكاء الاصطناعي قابلاً للفحص والمراجعة
إن النظام الذي يكشف المعلومات أو الخيارات التي استبعدها، ويوضح أسباب استبعادها، يسهم في تعليم الشخص الذي يستخدمه.
فمعظم الأنظمة الحالية تكتفي بتقديم قائمة مرتبة من النتائج، بينما تظل الأسباب والمنطق الكامن وراء هذا الترتيب محجوبة داخل النظام.
وإذا كان الجيل المقبل من المستثمرين سينشأ في بيئة يكون فيها الذكاء الاصطناعي جزءاً أساسياً من العمل، فينبغي أن تؤدي النماذج التي يتعلم من خلالها دور المرشد والمساعد في آن واحد.
إعادة تصميم دور المحللين المبتدئين بصورة مدروسة
يتطلب إحداث تغيير حقيقي في السلوك البدء من مصدره.
فقد أصبحت بعض الشركات تشترط على المحللين تكوين وجهة نظر مستقلة قبل تشغيل نموذج الذكاء الاصطناعي، ثم مقارنة رأيهم بنتائج النموذج وتحليل أوجه الاختلاف بينهما.
ورغم أن هذا النهج قد يستغرق وقتاً إضافياً، فإنه يساعد على ضمان إعداد جيل من المستثمرين القادرين على مواصلة التفكير النقدي، والاستفادة من أدوات الذكاء الاصطناعي، وتحقيق نتائج فعالة.
لقد اكتسب بيكاسو الحق في تجاوز القواعد الفنية بعدما أتقنها أولاً. وينبغي للمستثمرين اليوم أن يستخلصوا الدرس من تجربته.
فإذا لم يفعلوا ذلك، فإن قطاع الأسواق الخاصة يواجه خطر اكتشاف العواقب المترتبة على ظهور جيل من المستثمرين يتجاوز المرحلة الضرورية لبناء القدرة على إصدار أحكام سليمة من خلال الممارسة والتكرار.
وستكون الشركات التي تنجح في مواجهة هذا التحدي هي تلك التي تحرص، بصورة واعية ومدروسة، على تحديد ما ينبغي لموظفيها الاستمرار في تعلمه وإتقانه والقدرة على تنفيذه بأنفسهم، في عالم يتزايد فيه الاعتماد على الذكاء الاصطناعي.