

كلارك جيلبرت
لطالما اعتبرت الشركات الراسخة الابتكار الاضطرابي تهديدًا ينبغي مواجهته بإجراءات دفاعية. وحقًّا، فقد أطاحت التقنيات والنماذج التجارية الاضطرابية بالعديد من قادة الصناعات الراسخة، ومن المرجح أن تستمر في ذلك. غير أن القصة الحقيقية وراء الابتكار الاضطرابي ليست قصة دمار، بل على العكس من ذلك: ففي كل صناعة غيّرها الاضطراب، كان الأثر الصافي هو نمو السوق الكلي. بل إن الاضطراب يمكن أن يكون مسارًا قويًّا للنمو من خلال اكتشاف أسواق جديدة، سواء بالنسبة للفاعلين القدامى أو للوافدين الجدد.
هناك عدة مفاتيح للنجاح في اجتياز هذا المسار نحو النمو. أولها إدراك أن الفاعلين الراسخين لديهم وقت أكثر مما يظنون، شريطة أن يزيلوا الغشاوة التي تمنعهم من رؤية ما وراء عملائهم الحاليين. فالاضطراب ليس ظاهرة فورية؛ إذ قد يستغرق الأمر سنوات بل عقودًا قبل أن يتعدى الوافد الجديد بشكل كبير على السوق الراسخ. أما المفتاح الثاني فهو إيجاد العملاء الجدد الذين يتوقون للاستفادة من هذا الاضطراب. ويمكن أن يحدث ذلك بطرق متنوعة، ولا توجد صيغة سحرية لذلك؛ فحدس الإدارة، والمعرفة بأسواق متعددة، والصدفة جميعها عوامل قد تلعب دورًا. أما المفتاح الثالث فهو بناء منظمة قادرة على خدمة العملاء الجدد. من الضروري أن تتخلى الشركات عن أساليبها المعتادة في التعامل مع السوق الراسخ، وأن تتيح للعملاء الجدد تحديد نموذج العمل الذي يمكن من خلاله خدمتهم بشكل مربح. والأمثلة التالية توضح كيف يمكن للشركات تطبيق هذه الأفكار عمليًّا. (انظر “حول البحث”).
تفويت فرص النمو الجديد
من الأسباب التي تجعل من الصعب على المديرين في الشركات الراسخة إدراك الاضطرابات كفرص، أن الأسواق الجديدة تقع خارج قاعدة مواردهم الحالية. فقد يرون سوقًا ناشئة، لكنهم يستنتجون خطأً أنها خارج نطاق منتجات شركتهم أو عملائها. فعلى سبيل المثال، في الأيام الأولى للحواسيب الصغيرة (minicomputer)، استعانت شركة IBM بمؤسسة استشارية رائدة لتقدير حجم السوق الناشئة. وخلص تقرير المؤسسة إلى أنه لا توجد فرصة لـ IBM، وهو استنتاج متوقع، إذ إن المؤسسة قد استطلعت آراء كبار عملاء IBM، الذين كانوا راضين عن وظائف الحواسيب المركزية التي توفرها الشركة، وبعد خمس سنوات، أصبحت الحواسيب الصغيرة تجارة بمليارات الدولارات.
وبالمثل، سُئل ذات مرة الرئيس التنفيذي لإحدى الشركات الرائدة في صناعة أقراص التخزين عن إمكانية أن يهدد منتج ناشئ موقع شركته الراسخ. فأجاب قائلًا: “لقد قرأت التقارير، لكنني أؤكد لكم أن الأرقام غير موجودة. لقد استطلعنا آراء عملائنا، ولا أحد منهم يشتري تلك المنتجات. أقول لكم، إن أحدهم يختلق هذه الأرقام!” لكن الأرقام كانت حقيقية، وسرعان ما أصبح السوق الناشئ فرصة بملايين الدولارات فاتت على هذه الشركة الراسخة. وجوهر هذه الأمثلة هو أن النمو المرتبط بالاضطراب ينشأ في مساحة من السوق لا تخدمها الشركات الراسخة تقليديًّا. فالعملاء الجدد يختلفون في البداية، وكذلك طريقة استخدامهم للمنتج، مما يصعّب على الشركات الراسخة التعرف إلى الفرصة بأنظمتهم الحالية.
يفشل الفاعلون الراسخون في رؤية كيف يمكنهم الاستفادة من السوق الجديدة، وغالبًا ما يفترضون خطأً أن الاضطراب سيزيح أعمالهم الراسخة على الفور. فعلى سبيل المثال، أنفقت شركة إيستمان كوداك (Eastman Kodak) مليارات الدولارات استجابة للتصوير الرقمي. وخوفًا من أن يهاجم الوافدون الجدد في المجال الرقمي بشكل مباشر، كان أول جهد تجاري لكوداك في هذا السوق هو تركيب أكثر من ألفي كشك طباعة رقمي في قنوات توزيعها التقليدية من الصيدليات ومتاجر البقالة. وهكذا أصبحت كوداك تنافس أعمالها الخاصة في مجال الأفلام الكيميائية. لكن تبني العملاء الأوائل للتصوير الرقمي جاء من خلال التطبيقات المنزلية وألعاب الفيديو، عملاء جدد يبحثون عن تطبيقات جديدة، وسيهاجم التصوير الرقمي في نهاية المطاف سوق الأفلام الكيميائية، لكنه ينمو في البداية في مجال خارج السوق الراسخ تمامًا.
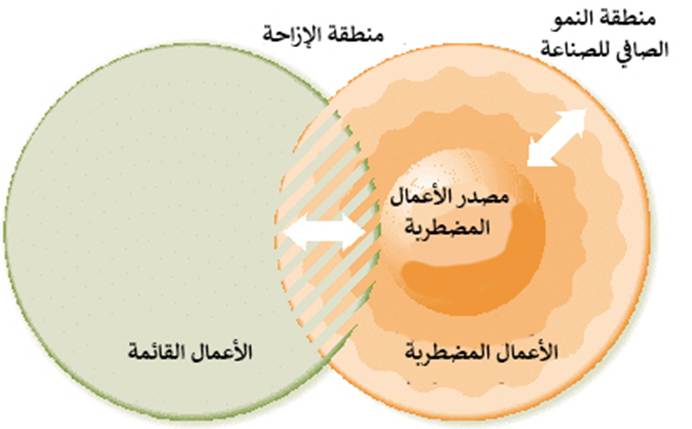
وبعبارة أخرى، يخلق الاضطراب نموًّا صافيًا في صورة أسواق وعملاء جدد قبل أن يتعدى بشكل مباشر على الأعمال الراسخة. (لرؤية تمثيل بياني لهذه الظاهرة، انظر “الاضطراب كفرصة للنمو”). وتوضح أمثلة من صناعات عديدة، حديثة وقديمة، كيف أن الوافدين الجدد لم يبدؤوا كمنافسين للفاعلين الراسخين؛ بل كانوا يخدمون عملاء لم يجدوا ما يلبي احتياجاتهم في السوق الراسخة. وفقط عندما صعد الوافدون الجدد إلى السوق الأعلى، بدؤوا في خلق مشاكل للشركات الراسخة. ويجب على اللاعبين المهيمنين الآن أن يتعلموا كيفية التعرف إلى الفرص وأن يفعلوا أكثر من مجرد اتخاذ موقف دفاعي في الاستجابة.
الاضطراب كفرصة للنمو
على الرغم من أن الأعمال التجارية المضطربة ستهاجم في النهاية الأسواق القائمة (منطقة الإزاحة)، إلا أنها تنشأ في مساحة خارج الأسواق الحالية. وهذا يخلق مساحة كبيرة لنمو صافٍ جديد، حتى مع توسع الأعمال الجديدة.
مراحل الاضطراب الثلاث
يُظن أحيانًا خطأً أن الاضطراب ظاهرة تحدث دفعة واحدة، وكأن التقنية أو نموذج العمل الجديد ظهر فجأة ليقلب السوق الراسخة رأسًا على عقب. لكن الاضطراب في الواقع يتطور عبر ثلاث مراحل متميزة؛ في المرحلة الأولى، يخلق الابتكار سوقًا جديدة غير تنافسية ومستقلة عن الأعمال الراسخة. في المرحلة الثانية، يتوسع السوق الجديد ويبطئ نمو الأعمال الراسخة. أما في المرحلة الثالثة، فإن الابتكار الاضطرابي –بعد أن يتحسن كثيرًا بمرور الوقت– يقلص بشكل كبير حجم السوق القديمة.
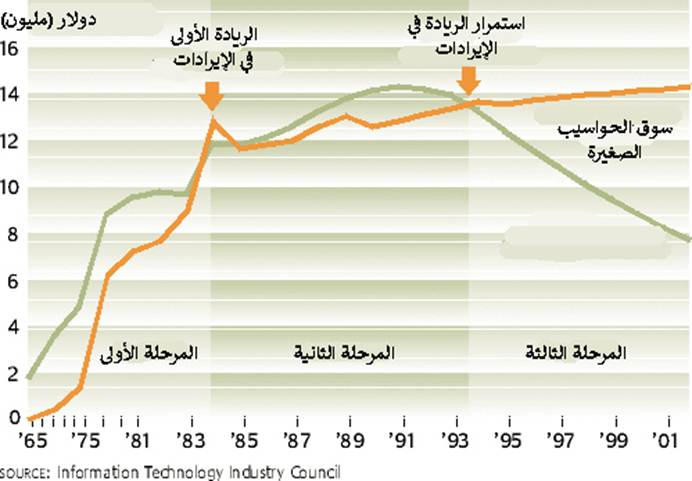
لمعرفة كيف تتطور هذه المراحل، تأمل مرة أخرى في سوق الحواسيب الصغيرة (minicomputer). عندما بدأ هذا السوق عام 1965م، لم تكن الحواسيب الصغيرة تنافس الحواسيب المركزية (mainframe) على الإطلاق، بل خلقت سوقًا جديدة تستهدف الشركات الصغيرة والمتوسطة التي لم تكن بحاجة إلى جميع الوظائف التي توفرها الحواسيب المركزية. وعلى مدى ما يقارب عقدين من الزمن، وهي المرحلة الأولى، استمر نوع من الزبائن في شراء الحواسيب المركزية بمعدل نمو سريع، بينما كان نوع آخر يفعل الشيء ذاته مع الحواسيب الصغيرة، وفي المرحلة الثانية، حسّنت شركات الحواسيب الصغيرة أداء منتجاتها بما يكفي لتلبية احتياجات معظم زبائن سوق الحواسيب المركزية، وذلك بتكلفة أقل بكثير. وردّ مصنعو الحواسيب المركزية بالتحرك نحو الأسواق الأعلى من حيث التعقيد وهوامش الأرباح، وفي المرحلة الثالثة، لم يعد أمامهم مجال للتقدم، وبدأ سوق الحواسيب المركزية في الانحسار. وشرعت شركات الحواسيب المركزية في تقديم ما يفوق قدرة السوق العامة على الاستيعاب؛ وجعلتها هياكل تكاليفها عاجزة عن المنافسة الفعالة مع مصنعي الحواسيب الصغيرة في ذلك السوق. ومع بداية هذه المرحلة، تجاوز حجم سوق الحواسيب الصغيرة إجمالًا حجم سوق الحواسيب المركزية بشكل دائم. (انظر: “الحواسيب الصغيرة تزعزع الحواسيب المركزية”). ومن المدهش ربما أن هناك أخبارًا سارة في هذا السيناريو للشركات القائمة، فعلى الرغم من أن عائدات سوق الحواسيب الصغيرة تجاوزت لأول مرة عائدات سوق الحواسيب المركزية عام 1984م، إلا أنها لم تحافظ على هذا التفوق إلا في أوائل التسعينيات، أي بعد ما يقارب خمسة وثلاثين عامًا من انطلاق سوق الحواسيب الصغيرة. لقد شهد سوق الحواسيب المركزية نموًّا سريعًا لما يقارب عشرين عامًا، ثم تباطأ نموه لنحو سبعة أعوام أخرى؛ وحتى الآن لا يزال سوق الحواسيب المركزية يدرّ أكثر من ستة مليارات دولار سنويًّا من الإيرادات. لكنه دخل فترة طويلة من التراجع، وعلى الرغم من أن الاضطراب قد لا يدمر الأعمال القائمة تمامًا، إلا أنه غالبًا ما يسلبها كل فرص النمو.
الحواسيب الصغيرة تزعزع مكانة الحواسيب المركزية
في نهاية المطاف، أزاحت الحواسيب الصغيرة جزءًا كبيرًا من أعمال الحواسيب المركزية — لكن الأمر استغرق ما يقارب أربعين عامًا قبل أن تحقق التكنولوجيا الثورية تقدماً مستداماً في الإيرادات. قام مصنعو الحواسيب المركزية بتحريك منتجاتهم نحو الأسواق الأعلى في المرحلتين الأولى والثانية حتى لم يبق لهم مكان للذهاب إليه في المرحلة الثالثة.
في عصر التغير المتسارع، لم يعد لدى الشركات ترف قضاء خمسة وثلاثين عامًا في البحث عن الفرص التي يتيحها الاضطراب. لكنها تملك وقتًا أكثر مما تظن، شريطة أن تبدأ البحث في المكان الصحيح: حيث يجد الزبائن الجدد حلولًا لاحتياجات لم تكن تُلبّى من قبل.
البحث عن زبائن جدد
الخطوة الأولى في العثور على زبائن جدد هي تحديد سوق جديدة، ويمكن للمديرين استخدام ثلاثة معايير لتحقيق ذلك: أولًا، يجب أن تكون الابتكارات الثورية (disruptive innovation) أقل قيمة في نظر الزبائن الحاليين. ثانيًا، يجب أن تنافس حالة عدم الاستهلاك؛ أي أن تتيح للناس القيام بأشياء لم يكونوا قادرين على فعلها من قبل بسبب نقص المال أو المهارة. ثالثًا، يجب أن تساعد الناس على إنجاز أمور يحاولون بالفعل القيام بها ولكنهم لا يستطيعون ذلك بالمنتجات أو الخدمات المتاحة.
وباستخدام هذه المعايير، يمكن للمديرين التنفيذيين أن يطوروا الحدس اللازم للنظر خارج أسواقهم الراسخة بحثًا عن زبائن في سوق مضطربة، ويقدم مثال من قطاع الرعاية الصحية توضيحًا لكيفية حدوث ذلك.
تأمل كيف تطور علاج أمراض القلب. قبل ستينيات القرن العشرين، كان الشخص الذي تسببت محبته الدائمة للأطعمة الدهنية في إصابته بمرض الشريان التاجي وألم الصدر الشديد، لا يملك سوى تناول أدوية بدائية والأمل في الأفضل. ثم جاءت جراحة تحويل مسار الشريان التاجي (coronary bypass surgery)، التي أعادت توجيه تدفق الدم حول وعاء قلبي مسدود، ومنحت الآلاف حياة جديدة بمعنى الكلمة. لكن هذه الهبة جاءت بثمن؛ فالجراحة التي يجريها جراح قلب عالي التدريب، كانت شديدة الاجتياح، إذ تتطلب “فتح” الصدر؛ أي نشر وفصل القفص الصدري ليتمكن الجراح من الوصول مباشرة إلى القلب. وللسماح بخياطة رقعة التحويل (عادة ما تكون وريدًا من الساق) بدقة، كان لا بد من إيقاف القلب تمامًا. وكان نظام معقد من الأنابيب والخزانات والمرشحات وأجهزة أخرى يُسمى دائرة التروية (perfusion circuit) يقوم بدور القلب والرئتين أثناء العملية، وكانت فترة التعافي من العملية طويلة نسبيًّا، وكان الألم أحيانًا شديدًا، وغالبًا في موضع استخراج الوريد من الساق. ومع ذلك، كانت هذه العملية نعمة عظيمة للمرضى الذين يعانون من انسدادات شديدة وأحيانًا متعددة.
الاضطراب في جراحة القلب والأوعية الدموية
كما هو الحال مع أشكال الاضطراب الأخرى، كان العملاء الجدد هم من قادوا التغيير في علاج القلب خلال العشرين سنة الماضية. كان المرضى الذين لم يكن بإمكانهم تحمل أو لم يكونوا بحاجة إلى جراحة تحويل مسار الشرايين هم العملاء الأوائل لإجراء توسعة الشرايين بالبالون. وكان أطباء القلب هم من قاموا بإجراء العملية نفسها، وليس جراحو القلب الذين كانوا يجرون جراحة تحويل المسار في السوق الراسخة. انتهت المرحلة الأولى من هذا الاضطراب في عام 1995، عندما بدأ استخدام الدعامات إيذاناً ببدء المرحلة الثانية.
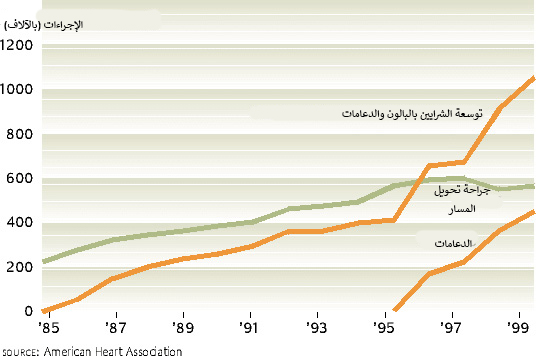
ولم يلتفت كثير من جراحي القلب عندما أجرى أندرياس غرونتزيغ (Andreas Gruentzig)، الطبيب الألماني الشاب، أول عملية رأب وعاء بالبالون (balloon angioplasty) عام 1974م. في هذا الإجراء، يوجه الطبيب قسطرة عبر شريان إلى الشريان التاجي المسدود ثم ينفخ بالونًا صغيرًا لفترة وجيزة؛ فيضغط البالون على الترسبات التي كانت تسد الشريان جزئيًّا أو كليًّا، ثم يُسحب مع القسطرة. وكان هذا الإجراء أقل اجتياحًا بكثير، وكانت فترة التعافي أقل ألمًا بكثير من جراحة التحويل. ولم يكن لدى جراحي القلب اهتمام عندما ظهر توسعة الشرايين بالبالون؛ إذ كان حلًّا أدنى بكثير لمجموعة مرضاهم الأساسية (الذين كانت أمراض قلوبهم متقدمة جدًّا بحيث لا يمكن علاجها بهذه الطريقة) وكان التعويض المالي عنه أقل. غير أن هذا الإجراء لقي ترحيبًا من مجموعة أخرى، وهم أطباء القلب الذين رأوا فيه فرصة لتوسيع نطاق ممارستهم المختلف تمامًا. علاوة على ذلك، كان يُعوَّض لهم عن إجراء توسعة الشرايين بالبالون بمعدل أعلى مما كانوا يتقاضونه مقابل إجراءات تقليدية مثل تصوير الأوعية (angiograms). وهكذا، أنشأت توسعة الشرايين بالبالون سوقًا جديدة بالكامل للمرضى غير القادرين على تحمل الجراحة المعقدة والاجتياحية، ولمن لديهم انسدادات أقل خطورة. (انظر: “الاضطراب في جراحة القلب والأوعية الدموية”).
خلال أوائل تسعينيات القرن العشرين، شهد كل من توسعة الشرايين بالبالون (balloon angioplasty) وإجراءات جراحة تحويل المسار (bypass procedures) نموًّا متوازيًا؛ وهو ما يمثل المرحلة الأولى من التحول الجذري. غير أن توسعة الشرايين سرعان ما أصبح خيارًا محسّنًا بدرجة كبيرة لرعاية المرضى، فقد كان أحد أبرز عيوبه حتى ذلك الحين هو ارتفاع معدل إعادة التضيق (restenosis)، أي عودة تضيق الشريان بعد الإجراء. إلا أن إدخال الدعامات (stents) -وهي أقفاص أسطوانية صغيرة تبقى في الوعاء الدموي وتحافظ عليه مفتوحًا- قد قلّص هذا الإشكال إلى حد كبير. وبفضل ذلك وغيره من التطورات التقنية، بدأ الطلب على توسعة الشرايين بالبالون في الازدياد، ليعود بالنفع المتزايد على المرضى الذين كان يُنظر إليهم سابقًا كمرشحين لجراحة المجازة؛ وهو ما يمثل المرحلة الثانية من التحول الجذري.
وكما هو الحال في حالات التحول الجذري الأخرى، فإن من يهيمنون على السوق الجديدة لعلاجات القلب ليسوا بالضرورة من قادوا السوق القديمة، فجرّاحو القلب اليوم بارعون في علاج الحالات الحرجة، إلا أنهم فاتتهم فرصة الاستفادة من توسعة الشرايين بالبالون ، أما أطباء القلب فقد اغتنموا هذه السوق ووجدوا مجموعة كبيرة من المرضى الجدد الذين يمكن علاجهم بالتقنية الحديثة.
عملاء جدد، نماذج أعمال جديدة
لا يمكن خدمة العملاء في سوق متحولة وفق نموذج الأعمال السائد في السوق التقليدية؛ فقد استطاع أطباء القلب أن يخدموا المرضى الجدد بشكل مربح وروتيني من خلال توسعة الشرايين بالبالون، بفضل قدرتهم على إجراء عدد أكبر بكثير من العمليات سنويًّا وبعدد أقل من الطاقم مقارنة بجراحة المجازة. وبصورة مماثلة، تمكنت شركات الحواسيب الصغيرة (minicomputer companies) من خدمة عملائها بهوامش ربح إجمالية أقل من تلك التي لدى مصنّعي الحواسيب المركزية (mainframe manufacturers)؛ لأن تكاليف البيع لديهم كانت أقل، ودوران المخزون أسرع، ونسبة التكاليف الثابتة إلى حجم الأعمال الكلي أقل.
غير أن الجهات الراسخة في السوق، التي كثيرًا ما تجد صعوبة في رؤية العميل الجديد أساسًا، غالبًا ما تجد صعوبة أيضًا في تصور نموذج العمل الجديد الذي يتيح لها خدمة سوق جديدة بشكل مربح. وتوضح صناعة الصحف المطبوعة كيف يمكن للتركيز على العملاء التقليديين أن يعمي الشركات عن التغيرات في نماذج الأعمال التي يقودها العملاء الجدد في سوق متحولة.
مع انطلاق النشر الرقمي في منتصف تسعينيات القرن الماضي، أنفقت العديد من شركات الصحف ملايين الدولارات في تصميم وتسويق مواقعها الإلكترونية. وكان الدافع المعلن لديهم يكاد ينحصر في حماية امتياز الصحف المطبوعة، فقد كانوا قلقين من انتقال القراء والمعلنين إلى الإنترنت، مما يتركهم بإيرادات أقل لتغطية تكاليف الإنتاج والتوزيع الثابتة العالية، وقد قامت معظم الصحف الإلكترونية بمحاكاة نموذج أعمالها المطبوع، محاولة بيع مساحات إعلانية إلكترونية لعملائها التقليديين؛ مثل المتاجر الكبرى ووكلاء السيارات وتجار التجزئة الآخرين، الذين لم يكونوا يبدون اهتمامًا يُذكر باستكشاف فوائد الوسائط التفاعلية في ذلك الوقت، وبهذا، فقدت الصحف في البداية فرصة الوصول إلى المعلنين الذين كانوا يسعون لاستهداف الأفراد برسائل مخصصة.5
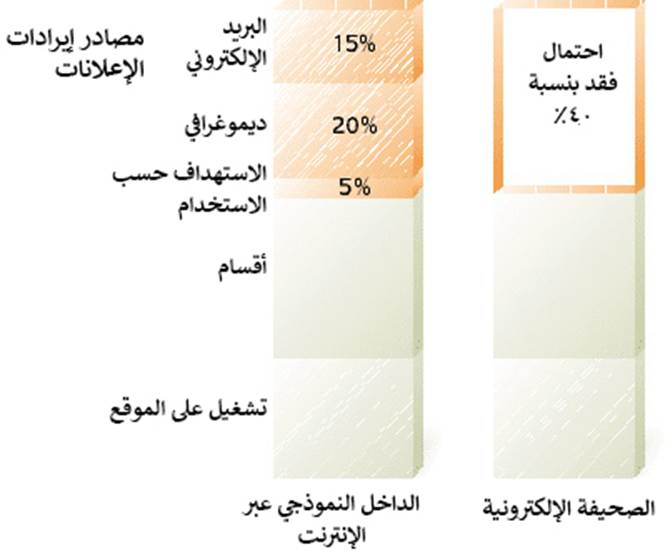
أما معظم الوافدين الجدد إلى الإعلام الرقمي، مثل Yahoo! وMonster.com وCNET، فقد أنشؤوا نماذج أعمال اغتنمت الفرصة التفاعلية. والأهم من ذلك، أنهم باعوا لمسوقين لم يسبق لهم الإعلان في سوق الصحف التقليدية، ولا سيما الشركات التي تدير حملات مباشرة إلى المستهلك. أما الصحف، فعلى الرغم من استثماراتها من وقت ومال، فقد أخفقت في استغلال أكبر فئات النمو الإعلاني المرتبطة بنماذج أعمال المحتوى الرقمي.6 ويُظهر مقارنة بين مجموعة مختارة من الوافدين الجدد عبر الإنترنت مع مجموعة من الصحف الإلكترونية في عام 2002م أن العديد من الصحف كانت تغفل تمامًا عن هذه الفئات الجديدة من الإيرادات، والتي شكلت نحو 40% من إجمالي إيرادات الوافدين الجدد عبر الإنترنت (انظر: “الصحف الإلكترونية مقابل المنافسين الجدد”). واستمرت الصحف المطبوعة في بيع الإعلانات عبر قنوات البيع التقليدية لعملائها المعتادين، الذين لم يكونوا يطالبون بالمنتجات الإعلانية المباشرة الجديدة.
الصحف الإلكترونية مقابل المنافسين الجدد
أظهرت دراسة أُجريت عام 2002 وشملت أكثر من 10 شركات صحف عامة وستة من الوافدين الجدد على الإنترنت مثل ياهو ومونستر دوت كوم وسي نت أن الصحف فشلت في البداية في الاستفادة من عدة فئات من عائدات الإعلانات عبر الإنترنت. فقد كانت تبيع بطرق تقليدية لعملائها التقليديين، الذين يشترون إعلانات عامة تظهر في جميع أنحاء الموقع، وإعلانات قسمية (مثل إعلان لشركة Nike في صفحات الرياضة). ومع ذلك، في الوقت الذي, جُمعت فيه هذه البيانات، لم تكن الصحف تبيع بشكل عام للمعلنين عبر البريد الإلكتروني، أو لأولئك الذين يستهدفون مجموعات ديموغرافية محددة، أو لأولئك الذين يستخدمون الاستهداف حسب الاستخدام (مثل استهداف شخص يزور عادة صفحة الرياضة، على سبيل المثال). ونتيجة لذلك، كانت الصحف تفقد 40% من فرص مبيعاتها المحتملة مقارنة بالوافدين الجدد على الإنترنت.
أما اليوم، فقد بدأت شركات الصحف مثل نيو يورك تايمز وواشنطن بوست ونايت رايدر بتغيير نماذج أعمالها للاستفادة من هذه الفئات الجديدة. لقد تعلموا البيع لمعلنين جدد يقدّرون خاصية الوصول المباشر للمستهلك التي توفرها الوسائط الرقمية، أما الشركات الأكثر نجاحًا فقد نظرت خارج صناعة الصحف، واستعانت بمديرين سبق لهم بيع منتجات التسويق المباشر في أسواق أخرى.
التمسك بالعملاء الجدد
على الشركات التي ترغب في النجاح في الأسواق الجديدة أن تتحلى بالانضباط، عليها أن تتعلم كيفية التمسك بالعملاء الجدد المحددين، حتى تتواءم نماذج الأعمال وقواعد تصميم المنتجات مع السوق الجديدة، وتكشف مقارنة بين شركتين سبب أهمية هذا الأمر.
في أوائل التسعينيات من القرن العشرين، أدركت كل من شركة هوليت-باكارد (Hewlett-Packard Co.) وشركة تيرادين (Teradyne Inc.)، وهي شركة متخصصة في تصنيع معدات اختبار أشباه الموصلات، الآثار المحتملة للتكنولوجيا الثورية (disruptive technology). في ذلك الوقت، كانت وحدة أقراص الذاكرة في هوليت-باكارد تنتج أقراصًا صلبة متطورة بحجم 2.5 بوصة. قرر المديرون إنشاء قرص بحجم 1.3 بوصة، أطلقوا عليه اسم “كيتيهوك” (Kittyhawk). غير أن أعضاء الفريق أدركوا أن هذا القرص لن يمتلك سعة تخزين أو سرعة وصول تضاهي الأقراص ذات حجم 2.5 بوصة، واشترطوا على كل من يرغب في الانضمام إلى الفريق توقيع تصريح نصه: “سأقوم بصناعة قرص صلب صغير، بسيط، ورخيص”. بعد ذلك، شرعت هوليت-باكارد في البحث عن عملاء محتملين للمنتج الجديد. نظرت الشركة في أسواق الحواسيب المحمولة وأجهزة المساعد الرقمي الشخصي (PDA) القائمة، حيث كان العملاء يطالبون بوظائف متقدمة من القرص الأصغر حجمًا. ثم اكتشفت هوليت-باكارد أن شركة نينتندو (Nintendo) كانت تبحث عن قرص صلب بقيمة خمسين دولارًا يمكن تركيبه في أجهزة الألعاب الخاصة بها لتمكين المنصة من دعم ألعاب أسرع وأكثر تعقيدًا. في ذلك الحين، لم تكن نينتندو تستخدم الأقراص الصلبة إطلاقًا، وكان أرخص قرص بحجم 2.5 بوصة يكلف 130 دولارًا. كان لزامًا على هوليت-باكارد أن تحقق إنجازًا تصميميًا كبيرًا كي تنتج قرصًا كهذا بشكل مربح بسعر خمسين دولارًا.
كان الفريق في البداية ملتزمًا بابتكار منتج لعميل ناشئ، إلا أن توقعات الأسواق القائمة سرعان ما حالت دون ذلك. فقد ركزت الإدارة العليا في هوليت-باكارد اهتمامها على “كيتيهوك” -حتى أن المدير التنفيذي كان يحمل النموذج الأولي للقرص بحجم 1.3 بوصة في جيبه- مما وضع ضغوطًا على الفريق لرفع توقعات النمو بشكل كبير واستهداف سوق أكبر بكثير، كان من الصعب على الفريق أن يشعر بالثقة في أن سوق أجهزة الألعاب غير المستهلكة قد يكون كبيرًا بما يكفي أو ينمو بسرعة كافية لتلبية توقعات الإدارة العليا، لذا، حاول الفريق أيضًا تلبية احتياجات الأسواق القائمة للحواسيب المحمولة وأجهزة المساعد الرقمي الشخصي بالقرص الجديد، وما إن أُدرجت المواصفات المطلوبة لهذه الأسواق في المنتج، حتى أصبح من غير الممكن تلبية احتياجات نينتندو بسعر خمسين دولارًا للقرص الواحد. وهكذا، وجد “كيتيهوك” نفسه عالقًا في المنتصف: لم يكن جيدًا بما يكفي للأسواق القائمة، وكان مكلفًا جدًّا للسوق الثوري الناشئ، وقد كلفت هذه المغامرة الشركة ملايين الدولارات من الخسائر، وأُغلق المشروع في نهاية المطاف.
أما في شركة تيرادين، فقد أدرك المديرون أن أشباه الموصلات المعدنية المؤكسدة التكميلية (CMOS) ونظام ويندوز إن تي (Windows NT) يمكن استخدامهما لتقليل تكلفة اختبار أشباه الموصلات بشكل كبير، رغم أن المنتج الأولي ربما يكون أقل موثوقية من التقنيات المتوفرة حينذاك. في البداية، لم يكونوا متأكدين من العملاء الذين ينبغي استهدافهم، فحددوا تطبيقات لأسواقهم القائمة من شركات المعالجات الدقيقة، وأيضًا لسوق جديدة هي شركات تصنيع المتحكمات الدقيقة (microcontroller manufacturers). ولم تكن هذه الأخيرة تستخدم معدات الاختبار في ذلك الحين، ويرجع ذلك أساسًا إلى أن الحلول المتوفرة كانت باهظة الثمن مقارنة بسعر المتحكمات الدقيقة.
كان المدير التنفيذي أليكس داربيلوف (Alex d’Arbeloff) ملتزمًا بمجال أشباه الموصلات المعدنية المؤكسدة التكميلية (CMOS)، لكنه أبقى التوقعات والموارد منخفضة حتى يحدد الفريق العميل الجديد ويبدأ في بناء نموذج عمل وهيكلية منتج تلبي احتياجات المتحكمات الدقيقة، ولأن الفريق لم يكن مطالبًا بتلبية احتياجات عملاء تيرادين التقليديين، كان لديه المرونة اللازمة لتصميم منتج بتكلفة أقل بكثير. فعلى سبيل المثال، كان برنامج تحليلات الاختبار الخاص بالمعالجات الدقيقة معقدًا ومكلفًا، أما بالنسبة للمتحكمات الدقيقة، فقد تعلم مهندسو تيرادين استخدام أدوات أبسط وأقل تكلفة، مثل برامج الجداول الإلكترونية والتحليل التجارية. لم يكن بمقدور هذه الأدوات أداء جميع التحليلات المستخدمة في السوق القائمة، لكنها لبت احتياجات عملاء المتحكمات الدقيقة بسعر يمكنهم تحمله. وقد أنشأت تيرادين قسمًا جديدًا بالكامل حول عملاء المتحكمات الدقيقة الجدد؛ وهو سوق تجاوزت مبيعاته الآن مئتي مليون دولار.
لقد أدركت كل من تيرادين وهوليت-باكارد إمكانات الابتكار الثوري (disruptive innovation) في تقنياتهما الجديدة. فقد أنشأتا فرقًا مستقلة لاستهداف هذا الابتكار، ومنحتا المشاريع اهتمامًا على مستوى الإدارة العليا، وحددتا عملاء جدد محتملين غير مستهلكين. وبينما استطاعت تيرادين الالتزام بهؤلاء العملاء وبناء نموذج العمل الجديد الضروري حولهم، حالت توقعات النمو الطموحة وجاذبية السوق القائمة دون التزام هوليت-باكارد مع نينتندو.
تحقيق نمو جديد
لقد حظيت الآثار السلبية للابتكار الثوري على رواد الصناعة التقليديين باهتمام واسع، والمفارقة أن الشركات التي كانت الأكثر عرضة للخطر في الماضي، كانت تقف على أعتاب فرصة نمو هائلة لو أنها استطاعت فقط إدراك أهمية إيجاد سوق جديدة مع عملاء جدد. فيما يلي بعض الدروس التي يجب على المديرين استيعابها إذا أرادوا اقتناص النمو الجديد المرتبط بالابتكار الثوري.
أولًا، يخلق الابتكار الثوري نموًّا صافيًا جديدًا، فقد تجاوزت الحواسيب الصغيرة (minicomputers) في نهاية المطاف سوق الحواسيب المركزية (mainframe)، كما فعلت الحواسيب الشخصية (personal computers) مع الحواسيب الصغيرة، لكن أثر كل ابتكار ثوري على الصناعة ككل كان دائمًا إيجابيًّا. والمفتاح هو التركيز على الأثر الصافي المشترك للنمو بدلًا من الخسائر المحتملة في سوق واحدة.
ثانيًا، يجب البحث عن عملاء جدد خارج السوق القائمة، فالابتكارات الثورية تخدم أولئك الذين لا يستهلكون حاليًّا لكنهم يرغبون في الارتقاء إلى سوق أعلى وتحقيق أشياء لا يمكنهم تحقيقها بالمنتجات أو الخدمات المتوفرة. وبحسب التعريف، فإن العملاء الحاليين لا ينطبق عليهم هذا الوصف.
ثالثًا، إنّ التكنولوجيا الثورية (disruptive technology) لا تُعدّ ثورية بالنسبة للعملاء الذين يشترونها، فعلى سبيل المثال، اعتبر جرّاحو القلب توسعة الشرايين بالبالون (balloon angioplasty) حلًّا ضعيفًا لأمراض القلب، بينما رآها أطباء القلب إنجازًا كبيرًا. وجزءٌ من مفتاح نجاح الابتكار الثوري يكمن في إيجاد العملاء الذين سيرحبون به ترحيبًا بالغًا، حتى وإن كان أداؤه أقل من المعايير السائدة في السوق الراسخة.
رابعًا، إنّ العميل الجديد هو الذي سيُوضّح مسار الابتكار الثوري. وبعبارة أخرى، ينبغي أن تملي احتياجات العميل الجديد نموذج العمل التجاري الجديد، فالمُنتجات يجب أن تُصمَّم وفقًا للنتائج التي يطلبها السوق الجديد، وينبغي التخلي عن التكاليف المتراكمة والميزات التي لم يعد يُقدَّر لها قيمة في المنتجات التقليدية.
وأخيرًا، ينبغي أن تبدأ الأعمال التجارية الثورية الجديدة على نطاق صغير، وألا تُجبَر على النمو السريع، فالبداية الصغيرة تُمكّن المديرين من معرفة ما يحتاجه العملاء الجدد وما لا يحتاجونه، وتسمح بتعديل نماذج الأعمال وهياكل المنتجات في وقت مبكر قبل استثمار موارد ضخمة في المشروع الجديد، كما أنها تُخفف من الضغوط الرامية إلى جعل الابتكار الثوري يتوافق مع السوق التقليدية.
لقد كانت التحولات الجذرية (disruption) ولا تزال مصدرًا هائلًا للنمو في الاقتصاد، وستواصل أيضًا مهاجمة الأسواق الراسخة وتدمير الشركات المتجذرة، أما المديرون الذين يدركون أن الأثر الصافي للابتكار الثوري إيجابي، فسيكونون في موقع أفضل بكثير للبحث عن فرص جديدة. وسوف يبنون مؤسسات قادرة على التعرف إلى العملاء الجدد الواعدين والتمسك بهم في أثناء سعيهم وراء الابتكار الذي يقود إلى نمو كبير وجديد.
المراجع:
1. This correlates with Howard Stevenson’s definition of entrepreneurship as “the pursuit of opportunity without regard for the tangible resources currently controlled.” H.H. Stevenson and J.C. Jarillo, “A Paradigm of Entrepreneurship: Entrepreneurial Management,” Strategic Management Review 11 (summer 1990): 17–27.
2. C. Gilbert and J.L. Bower, “Disruptive Change: When Trying Harder Is Part of the Problem,” Harvard Business Review 80 (May 2002): 94–101.
3. Note that a similar fate likely awaits minicomputer makers that did not learn from their experience in taking on mainframes when desktop machines came on the scene.
4. See C.M. Christensen, M.W. Johnson and D.K. Rigby, “Foundations for Growth: How To Identify and Build Disruptive New Businesses,” MIT Sloan Management Review 43 (spring 2002): 22–31.
5. For example, the Internet allows an advertiser to target men in the 30-to-35 age range who primarily read the sports section with a different ad than it would use for women between 50 and 55 who spend most of their time on the arts section. The advertiser could later follow up the display ad with an e-mail targeted to that specific profile.
6. T.R. Eisenmann, “Internet Business Models: Text and Cases” (New York: McGraw Hill, 2002).
7. C.M. Christensen and G.C. Rogers, “Hewlett-Packard: The Flight of the Kittyhawk,” Harvard Business School case no. 9-697-060 (Boston: Harvard Business School Publishing, 1997).
8. J.L. Bower, “Teradyne: Managing Disruptive Change,” Harvard Business School case no. 9-397-112 (Boston: Harvard Business School Publishing, 1997).




