

بيتر فايل وستيفاني إل. وورنر
وفي الاستعداد للمستقبل، شرعت كثيرٌ من الشركات الكبرى الراسخة في رحلة التحوّل إلى الأعمال الرقمية، وغالبًا ما يكون ذلك من غير علمٍ بوجهتها. وفي هذا المقال، سنعرض أربعَ سُبُلٍ ممكنةٍ للتحوّل، وننظر في مزاياها ومساوئها. غير أنّ الغاية ليست التحوّل الرقمي في ذاته، بل التحوّل في الأعمال، أي استخدام المقدرات الرقمية لتحويل المؤسسة التقليدية إلى رائدةٍ في الاقتصاد الرقمي. ونسمّي هذه المؤسسات الرائدة بـ”المستعدة للمستقبل”.
في سنتَي ٢٠١٥م و٢٠١٧م، أجرينا استطلاعًا على مئات المؤسسات، ففحصنا المقدرات اللازمة للتحوّل، وتأثير ذلك في الأداء، وأجرينا أيضًا محادثاتٍ مع أكثر من خمسين مسؤولًا تنفيذيًّا للوقوف على تجاربهم في التحوّل الرقمي للأعمال، وقد مثّل المشاركون طيفًا واسعًا من الصناعات، وكان أبرزها التصنيع، والخدمات المالية، وبرمجيات وتقنيات المعلومات. وبناءً على تحليلنا، تَبيّن أنّ المؤسسات المستعدة للمستقبل تتفوّق على أقرانها في القطاع تفوقًا بيّنًا، غير أننا وجدنا أيضًا أنّ المؤسسات، حتى في القطاع الواحد، قد تسلك سُبُلًا مختلفةً لتبلغ الاستعداد للمستقبل. وينظر هذا المقال في أربعة مصارف سلكت سُبُلًا متباينة: بنك دانسكي، وبنك mBank، وBBVA، وING.
بلوغ الاستعداد للمستقبل
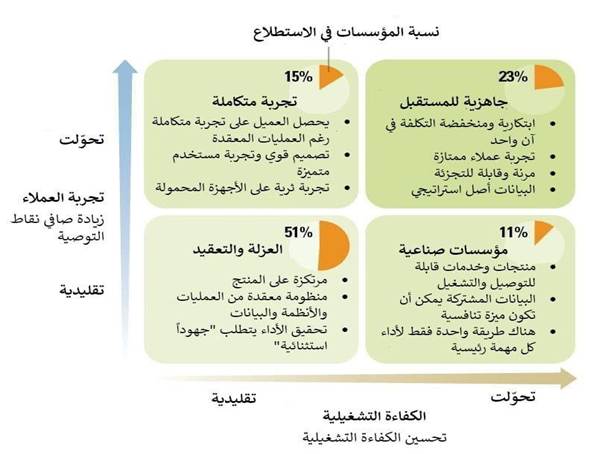
إن بلوغ الاستعداد للمستقبل يستلزم تغيير المؤسسة في بُعدين: تجربة العميل وكفاءة العمليات. (انظر: “كيف تقارن الشركات في التحوّل الرقمي للأعمال”).
المستعدة للمستقبل
المؤسسات المستعدة للمستقبل قادرةٌ على الابتكار لجذب العملاء وإرضائهم، مع تقليل التكاليف في الوقت ذاته. وغايتها تلبية حاجات العملاء، لا مجرد دفع المنتجات إليهم، ويمكن للعميل أن يتوقع تجربةً حسنةً أيًّا كانت قناة تقديم الخدمة التي يختارها. وأما في جانب العمليات، فمقدرات الشركة وحداتٌ مرنةٌ، والبيانات أصلٌ استراتيجيٌّ مشتركٌ متاحٌ لكلِّ مَن يحتاجه في الشركة، والمؤسسة مستعدةٌ للمنافسة في الاقتصاد الرقمي، وقادرةٌ على العمل مع طيفٍ واسعٍ من الشركاء عبر الخدمات الرقمية وواجهات برمجة التطبيقات المكشوفة. وبحسب هذه المعايير، فإن ٢٣٪ من المؤسسات التي شملها استطلاعنا كانت مستعدةً للمستقبل، وظهرت في الربع الأعلى الأيمن من الرسم البياني، وكان أداؤها أفضل من متوسط القطاع بست عشرة نقطةً مئوية؛ أي إذا كان متوسط هامش الربح الصافي في قطاعٍ ما ٨٪، حققت المؤسسات المستعدة للمستقبل ٢٤٪.
العوائق والتعقيد
من بين الشركات التي شملها استطلاعنا، كان ٥١٪ منها في الربع الأسفل الأيسر، ولها قائمةٌ واسعةٌ من المنتجات والخدمات التي طُوِّرت على مر السنين، وتُدعم منتجاتها وخدماتها بمجموعةٍ معقدةٍ من العمليات التجارية والأنظمة والبيانات، وكانت النتيجة تجربةَ عميلٍ مجزأةً ومرهقةً ومحبطةً، كثيرًا ما يزيدها سوءًا وجودُ وحداتٍ متفرقةٍ للمنتجات داخل الشركة.
وكثيرًا ما تعتمد قدرة هذه المؤسسات على توفير تجربةٍ جذابةٍ للعميل على جهودٍ استثنائيةٍ من الموظفين، فعلى سبيل المثال، شاهدنا موظفَ صرّافٍ في أحد المصارف يعمل مع عميلةٍ مسنّةٍ أرادت تغيير عنوانها في ستة منتجاتٍ مصرفيةٍ مختلفة، وكان عدد النقرات اللازمة لإجراء التغييرات مدهشًا. وخلال لقاءٍ دام عشرين دقيقة، كان الموظف يبادل العميلة الحديث بودٍّ عن فريق الرياضة المحلي. جهدٌ عظيمٌ حقًّا، لكنه غير قابلٍ للتكرار على نطاق واسع. فلا عجب إذَن أن هوامش الربح في هذه المجموعة كانت ضعيفةً؛ إذ كانت أقل من متوسط القطاع بخمس نقاطٍ مئوية.
الصناعة الرقمية
أما الشركات التي تتسم بالتصنيع الرقمي، والتي تظهر في الربع الأسفل الأيمن، فإنها تطبق أفضل ممارسات الأتمتة في عملياتها، وتستخدم خصائصها التي تمنحها القوة كمؤسسة، وتحولها إلى خدمات رقمية معيارية قابلة للتجزئة. فعلى سبيل المثال، اختارت شركات هذه المجموعة أفضل طريقةٍ لمعالجة كل مهمةٍ رئيسةٍ (كتسوية مطالبة تأمين، أو ضم عميلٍ جديد، أو تقييم المخاطر)، وعمّمتها في المؤسسة كلها، وكونت خدماتها في وحداتٍ قابلةٍ للتركيب السريع لتلبية متطلبات العملاء بسرعةٍ وكلفةٍ منخفضة، ويمكن أن تصبح البيانات الموحدة الناتجة عن تفاعل العملاء والعمليات أصلًا تنافسيًّا متاحًا لكلِّ مَن له شأنٌ في المؤسسة، ومع مرور الوقت، يمكن أتمتة كثيرٍ من هذه العمليات والقرارات. ومن الشركات التي درسناها، كان ١١٪ منها في مجموعة التصنيع الرقمي، وكان متوسط هوامش ربحها الصافي أعلى من متوسط القطاع بأربعة فواصل ست نقاطٍ مئوية.
التجربة المتكاملة
إنّ الشركات التي تقدم ما نُسميه “التجربة المتكاملة”، كما يظهر في الربع الأعلى إلى اليسار، توفّر تجربة للعملاء تفوق متوسط ما تقدمه الصناعة، رغم تعقيد عملياتها. وقد اقتدَت بعض هذه الشركات بالنموذج الريادي الذي تمثله جمعية خدمات السيارات المتحدة (USAA)، وهي مجموعة خدمات مالية مقرها سان أنطونيو بولاية تكساس. وقد نظّمت USAA أعمالها حول تلبية احتياجات العملاء في مناسبات حياتهم (كشراء منزل، أو ولادة طفل، أو الاستعداد للتقاعد)، بدلًا من التركيز على تسويق المنتجات، وقد شهدنا شركات تسعى لتقديم تجربة متكاملة، فطوّرت مواقع إلكترونية وتطبيقات جوّالة جذابة، وعمدت إلى توظيف مزيد من مديري العلاقات لتحسين تجربة العملاء، ويسعى كثير منها إلى تحسين تجربة العملاء من خلال الاستثمار في التحليلات، إلا أننا وجدنا أن هذه الشركات غالبًا ما تعجز عن تبسيط أو أتمتة العمليات التجارية الأساسية المعقدة، أو البنية التقنية، أو منظومة البيانات. ونتيجة لذلك، تزداد تكاليف خدمة العملاء لديها. وقد بلغ عدد الشركات التي درسَتها دراستُنا وتقدِّم تجربة متكاملة نحو 15%، وبلغ متوسط هامش ربحها الصافي أقلَّ من متوسط الصناعة بنحو 3.6 نقاط مئوية.
مسالك التحول الأربعة
لقد حددنا أربعة مسالك مختلفة سلكتها الشركات لتصبح جاهزة للمستقبل، يبدأ كل مسلك من الربع الأسفل إلى اليسار (العزلة والتعقيد)، ويستلزم كلٌّ منها اضطرابًا تنظيميًّا كبيرًا.
المسلك الأول: التوحيد أولًا.
ينقل المسلك الأول الشركات من ربع العزلة والتعقيد إلى ربع التصنيع، ويعتمد هذا المسلك على بناء عقلية المنصة، مع خدمات أعمال تمكّنها واجهات برمجة التطبيقات (API) يمكن الوصول إليها عبر المؤسسة وخارجها. وتتيح هذه المنهجية للمؤسسة أن تتخلص من كثير من عملياتها وأنظمتها القديمة، لكن كما يشهد كلُّ مَن خاض مشروع تخطيط موارد المؤسسة أو إدارة علاقات العملاء أو المصرفية الأساسية، فإن استبدال العمليات الأساسية في المؤسسة هو جهد مكلف يستغرق سنوات طويلة، ويتطلب أيضًا تعليق العديد من المشروعات الأخرى، إلا أن الحوسبة السحابية وواجهات برمجة التطبيقات والخدمات المصغرة وهندسات الحلول الأفضل تجعل عملية التصنيع هذه أسرع وأقل مخاطرة وأقل اضطرابًا. ومع ذلك، فإن الشروع في المسلك الأول يتطلب وقتًا، ومن ذلك، ضرورة تغيير حقوق اتخاذ القرار لتأكيد أهمية الخدمات المتكاملة للعملاء بدلًا من التركيز على المنتجات.
وقد اتبع بنك دانسك A/S، الذي يتخذ من كوبنهاغن عاصمة الدنمارك مقرًّا له ويعمل في ست عشرة دولة، هذا المسلك الأول، وكانت الرؤية التي عرضها على موقعه الإلكتروني في عام 2012م: “منصة واحدة – علامات تجارية استثنائية”، وقد حقق هذا النهج بعض المنافع المبكرة؛ إذ مكّنه من الاستحواذ على خمسة بنوك خلال ست سنوات، وخفّض النفقات التشغيلية. وفي السنوات الأخيرة، أعاد بنك دانسك أيضًا هيكلة منتجاته المالية إلى مجموعة من الخدمات المصرفية، التي يمكن دمجها لإنشاء منتجات في الوقت الفعلي عبر قنوات التوزيع في معظم الأسواق، وفي الخدمات المصرفية الأساسية، فإن 90% من تطبيقاته مشتركة وموحدة. وفي الوقت ذاته، بسّط هيكل إدارته، وقلّص من حجم منظمات مالكي المنتجات، فبعد أن كان هناك العديد من التنفيذيين المسؤولين عن بطاقات الائتمان، أصبح اليوم هناك مسؤول واحد فقط.
كما أن نهج “منصة واحدة” لدى بنك دانسك قد جلب منافع طويلة الأمد من حيث علاقاته مع العملاء وسُمعته بين نظرائه، ففي السنوات الخمس بين نوفمبر 2012م ونوفمبر 2017م، ارتفع سعر سهمه بنحو 150%. ومع أن البنك خفّض عدد فروعه المصرفية إلى النصف بين عامي 2012م و2015م، فقد شهد زيادة هائلة في الخدمات المصرفية الإلكترونية؛ إذ يستخدم نحو 2.2 مليون من أصل 3.2 ملايين عميل منصة البنك الإلكترونية لأغراض مثل دفع الفواتير، والوصول إلى الحسابات، وإدارة مدخرات التقاعد. علاوة على ذلك، فإن تطبيق البنك للدفع، المسمى MobilePay، قد حاز شهرة واسعة حتى تبنّته بنوك اسكندنافية أخرى.
المسلك الثاني: تحسين تجربة العملاء أولًا.
يتمثل المسلك الثاني في الانتقال من ربع العزلة والتعقيد إلى ربع التجربة المتكاملة، وتختار الشركات هذا المسلك حين يكون هدفها الاستراتيجي الأهم هو تحسين تجربة العملاء على مستوى المؤسسة كلها، بمواجهة المشكلة عبر العديد من وحدات المؤسسة المنعزلة، وغالبًا ما تحاول هذه الشركات القيام بعدة أمور في آن واحد: تطوير عروض جديدة جذابة، وبناء تطبيقات جوّالة ومواقع إلكترونية، وتحسين مراكز الاتصال، وتمكين مديري العلاقات؛ وكل ذلك بهدف رفع رضا العملاء بشكل ملموس.
ومن الشركات التي اتبعت هذا النهج بنك mBank S.A.، الذي يتخذ من وارسو عاصمة بولندا مقرًّا له. وقد أدركت قيادة البنك منذ عام 2000م أن تجربة العملاء المصرفية النموذجية في بولندا كانت بعيدة كل البعد عن الإيجابية، وقد دفعهم ذلك إلى البدء بسلسلة من التغييرات، شملت افتتاح مراكز اتصال، وتقديم خدمات عبر الإنترنت، وإضافة العديد من المنتجات المصرفية الجديدة. ومع طرح منتجات وميزات جديدة، توسع البنك أيضًا إلى أسواق جديدة في دولتين مجاورتين، هما جمهورية التشيك وسلوفاكيا.
في نهاية المطاف، خلص قادة بنك mBank إلى أنّ منصّة الخدمات القديمة للشركة قد بلغت غايتها ولم تعد تفي بالغرض؛ إذ عانت المنصّة من عجزٍ عن توفير المرونة المنشودة وتجربة العملاء المرجوّة، وتوقّع القادة أنّ المشكلات ستزداد سوءًا مع مرور الأيام، فسعوا إلى تطوير منصّة مصرفية جديدة. وقد أُنشئت هذه المنصّة على مدى أربعة عشر شهرًا، فأتاحت للعملاء طيفًا واسعًا من المزايا؛ منها الموافقة على القروض في غضون ثلاثين ثانية، والدفع عبر الهاتف المحمول، والدردشة المصوّرة، والتكامل مع موقع فيسبوك، والتحويلات بين الأفراد، والسحب من أجهزة الصرّاف الآلي دون بطاقة. وقد صُمّمت المنصّة الجديدة لتعزيز الكفاءة وتقليل الوقت اللازم لطرح الخدمات في السوق؛ فإذا أجرى العملاء معاملات أو عدّلوا بياناتهم عبر تطبيق mBank على هواتفهم، ظهرت تلك المعلومات فورًا أمام ممثلي خدمة العملاء وقنوات التوزيع.
ولأجل التوسّع، أنشأ بنك mBank قنوات أعمال تستفيد من منصّته الرقمية؛ مما أتاح له تقديم خدماته لشريحة أوسع من العملاء عبر الشراكات مع شركات أخرى، وبهذا استطاع البنك التوسّع في أسواق جديدة أو تقديم خدماته عبر مصارف لا تنافسه في بلدان أخرى.
ومن مزايا المسار الثاني أنّه يركّز أولًا على العميل ويسعى لتحسين تجربته؛ مما يفضي إلى ارتفاع معدّلات رضا العملاء، وربما إلى زيادة المبيعات، وأكبر عيب فيه أنّ تحسين تجربة العملاء يضيف غالبًا مزيدًا من التعقيد إلى أنظمة وإجراءات معقّدة أصلًا، فيزداد بذلك كلفة خدمة العميل، وقد يظلّ الموظفون مضطرين لبذل جهود استثنائية للوفاء بما وُعد به العملاء.
المسار الثالث: اتخاذ خطوات متدرّجة: تسلك المؤسسات في هذا المسار طريق الجهوزية المستقبلية عبر التنقّل بين تحسين تجربة العملاء وتحسين العمليات التشغيلية، ثم العودة مرة أخرى بحسب الحاجة، فمثلًا، قد تبدأ المؤسسة بمشروع لتطبيق تجربة متعددة القنوات، ثم تلتفت إلى تحسين العمليات، كاستبدال بعض الإجراءات القديمة أو إنشاء طبقة من واجهات البرمجة، ثم قد تسعى إلى تقديم مجموعة عروض أكثر جاذبية للعملاء عبر استغلال البيانات الداخلية بذكاء.
وفي هذا النهج، يكمن الفرق بين النجاح والفشل في وجود خارطة طريق واضحة تبيّن الجهود للجميع، مقابل اتباع مقاربة عشوائية، وأفضل وسيلة للتمييز بينهما أن يُسأل المدير عن موضع مشروع معيّن في الخطة الكلية. ومن مزايا هذا المسار أنّ الخطوات، التي تتكوّن من مجموعات مشروعات منسّقة بإحكام، أصغر حجمًا، فيقلّ بذلك الخطر. أما العيب، فهو أنّ شرح التغييرات المتقطّعة في الاتجاه قد يكون عسيرًا، بل قد يربك الموظفين. وقد شهدنا في بعض المؤسسات آثارًا سلبية من تبدّل الاتجاهات، أدّت إلى تراجع فعالية الموظفين وازدياد الإرهاق بينهم.
ومثال هذا المسار الثالث يُرى في مصرف بيلباو فيزكايا أرجنتاريا (BBVA) الكائن في بيلباو بإسبانيا؛ إذ استجابةً للتحدّيات التي رآها في القطاع المصرفي، أعلن رئيس مجلس الإدارة التنفيذي، فرانسيسكو غونزاليس، سنة 2015م عن خطط لبناء “أفضل مصرف رقمي في القرن الحادي والعشرين”، وفي مسعاه لإعادة تشكيل تجربة العملاء، أطلق BBVA تطبيقًا للهاتف المحمول في عام 2014م يُتيح تسجيل العملاء الجدد ببساطة في أقل من خمس دقائق. ويعمل التطبيق كمحفظة رقمية، ويُتيح للعملاء حجز المواعيد وإجراء محادثات فورية مع المديرين، كما يُمكّنهم من الشراء الآلي الميسّر من مجموعة منتجات الخدمة الذاتية، كالقروض الاستهلاكية وصناديق الاستثمار. وقد لاقت هذه التغييرات استحسان العملاء؛ ففي أوائل عام 2017م، تفاعل العملاء مع المصرف بمعدل 150 مرة سنويًّا عبر الأجهزة المحمولة، مقابل أربع زيارات للفروع في العام ذاته.
ولتعزيز الكفاءة، بذل BBVA جهدًا كبيرًا لإزالة العمليات القديمة التي تراكمت عبر أنظمة وبيانات متعدّدة، واستبدل بها منصّات رقمية عالمية قابلة للتوسع وإعادة الاستخدام. واليوم، يقدّم BBVA لعملائه تجربة رقمية عبر منصّة مصرفية أساسية موثوقة، تُمكّن من تطويرات جديدة تجمع بين واجهات البرمجة المفتوحة للمصرف وسائر الإمكانيات. ومن مزايا هذا النهج أنّ مؤسسات أخرى، كالمتاجر وشركات الاتصالات والشركات الناشئة، تستطيع الربط مع خدمات المصرف، فتُحسّن بذلك منتجاتها.
المسار الرابع: إنشاء مؤسسة جديدة: عوضًا عن خوض معركة شاقة لتحويل المؤسسة القائمة، يختار القادة في هذا المسار تأسيس كيانات جديدة تنشأ وهي مستعدّة للمستقبل منذ البداية. ففي صناعة السيارات، أنشأت شركة أودي الألمانية مؤخرًا شركة تابعة مملوكة بالكامل لتطوير خدمات تنقّل تجريبية منفصلة عن ملكية السيارات. وفي القطاع المصرفي، اتبعت مجموعة ING الهولندية نهجًا مشابهًا عبر تأسيس ING Direct.
أطلقت ING خدمة ING Direct في كندا سنة 1997م، ثم توسّعت إلى أستراليا وإيطاليا وإسبانيا والمملكة المتحدة والولايات المتحدة وغيرها من البلدان. وبحلول عام 2006م، بلغ عدد عملائها ثلاثة عشر مليونًا في تسع دول. ورغم امتلاك ING Direct لبعض أجهزة الصرّاف الآلي، فإنّها لم تكن تملك فروعًا؛ بل كان تواصل العملاء مع المصرف عبر الهاتف أو البريد أو الإنترنت. وبعد أن بدأت كمصرف يقدّم منتجات إيداع عالية الفائدة، أضافت تدريجيًّا منتجات جديدة، منها القروض والرهن العقاري.
وكانت وحدات ING Direct في كل بلد تعمل باستقلالية، لكنها تشترك في مجموعة موحّدة من الحلول التجارية والمنصّات التقنية. وقد ساهمت إعادة استخدام الوحدات في تقليل التكاليف التشغيلية؛ مما مكّن الشركات من تقديم معدلات ادخار أعلى وقروض أقل تكلفة.
استغرق الأمر عدة سنين حتى أرسَت “آي إن جي دايركت” علامتها التجارية وثقافتها ومنتجاتها ومنصاتها وشراكاتها. وقد رأينا في بحثنا أنّ التحدّي الأكبر الذي يواجه المؤسسات السالكة للمسار الرابع هو كيفية الجمع بين الشركة الأم والمؤسسة المتحوّلة.
فكلُّ شيءٍ فيهما من نماذج الأعمال والثقافات، بل حتى الزبائن الذين يخدمونهم يميل إلى الاختلاف. وككلِّ والدٍ لكيانٍ من مسارٍ رابع، كان على “آي إن جي” أن تجد السبيل للتعامل مع انفصال ناجح. وزاد الأمر تعقيدًا أنّه لم تكن ثمّة “آي إن جي دايركت” واحدة؛ إذ كانت كلُّ دولةٍ تدير أعمالها على نحوٍ مختلف. وفي مواجهة الصعوبات التي أعقبت أزمة 2008م المالية، باعت “آي إن جي” بعض عملياتها، ومنها “آي إن جي دايركت” في الولايات المتحدة وكندا والمملكة المتحدة، مع استمرارها في الاحتفاظ بأعمالها في دولٍ أخرى، مثل أستراليا وإسبانيا. وتقول الشركة إنّها تعتزم توحيد منصتها المصرفية الرقمية بحلول عام 2021م، مع مشاركة البيانات ووظائف الدعم بين البلدان وخطوط المنتجات.
وأمّا ميزة المسار الرابع، فهي أنّه يُمكّن المؤسسة من بناء قاعدة عملائها ومواردها البشرية وثقافتها وعملياتها وأنظمتها من الصفر لتكون مستعدةً للمستقبل، دون حاجةٍ للتعامل مع الأنظمة القديمة أو الجزر المعزولة أو الثقافة السائدة، غير أنّ التحدّي يكمن، حينما ينجح الكيان الجديد، في كيفية دمجه، أو هل ينبغي دمجه أصلًا مع الشركة الأم؟
اختيار المسار
إنّ دور القيادة هو أن تحدّد أيُّ مسارٍ ينبغي للمؤسسة (أو لوحدة الأعمال بحسب الأحوال) أن تسلك، ومدى السرعة في ذلك، وليبدأ الأمر بتحديد موضع الشركة اليوم استنادًا إلى مؤشرات مثل صافي مروّج العلامة وصافي الهامش مقارنةً بسائر القطاع.
ومن الخطوات المهمة أيضًا اختيار التنفيذي المناسب لقيادة التحوّل، ويعتمد الاختيار الصائب على ظروف الشركة وبيئة القطاع والاتجاه الذي ترومه الإدارة.
فالمسار الأول ملائم إذا كانت تجربة العملاء التي توفّرها الشركة تدور حول متوسط القطاع، وليس هناك تهديدٌ عالٍ من التحوّل الرقمي، ومدير المعلومات التنفيذي خيارٌ حسنٌ لقيادة المسار الأول.
وأمّا المسار الثاني، فيلائم إذا كانت تجربة العملاء التي تقدّمها الشركة أسوأ بكثير من المتوسط ولا يمكن الانتظار لتحسينها، أو إذا ظهرت منافسةٌ جديدةٌ مقلقة. والمدير التنفيذي الشغوف بتجربة العملاء والمتمكّن تقنيًّا خيارٌ حسنٌ لقيادة المسار الثاني.
والمسار الثالث ملائم إذا كانت تجربة العملاء تمثّل مشكلة، لكن يمكن تحديد بعض المبادرات المحدودة التي ستُحدث أثرًا كبيرًا. فلتبدأ بها، ثم ركّز على العمليات، وكرر ذلك في خطواتٍ صغيرة. ورئيس الشؤون الرقمية خيارٌ مناسبٌ لقيادة المسار الثالث.
وأمّا المسار الرابع، بناء كيانٍ جديد، فيكون ملائمًا إذا تعذّر تغيير الثقافة أو تجربة العملاء والعمليات بسرعةٍ تكفي للبقاء. والرئيس التنفيذي أو مدير العمليات خياران جيدان لقيادة المسار الرابع.
فإذا استقرّت الشركة، أي مجلس الإدارة والرئيس التنفيذي وفريق الإدارة العليا، على مسارٍ ما، بدأت الأعمال الشاقة. فالعصر الرقمي فرصةٌ عظيمةٌ للقادة لإعادة ابتكار المؤسسة، وستحتاج أنجح المؤسسات إلى أن تكون مستعدةً للمستقبل وقادرةً على العمل بيدين: تبتكر باستمرار لتحسين تجربة العملاء، وتعمل في الوقت نفسه على تقليل التكاليف. أمّا من لا يستعدّ للمستقبل، فسيعاني غالبًا من “موت الألف طعنة”؛ إذ تقتطع الشركات الناشئة والوافدون من قطاعاتٍ أخرى والمنافسون الرشيقون أجزاءً من أعماله.
ونختم بكلمة تحذيرٍ واقعية؛ فقد أقمنا مؤخرًا ورشة عمل حول التحوّل الرقمي للأعمال مع الرئيس التنفيذي وفريقه التنفيذي في شركة خدمات مالية دولية، وطلبنا من الحضور أن يرسموا مسار شركتهم خلال السنوات الثلاث الماضية باستخدام إطار المسارات، وبعد أن عرض بقية التنفيذيين رؤاهم، دعَونا الرئيس التنفيذي ليشاركنا وجهة نظره، فرسم سلسلة تحرّكات، بدأت في ربع “الجزر والتعقيد”، ثم صعدت، ثم إلى اليمين، ثم هبطت وعادت، مرسومةً مسارًا متعرجًا استمرّ لعدة انحناءات أخرى، ولمّا فرغ، تراجع وقال: “تعلمون، ليس الأمر كأننا خططنا لذلك، لكن باستخدام المؤشرات الموضوعية مقارنةً بقطاعنا، هذا هو المسار الذي سرنا فيه”.
وختم بقوله إنّ على القادة أن يختاروا مسارًا ثم يثبتوا عليه. ونرى أنّ هذه نصيحةٌ سديدة. فالتحوّل صعبٌ في كلّ الأحوال، وجميع أصحاب المصلحة، من مجلس الإدارة والموظفين والشركاء والعملاء، بحاجةٍ لمعرفة وجهة المؤسسة وكيف تخطّط لبلوغها.
المراجع
1. In the MIT CISR 2015 CIO Digital Disruption Survey, we surveyed 413 enterprises. In the MIT CISR 2017 Pathways to Digital Business Transformation Survey, we surveyed 400 enterprises.
2. J.W. Ross, I.M. Sebastian, and C.M. Beath, “Digital Design: It’s a Journey,” research briefing, MIT CISR, April 21, 2016, http://cisr.mit.edu.
3. J.W. Ross, P. Weill, and D.C. Robertson, “Enterprise Architecture as Strategy: Creating a Foundation for Business Execution” (Boston: Harvard Business School Press, 2006), chap. 1 and 2.
4. Our sources are company interviews and documents used with permission; Danske Bank’s website, www.danskebank.com; and the MIT CISR 2012 IT Investment Survey, sample size of 354, developed countries only.
5. V. Vig Nielsen, “Danske Bank: A Winner in Digitalization,” Feb. 1, 2017, https://digit.hbs.org.
6. N.O. Fonstad, S.L. Woerner, and P. Weill, “mBank: Creating the Digital,” research briefing, MIT CISR, Oct. 15, 2015, http://cisr.mit.edu.
7. “Francisco González: ‘We Are Building the Best Digital Bank of the 21st Century,’” March 13, 2015, www.bbva.com.
8. Ross, Weill, and Robertson, “Enterprise Architecture as Strategy,” 61-64.
9. “Scotiabank to Buy ING Bank of Canada for $3.1B,” Aug. 29, 2012, www.cbc.ca; “ING Direct to Become ‘Capital One 360,’ but Promises to Remain the Same,” Nov. 7, 2012, https://consumerist.com; and “ING to Sell ING Direct UK to Barclays,” press release, Oct. 9, 2012, www.ing.com.
10. “ING to Spend EUR800 Million on Digital Integration; Shed 7,000 Jobs,” Oct. 3, 2016, www.finextra.com; and “ING Strategy Update: Accelerating Think Forward,” press release, Oct. 3, 2016, www.ing.com.
11. P. Weill and S.L. Woerner, “Becoming Better Prepared for Digital Disruption,” NACD Directorship Magazine, March-April 2016, www.nacdonline.com.




