

كلايتون إم. كريستنسن، وتوماس بارتمن، وديريك فان بيفر
عند استعراض مشهد المحاولات الأخيرة لابتكار نموذج العمل التجاري، قد يُعذر المرء إن اعتقد أن النجاح في هذا المجال أمر عشوائي في جوهره؛ فعلى سبيل المثال، تشير الحكمة التقليدية إلى أن شركة Google Inc.، بلمستها الذهبية في الابتكار، ربما تكون أكثر قدرة على النجاح في جهود ابتكار نموذج العمل التجاري، مقارنةً بشركة صناعية تقليدية وعريقة مثل شركة صناعة السيارات Daimler AG. غير أن الأمر ليس كذلك دائمًا؛ فقد فشل مشروع Google+، الذي أطلقته Google في عام 2011م، في اكتساب الزخم كشبكة اجتماعية، بينما في وقت كتابة هذا المقال، كانت Daimler تبني مشروعًا واعدًا جديدًا هو car2go، الذي أصبح واحدًا من أبرز شركات مشاركة السيارات في العالم؛ فهل هذه النتائج المفاجئة مجرد شواذ، أم كان بالإمكان التنبؤ بها؟
من وجهة نظرنا، فإن مشهد المحاولات الفاشلة لابتكار نموذج العمل التجاري مزدحم -ويزداد ازدحامًا- مع تصدي فِرق الإدارة في الشركات الراسخة لمبادرات هجومية ودفاعية تشمل نماذج عمل تجارية جديدة. وقد شارك أحد المستثمرين المغامرين، الذي يقدم المشورة لشركات الخدمات المالية الكبرى حول الاستراتيجية، ملاحظتَه بشأن القلق الذي يشعر به مستثمروه تجاه التغيرات الجارية في صناعتهم: “إنهم ينظرون إلى شركات التكنولوجيا المالية (fintech) الناشئة، ويرون أن نماذج أعمالهم تتعرض للتفكيك والهجوم في كل نقطة ضمن سلسلة القيمة”، وشركات الخدمات المالية ليست وحدها في هذا القلق؛ فقد كشف استطلاع أَجْرَته PwC ونُشر عام 2015م أن 54% من الرؤساء التنفيذيين حول العالم كانوا قلقين بشأن دخول منافسين جدد إلى أسواقهم، وأن نسبة مماثلة قالت إنها بدأت بالفعل في المنافسة في أسواق غير تقليدية أو تفكر في ذلك.¹ من جهتها، أفادت مجموعة Boston Consulting Group بأن 94% من 1500 من كبار التنفيذيين الذين شملهم استطلاع عام 2014م، صرحوا بأن شركاتهم حاولت ابتكار نموذج عمل تجاري بدرجة ما.²
لقد قررنا الخوض في هذا الموضوع في هذه اللحظة لأن ابتكار نموذج العمل التجاري أمر بالغ الأهمية، ولا ينبغي تركه للمصادفة والتخمين، فعندما يُنفذ بشكل صحيح، فإنه يمنح الشركات القدرة على الصمود أمام التغيير، ويخلق نموًّا غير مقيد بحدود الأعمال التجارية القائمة. علاوة على ذلك، لقد شهدنا شركات تتغلب على مشاكل إدارية أخرى أدت إلى معدلات فشل مرتفعة. فعلى سبيل المثال، إذا اشتريت سيارة في الولايات المتحدة خلال سبعينيات القرن الماضي، كان من المرجح أن تحصل على سيارة معيبة تُعرف بـ”الليمون”. كانت بعض السيارات تعاني من مشاكل متكررة بشكل غير مفهوم، حتى أصبح من المقبول أن هذه السيارات المعيبة هي نتيجة طبيعية لعشوائية كامنة في التصنيع. لكن خبير الإدارة دبليو. إدواردز ديمينغ (W. Edwards Deming) أثبت أن التصنيع لا يجب أن يكون عشوائيًّا، وبعد أن تم تطبيق رؤاه في الثمانينيات، جعلت شركات السيارات الكبرى السيارات المعيبة مجرد ذكرى من عصر مضى. ومن وجهة نظرنا، هناك حاليًّا الكثير من “الليمون” يتم إنتاجه من خلال عملية ابتكار نموذج العمل التجاري، لكن الأمر لا يجب أن يبقى كذلك.
وبحسب خبرتنا، عندما يواجه عالم الأعمال مشكلة إدارية مستعصية، فذلك مؤشر على أن التنفيذيين والباحثين في مجال الأعمال التجارية يخطئون في أمر ما، وأن النظرية المرضية التي تفسر سبب المشكلة، والظروف التي يمكن التغلب عليها فيها، لم تتبلور بعد. وهذا ما أدى إلى إهدار الكثير من الوقت والجهد في محاولات تجديد الشركات. كما أن هذا الالتباس أفرز كمًّا كبيرًا من النصائح الحسنة النية، ولكنها في النهاية مضللة، تتراوح بين الوصفات التي تدعو للابتكار فقط بالقرب من جوهر العمل التجاري، إلى التأكيدات حول نوع القائد القادر على إنجاز تحولات نموذج العمل التجاري، أو القدرات التي يحتاجها العمل التجاري لتحقيق نجاح في ابتكار نموذج العمل التجاري.
الحقيقة الصعبة بشأن الابتكار في نماذج الأعمال هي أن النجاح أو الفشل لا يُحدَّدان في المقام الأول بِسِمات المبتكر نفسه، بل بطبيعة الابتكار الجاري السعيُ إليه، فنماذج الأعمال تتطور عبر مراحل متوقعة مع مرور الزمن، ويجب على التنفيذيين أن يدركوا الأولويات المرتبطة بكل مرحلة من مراحل نموذج الأعمال. بعد ذلك، ينبغي لقادة الأعمال أن يقيّموا ما إذا كان الابتكار في نموذج الأعمال الذي يفكرون فيه متوافقًا مع الأولويات الحالية لنموذج أعمالهم القائم. وتكتسب هذه التحليلات أهمية بالغة؛ إذ تؤثر في سلسلة كاملة من القرارات المتعلقة بمكان احتضان المبادرة الجديدة، وكيفية قياس أدائها، وكيف أن الموارد والعمليات القائمة في الشركة قد تدعمها أو تقضي عليها. لقد تكشفت لنا هذه الحقيقة تدريجيًّا مع مرور الوقت، غير أن رؤيتنا قد تبلورت خلال العامين الماضيين في إطار دراسة مكثفة قدناها في كلية هارفارد للأعمال (Harvard Business School). وفي سياق هذا البحث، قمنا بتحليل ستٍّ وعشرين حالة من الابتكار في نماذج الأعمال، شملت حالات النجاح والإخفاق على حد سواء؛ بالإضافة إلى ذلك، اخترنا مجموعة من تسع شركات رائدة في صناعاتها، يواجه كبار قادتها حاليًّا تحديات في تصوّر وتحقيق النجاح المستدام في ابتكار نماذج الأعمال (انظر: “حول البحث”). لقد قمنا بتوثيق جهود هذه الشركات التسع بشكل مفصل، وسجلنا نجاحاتها وإخفاقاتها، وجمعنا التنفيذيين لديها في الحرم الجامعي بشكل دوري ليتمكنوا من تبادل الرؤى والإحباطات فيما بينهم. ومن خلال هذه النظرة الشاملة، توصلنا إلى عدد من الملاحظات التي نأمل أن تكون ذات فائدة عامة، كما بات لدينا تصور حول ما تبقى من عمل ينبغي إنجازه. هناك العديد من الدروس التي يمكن للمديرين استخلاصها من النجاحات والإخفاقات السابقة، إلا أن جميعها تعتمد على فهم القواعد التي تحكم تكوين وتطور نماذج الأعمال؛ أي كيف تُنشأ النماذج الجديدة وكيف تتغير عبر الزمن، وأنواع التعديلات الممكنة في كل مرحلة من مراحل التطوير، وما يعنيه ذلك لتجديد المؤسسة ونموها.
رحلة نموذج الأعمال
إن الالتباس المحيط بابتكار نماذج الأعمال يبدأ، من باب أولى، بالارتباك حول مصطلح “نموذج الأعمال” نفسه. ففي دورتنا الدراسية في كلية هارفارد للأعمال (Harvard Business School)، نُعلّم الطلاب استخدام إطار عمل رباعي الصناديق لنموذج الأعمال، طورناه مع زملاء من شركة الاستشارات إينوسايت (Innosight LLC). يتكون هذا الإطار من: عرض القيمة المقدم للعملاء (والذي سنشير إليه بوصفه “المهمة المطلوب إنجازها”)؛ وموارد المنظمة مثل الأفراد، والسيولة النقدية، والتقنية؛ والعمليات (processes) التي تستخدمها لتحويل المدخلات إلى منتجات أو خدمات نهائية؛ وصيغة الربح التي تحدد الهوامش وسرعة دوران الأصول والحجم المطلوب لتحقيق عائد مجزٍ (انظر: “عناصر نموذج الأعمال”). مجتمعةً، تعرِّف مواردُ المنظمة وعملياتُها قدراتِها -أي كيف تؤدي أعمالها- بينما يحدِّد عرضُ القيمة للعملاء وصيغةُ الربح أولوياتِها؛ أي ما الذي تفعله ولماذا.
عناصر نموذج الأعمال
يتكون نموذج الأعمال من أربعة عناصر: (1) عرض القيمة للعملاء؛ (2) الموارد مثل الأشخاص والمال والتكنولوجيا؛ (3) العمليات التي تستخدمها المنظمة لتحويل المدخلات إلى منتجات أو خدمات نهائية؛ و(4) صيغة الربح التي تحدد الهوامش وسرعة الأصول والحجم المطلوب لتحقيق عائد جذاب. التداخلات، التي تمثلها الأسهم ثنائية الاتجاه هنا، تصف التكامل المطلوب بين العناصر الفردية لنموذج الأعمال. وهي تتطلب أن يكون كل مكون من مكونات النموذج متوافقًا مع كل مكون آخر.
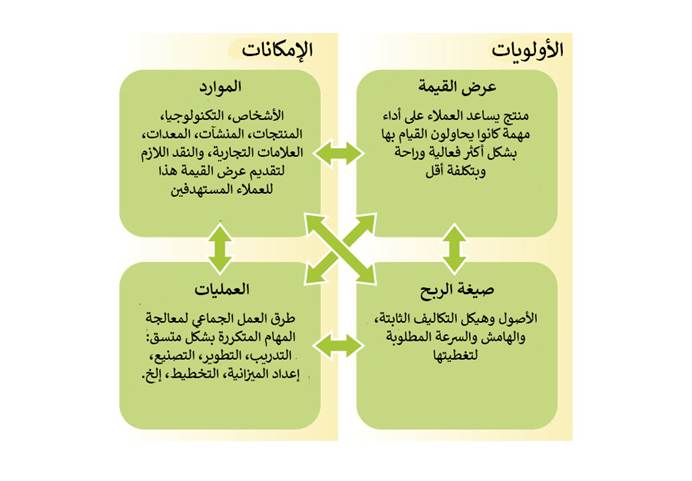
إن هذه الطريقة في النظر إلى نماذج الأعمال مفيدة لسببين: أولًا، توفر لغة وإطارًا مشتركَين لفهم قدرات الأعمال، وثانيًا، تسلط الضوء على الترابطات بين العناصر وتوضح ما لا تستطيع الشركة فعله. فالترابطات (interdependencies) تصف مدى التكامل المطلوب بين العناصر الفردية لنموذج الأعمال؛إذ يجب أن يتسق كل عنصر مع العناصر الأخرى. وتفسر هذه الترابطات، على سبيل المثال، لماذا تعجز شركة رولز رويس للسيارات (Rolls-Royce Motor Cars Ltd.) عن بيع سيارات مخصصة زهيدة الثمن، ولماذا لا تستطيع شركة وول مارت (Wal-Mart Stores Inc.) الجمع بين الأسعار المنخفضة والمتاجر الفاخرة.
إن فهم الترابطات في نموذج الأعمال أمر بالغ الأهمية؛ لأن هذه الترابطات تزداد قوة وتصلبًا مع مرور الوقت؛ مما يخلق حقيقة أساسية أخرى ينبغي على القادة إدراكها: إن نماذج الأعمال بطبيعتها مصممة لكي لا تتغير، وتصبح أقل مرونة وأكثر مقاومة للتغيير كلما تطورت عبر الزمن. وعلى قادةِ أفضل الشركات في العالم أن ينتبهوا إلى ذلك جيدًا؛ إذ كلما كان أداء نموذج الأعمال أفضل في مهمته المحددة، زادت ترابطاته الداخلية وأصبح أقل قابلية للتغيير على الأرجح. إن تقوية هذه الترابطات ليست فعلًا مقصودًا من قِبل المديرين، بل هي نتيجة لظهور عمليات تنشأ كردّ فعل طبيعي وجماعي على الأنشطة المتكررة. وكلما طال عمر وحدة الأعمال، واجهت مشكلات متشابهة مرات أكثر، وأصبحت أساليبها في معالجتها أكثر رسوخًا. وغالبًا ما نشير إلى هذه الأساليب الراسخة بثقافة الشركة.
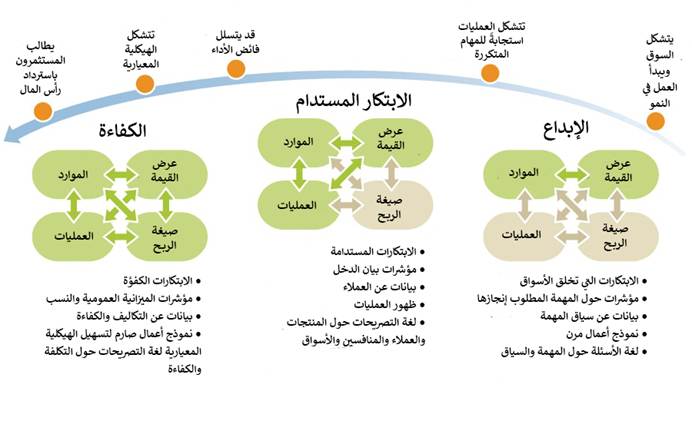
في الواقع، إن هذا النمط متسق ومهم إلى درجة أننا بدأنا ننظر إلى تطوّر نموذج الأعمال عبر الزمن بعدّه يشبه رحلةً يمكن توقّع مسارها وتقدّمها، مع أن الزمن الذي يستغرقه نموذج الأعمال ليتبع هذه الرحلة يختلف بحسب الصناعة والظروف (انظر “المراحل الثلاث لرحلة نموذج الأعمال”). وكما يوضح الرسم البياني، فإن نموذج الأعمال، الذي يتجسّد عادةً في شركة قائمة في وحدة أعمال (business unit)، يسير في رحلة باتجاه واحد؛ تبدأ بإنشاء وحدة الأعمال الجديدة ونموذج أعمالها، ثم تنتقل إلى مرحلة دعم ونمو وحدة الأعمال، وفي النهاية تصل إلى استخلاص الكفاءة منها. كل مرحلة من مراحل الرحلة تدعم نوعًا محددًا من الابتكار، وتبني مجموعة معيّنة من التداخلات والاعتماديات داخل النموذج، وتستجيب لمجموعة معيّنة من مؤشرات الأداء. هذه هي مسيرة رحلة كل نموذج أعمال تقريبًا، إذا كان محظوظًا وناجحًا بما يكفي ليكمل المسار بأكمله. أما وحدات الأعمال غير الناجحة فستتعثر قبل إتمام الرحلة، وتُدمَج أو تُغلَق. والآن، دعونا نستكشف كل واحدة من المراحل الثلاث وكيف يتطور نموذج الأعمال خلالها.
المراحل الثلاث لرحلة نموذج العمل
يمر نموذج العمل، الذي يتجسد عادة في وحدة أعمال داخل الشركة القائمة، برحلة تبدأ بإنشاء وحدة الأعمال الجديدة ونموذج عملها، ثم تنتقل إلى مرحلة الحفاظ على وحدة الأعمال وتنميتها، ولاحقًا إلى استخلاص الكفاءة منها. كل مرحلة من هذه الرحلة تتيح نوعًا معينًا من الابتكار، وتبني مجموعة محددة من الاعتماديات المتبادلة داخل النموذج، وتستجيب لمجموعة معينة من مؤشرات الأداء. تمثل الأسهم الخضراء ثنائية الاتجاه الاعتماديات المتبادلة بين جوانب نموذج العمل التي أصبحت راسخة في تلك المرحلة؛ أما عناصر نموذج العمل المكتوبة بالخط العريض فتمثل مجالات التركيز خلال تلك المرحلة من تطور نموذج العمل. أما عناصر نموذج العمل والاعتماديات المتبادلة الموضحة باللون البيج فلا تزال مرنة إلى حد ما في تلك المرحلة من الرحلة.
١. الإنشاء
قال بيتر دراكر (Peter Drucker) ذات مرة إن هدف العمل التجاري هو خلق عميل. وهذا الهدف يميز المرحلة الأولى من الرحلة، عندما يبحث العمل عن عرض قيمة (value proposition) ذي معنًى يمكنه تصميم عروض المنتجات والخدمات الأولية لتحقيقه. في هذه المرحلة، يكون فريقٌ صغيرٌ نسبيًّا من الموارد (فريقٌ تأسيسي يحمل فكرةً، وبعض التمويل والطموح، وأحيانًا تكنولوجيا) مركِّزًا بالكامل على تطوير عرض قيمة جذاب، يلبي حاجةً كبيرة غير ملبّاة، أو “مهمة” (job). من المفيد أن نتصور أعضاء الفريق التأسيسي وكأنهم منغمسون تمامًا في هذا البحث. المعلومات التي تدور حولهم في هذه اللحظة من الرحلة -المعلومات التي يُولُونها أكبر قدر من الاهتمام- هي الأفكار التي يستطيعون استنباطها حول المهام غير الملبّاة للعملاء المحتملين.
نحن نؤكد أهمية “المهمة” في هذه المرحلة من الرحلة؛ لأن من الصعب جدًّا أن يبقى العمل مركّزًا على مهمة العميل كلما توسعت العمليات. فهمُ التقدم الذي يحاول العميل تحقيقه، وتوفير التجارب في الشراء والاستخدام التي ستلبي تلك المهمة على أكمل وجه، يتطلب تحقيقًا دقيقًا يبدأ من الأسفل للأعلى. اللغة السائدة في هذه المرحلة هي لغة الأسئلة، وليست لغة الإجابات. الرابط بين عرض القيمة والموارد بدأ بالتشكّل بالفعل، لكن بقية النموذج لا تزال غير مكتملة؛ فالمؤسسة الجديدة لم تواجه بعدُ أنواعَ المهام المتكررة التي تخلق العمليات، وصيغة الربح الخاصة بها لا تزال ناشئة واستكشافية. وهذا يمنح العمل مرونة مذهلة ستتلاشى مع تطوّره في الرحلة وتحوّل لغته من الأسئلة إلى الإجابات.
٢. الابتكار المستدام
وحدات الأعمال، التي كانت محظوظة وماهرة بما يكفي لاكتشاف مهمة غير ملبّاة وتطوير منتج أو خدمة تلبيها، تدخل مرحلة الابتكار المستدام (sustaining innovation) في رحلة نموذج الأعمال. في هذه المرحلة، يصل طلب العملاء إلى نقطة يصبح فيها التحدي الأكبر الذي يواجه العمل ليس في تحديدِ ما إذا كان المنتج يحقق المهمة، بل في توسيع العمليات لتلبية الطلب المتزايد. بينما في مرحلة الإنشاء كانت وحدة الأعمال تخلق العملاء، في مرحلة الابتكار المستدام تبني هؤلاء العملاء ليصبحوا قاعدة موثوقة ووفية، وتبني المنظمة لتصبح آلة متقنة تقدم المنتج أو الخدمة بشكل متقن ومتكرر. الابتكارات المميزة لهذه المرحلة مما يسمى الابتكارات المستدامة؛ أي منتجات أفضل يمكن بيعها بأسعار أعلى للسوق المستهدفة الحالية.
لكن في هذه المرحلة من الرحلة، يحدث تغيرٌ مثير للاهتمام؛ فمع تزايد مبيعات وحدة الأعمال، يصبح صوت العميل أعلى، ويطغى إلى حد ما على صوت المهمة. لماذا يحدث هذا؟ ليس لأن المديرين ينوون فقدان الاتصال بالمهمة، بل لأن صوت المهمة خافِتٌ ويتطلب تحقيقًا لسماعه، بينما صوت العميل يُنقل إلى العمل مع كل عملية بيع ويزداد قوة مع كل معاملة جديدة. يظهر صوت المهمة فقط في المحادثات الفردية المتعمقة التي تكشف سياق المهمة في حياة العميل، لكن الاستماع إلى صوت العميل يسمح للعمل بتوسيع فهمه. يمكن استطلاع آراء العملاء ومعرفة تفضيلاتهم، وتُوجَّه تلك التفضيلات نحو تحسين المنتجات الحالية.
لم تعد وحدة الأعمال الآن في مجال تحديد احتياجات جديدة غير ملبّاة، بل في مجال بناء العمليات، وتثبيت النموذج الحالي. البيانات التي تحيط بالمديرين الآن تتعلق بالإيرادات، والمنتجات، والعملاء، والمنافسة. بينما في مرحلة الإنشاء، كان على الفريق التأسيسي أن يبحث ليكتشف البيانات، والآن تغمر البيانات مكاتب العمل، وتزداد مع كل معاملة جديدة. البيانات تطالب بالتحليل -فهي الطريقة التي يُحتسب بها الأداء- ولذا فإن تدفق البيانات يؤدي إلى اعتماد مؤشرات لقياس أداء العمل وتوجيه النشاط المستقبلي نحو تحسين هذه المؤشرات. تركز مؤشرات الأداء في هذه المرحلة على قائمة الدخل؛ مما يدفع المديرين إلى توجيه الاستثمارات نحو زيادة الإيرادات وتحقيق أقصى ربح ممكن.
٣. الكفاءة
ومع ذلك، في مرحلةٍ ما، لا تعود هذه الاستثمارات في أداء المنتج تولّد أرباحًا إضافية كافية. عند هذه النقطة، تبدأ وحدة الأعمال في إعطاء الأولوية لأنشطة الابتكار الكفء (efficiency innovation)، والتي تهدف إلى خفض التكاليف من خلال تقليل العمالة أو إعادة تصميم المنتجات لإلغاء بعض المكونات أو استبدالها ببدائل أقل تكلفة. (ومع ذلك، هناك دومًا قدر من كلا نوعَي الابتكار -الابتكار الاستمراري (sustaining innovation) والابتكار الكفء- يجري في أي مرحلة من تطور الأعمال). وبصورة عامة، تشمل أنشطة الابتكار الكفء الاستعانة بمصادر خارجية (outsourcing)، وزيادة الرافعة المالية، وتحسين العمليات، ودمج الصناعات لتحقيق وُفورات الحجم. وعلى الرغم من أن عوامل عديدة قد تدفع الشركات إلى الانتقال إلى مرحلة الابتكار الكفء في مسار تطورها، فإن أحد الأسباب التي لاحظناها كثيرًا هو ما يُعرف بتجاوز الأداء (performance “overshoot”)، حيث تقدم الشركة أداءً يفوق ما تستطيع السوق الاستفادة منه، ويصبح المستهلكون غير راغبين في دفع المزيد مقابل تحسينات إضافية في الأداء أو للترقية إلى نسخ محسنة. ولا ينبغي للمديرين أن يأسفوا على التحول نحو الابتكار الكفء، فهو أمر لا بد منه؛ فمع مرور الوقت، يجب أن تصبح وحدات الأعمال أكثر كفاءة لتظل قادرة على المنافسة، والتحولُ إلى الابتكار الكفء بوصفه الشكل السائد للنشاط الابتكاري هو نتيجةٌ طبيعية لهذه العملية.
بالنسبة للمديرين، تمثل مرحلة الابتكار الكفء النقطة التي يطغى فيها صوت المساهمين على صوت العملاء. ويغدو السعي لاكتساب فهم جديد للمهمة الأصلية التي ينبغي إنجازها طموحًا منذ زمن مضى، ويغرق المديرون في بيانات التكاليف والكفاءة. وغالبًا ما تحقق وحدة الأعمال الكفاءة من خلال التحول إلى الهيكلية النمطية (modular structure)، وتوحيد الاعتماد المتبادل بين كل مكونات نموذج أعمالها، بحيث يمكن الاستعانة بأطراف خارجية للقيام بها. وعند ترسيخ هذه الاعتمادات المتبادلة، تجني وحدة الأعمال فوائد الكفاءة الناتجة عن النمطية، لكنها تتخلى عن المرونة، وتثبت هيكل نموذج أعمالها بشكل راسخ. وأي انحراف عن الهيكل القائم يقوض نمطية المكونات ويقلل من الكفاءة؛ لذا غالبًا ما تختار الشركة التخلي عن هذه التغييرات سعيًا وراء مزيد من الكفاءة. وعندما تبدأ وحدة الأعمال في توليد تدفقات نقدية حرة متزايدة من ابتكاراتها الكفء، فإنها غالبًا ما تضع رأس المال جانبًا، أو تنوع الشركة، أو تستثمره في عمليات دمج الصناعات. وهذا أحد المحركات الرئيسية لأنشطة الدمج والاستحواذ (merger and acquisition – M&A). وبينما كانت مرحلة الابتكار الاستمراري مثيرة للمديرين والعملاء والمساهمين، فإن مرحلة الابتكار الكفء تحد من حرية الإدارة؛ إذ تغري ابتكاراتُ الكفاءة المديرين بوعودها بانخفاض المخاطر، وارتفاع العوائد، وسرعة استرداد التكاليف الناتجة عن تقليل النفقات، لكن النتيجة النهائية غالبًا ما تكون سباقًا نحو القاع؛ حيث تتآكل قدرة الشركة على خدمة المهمة والعملاء، بينما تتحسن خدمتها للمساهمين.
ويجري التطور الطبيعي لوحدات الأعمال من حولنا باستمرار. انظر إلى حالة شركة بوينغ (The Boeing Co.) ووحدة أعمالها الناجحة للغاية ٧٣٧، فقد أُعلن عن مشروع ٧٣٧ في عام ١٩٦٥م، وأُطلقت النسخة الأولى منه، ٧٣٧-١٠٠، في عام ١٩٦٧م، وكانت لوفتهانزا (Lufthansa) أول عملائها. وبفضل الطلبات من عدة شركات طيران كبرى أخرى، أثبتت وحدة الأعمال الجديدة أن طائرتها المتوسطة المدى تلبي حاجة مهمة يجب إنجازها، وقبل حتى تسليم أول طائرة من طراز -١٠٠، بدأت بوينغ في تحسين ٧٣٧ وأطلقت نسخة مطولة، هي -٢٠٠، بهيكل أطول لتلبية متطلبات شركات الطيران التي تحتاج إلى سعة مقاعد أكبر. دخلت بوينغ مرحلة الابتكار المستدام واستمرت في تحسين منتجها من خلال تطوير عدة أجيال جديدة من طائرات 737، حيث قامت بتمديد الهيكل وكأنه يشبه الأكورديون، مع مضاعفة مدى المسافة التي تقطعها الطائرة في رحلة واحدة وزادت أكثر من ضعف الإيرادات لكل ميل على مقعد متاح. وواصلت الشركة تحسين خدمتها للعملاء مع سلسلة “الجيل القادم” (Next Generation) في التسعينيات، التي قدمت طائرات أكبر وأنظمة إلكترونيات طيران أفضل.
ومع تصاعد المنافسة وزيادة المطالب بتحسين الأداء المالي، حولت وحدة أعمال ٧٣٧ تركيزها إلى الابتكار الكفء في أوائل العقد الأول من القرن الحادي والعشرين. ولتحرير الموارد ورأس المال، بدأت بوينغ في الاستعانة بمصادر خارجية لبعض جوانب إنتاج ٧٣٧. وكان من أبرز هذه الخطوات بيع بوينغ منشأة في ويتشيتا بولاية كانساس، والتي كانت تصنّع منصة الهيكل الرئيسية لطائرة ٧٣٧، لشركة الاستثمار أونيكس كورب (Onex Corp.) التي تتخذ من تورونتو مقرًّا لها في عام ٢٠٠٥م. وقد أتاحت الاستعانةُ بمصادر خارجية لإنتاج الأنظمة الفرعية للشركة تحسينَ كفاءة رأس المال وتحقيق عوائد أفضل على رأس المال.¹⁰
وبالنظر إلى هذا المسار، ما هو الأمل للشركات التي تسعى لتطوير نماذج أعمال جديدة أو لإنشاء أعمال جديدة؟ حتى الآن في هذا المقال استكشفنا الرحلة التي تخوضها وحدات الأعمال مع مرور الوقت. وبينما لسنا متأكدين من أن وحدة الأعمال يمكنها الانفصال عن هذا السباق، نعلم أن الشركات الأم تستطيع ذلك، من خلال تطوير أعمال جديدة. وعلى الرغم من أن عمليات نموذج أعمال وحدة الأعمال الفردية تدفعها على طول هذا المسار، فإن الفرصة قائمة لتطوير عملية إنشاء أعمال جديدة على مستوى الشركة ككل، إلا أن تحقيق ذلك بنجاح يتطلب الانتباه بعناية إلى تبعات خارطة طريق نموذج الأعمال.
الآثار المترتبة على ابتكار نماذج الأعمال
من الجدير استيعاب الرؤية القائمة على خارطة الطريق لتطور نماذج الأعمال؛ إذ تساعد هذه الرؤية في تفسير سبب فشل معظم المحاولات لتغيير مسار وحدات الأعمال القائمة. فبسبب غياب الوعي بالتشابكات والجمود الذي يقيد وحدات الأعمال ويجعلها تواصل مسارها الحالي، يحاول المديرون دفع الوحدات القائمة إلى تبنّي أولويات جديدة، أو يسعون إلى إنشاء عمل جديد ضمن وحدة قائمة. إن استخدام خارطة الطريق كمبدأ توجيهي يمكّن القادة من تصنيف فرص الابتكار التي تبرز أمامهم تصنيفًا صحيحًا، من حيث مدى انسجامها مع أولويات نموذج الأعمال القائم لديهم، ومن هذا الفهم تنبثق عدة توصيات للمديرين.
تحديد مدى اتساق الفرصة مع أولويات نموذج الأعمال القائم. إن أنواع الابتكار الوحيدة التي يمكن تنفيذها بشكل طبيعي ضمن نموذج الأعمال القائم، هي تلك التي تبني عليه وتحسّنه وتسرّع تقدمه في مساره -بمعنى آخر، تلك الابتكارات التي تتسق مع أولوياته الحالية- من خلال تعزيز تركيزه على إنجاز المهمة الحالية أو تحسين أدائه المالي. ولهذا، فإن سؤالًا محوريًّا ينبغي على القادة طرحه عند تقييم فرصة ابتكار، هو: إلى أي مدًى تتوافق هذه الفرصة مع أولويات نموذج الأعمال القائم؟
كثير من ابتكارات نماذج الأعمال الفاشلة تنطوي على السعي وراء فرص تبدو متسقة مع نموذج أعمال الوحدة الحالي، لكنها في الواقع غالبًا ما تُقابَل بالرفض من قِبل العمل القائم أو عملائه (انظر: ” تقييم مدى توافق الفرصة مع الأعمال التجارية القائمة”)، ولتحديد مدى اتساق الفرصة مع أولويات نموذج الأعمال القائم، ينبغي للقادة أن يسألوا: هل المهمة الجديدة المطلوب إنجازها للعميل مشابِهة للمهمة الحالية؟ (كلما زادت درجة التشابه، زادت ملاءمة السعي وراء الفرصة ضمن العمل القائم). كيف يؤثر السعي وراء الفرصة على صيغة الربح الحالية؟ هل الهوامش أفضل، وحجم المعاملات أكبر، والأسواق القابلة للاستهداف أوسع؟ إذا كان الأمر كذلك، فمن المرجح أن تتناسب الفرصة جيدًا مع صيغة الربح القائمة. أما إذا لم يكن الأمر كذلك، فعلى المديرين أن يتحلوا بالحذر عند تكليف العمل القائم بها — وينبغي بدلًا من ذلك التفكير في إنشاء وحدة منفصلة لتطوير نموذج الأعمال الجديد.
تقييم مدى توافق الفرصة مع الأعمال التجارية القائمة
تحديد ما إذا كانت الفرصة تتماشى مع أولويات الشركة الحالية ليس علماً دقيقاً، ولكن هناك أسئلة يجب على المديرين طرحها لقياس مدى توافق الفرصة مع الأولويات الحالية. فكلما زادت درجة التوافق، كان من الأفضل متابعة الفرصة من خلال الأعمال التجارية القائمة؛ وعلى العكس، كلما زاد الاختلاف، أصبح من الضروري متابعة الفرصة من خلال وحدة أعمال منفصلة ومخصصة تتمتع بالاستقلالية لتطوير نموذج عمل فريد يحقق تلك الأهداف.
في مرحلة الإنشاء
في هذه المرحلة، يجب أن يكرس تركيز وحدة الأعمال بالكامل لفهم النشاط الأساسي، ويتم ذلك من خلال اكتشاف المهمة المطلوب إنجازها و”تعديل” نموذج العمل بشكل فعال لتلبية الجوانب الوظيفية والعاطفية والاجتماعية لتلك المهمة أو لمهمة أفضل لم يتم تلبيتها بعد وتم اكتشافها.
في مرحلة الابتكار المستمر
في هذه المرحلة، يجب على المديرين تقييم مدى توافق الفرصة مع وحدة الأعمال القائمة بناءً على مدى اتساقها مع المهمة المطلوب إنجازها في الوحدة الحالية وتأثيرها على بيان الدخل الخاص بها. ومن بين الأسئلة التي يجب على المديرين طرحها:
هل تتيح فرصة الابتكار…
تحسين قدرتنا على خدمة المهمة الحالية بشكل أفضل، في ظروف مشابهة في حياة العملاء؟
توسيع سوقنا الحالي القابل للاستهداف أو جذب عملاء جدد إلى سوقنا؟
تحسين نمو إيراداتنا أو ربحيتنا أو هوامشنا؟
مساعدتنا على تحقيق المزيد من الأرباح بالطريقة التي نُهيكل بها لتحقيق الأرباح؟
في مرحلة الكفاءة
عندما يركز قسم الأعمال على الكفاءة، يجب على المديرين تقييم مدى ملاءمة فرص الابتكار مع الأعمال الحالية من خلال تأثيرها على الميزانية العمومية. الأسئلة التي يجب أن يطرحها المديرون تشمل:
هل تتيح فرصة الابتكار…
تمكيننا من خدمة عملائنا الحاليين بتكاليف أقل؟
السماح لنا باستخدام رأس مالنا بشكل أكثر كفاءة؟
السماح لنا بتحرير رأس المال المستثمر حالياً في سلسلة القيمة؟
تمكيننا من تقسيم عرضنا لتسهيل الاستعانة بمصادر خارجية وشراكات أخرى للعناصر غير الأساسية في النموذج؟
إن هذا التمييز يفسر أداء الابتكارين اللذين بدأنا بهما هذا المقال. فقد رأت Google في Google+ امتدادًا لأعمال البحث لديها، واختارت دمج Google+ في منتجاتها وأعمالها القائمة. لقد تم دمج حسابات Google+ مع منتجات Google الأخرى، ورأت الشركة في دمج معلومات من شبكات المستخدمين الاجتماعية وسيلةً لتوليد نتائج بحث محسّنة ومخصصة. ومن منظور نموذج أعمال Google، أتاح وجودُ شبكة اجتماعية للشركة تحقيقَ إيرادات وربحية أعلى من خلال تحسين استهداف الإعلانات وزيادة وتيرة عرضها نتيجة زيادة استخدام منصتها. غير أن المستهلكين، على ما يبدو، لم يروا قيمة في الجمع بين البحث والشبكات الاجتماعية؛ إذ إن المهام التي يسعى إليها المستخدم في كل منهما مختلفة وتنبع من ظروف مختلفة في حياته. وهكذا، بينما تحافظ Google على تفوقها في مجال البحث، لم تتمكن شبكتها الاجتماعية من اكتساب الزخم.
قارن تجربة Google بتجربة Daimler، التي أدركت أن car2go هو عمل مختلف تمامًا، وأسسته بعيدًا عن المقر الرئيسي والعمل القائم. فقد أطلقت Daimler مشروع car2go كتجربة اختبرها موظفوها في مدينة أولم بألمانيا. وتم إيواء هذا العمل في حاضنة مؤسسية لا تتبع وحدات المركبات الاستهلاكية القائمة، وتم تصميمه منذ البداية لتحقيق مهمة Daimler الأساسية في توفير التنقل، لكن دون الحاجة إلى إقناع المستهلكين بشراء المركبات. وبإدراك أن أولويات الأعمال التي تؤجر السيارات بالدقيقة تختلف كثيرًا عن أولويات بيع المركبات الفاخرة، أبقت Daimler مشروع car2go منفصلًا، وسمحت له بتطوير نموذج أعمال فريد قادر على تحقيق مهمته بشكل مربح. ومع ذلك، يستفيد car2go من ملكية Daimler من خلال استخدام الموارد المؤسسية عند الحاجة، فعلى سبيل المثال، يؤجر car2go فقط مركبات من مجموعة Daimler، وبالدرجة الأولى سيارة Smart Fortwo.
لتحقيق ابتكار ناجح في نماذج الأعمال، ينبغي التركيز على إنشاء نماذج أعمال جديدة بدلًا من تغيير النماذج القائمة، فمع نشوء التشابكات بين نماذج الأعمال، تُفقد القدرة على إنشاء أعمال جديدة ضمن وحدات الأعمال القائمة. فالموارد والعمليات التي تعمل بكفاءة تامة في نموذج الأعمال الأصلي، تفعل ذلك لأنها قد صُقلت وجرى تحسينها لخدمة أولويات ذلك النموذج. والمثال الكلاسيكي على ذلك هو شركة تأجير الأفلام Blockbuster، التي حاولت تطوير خدمة تأجير أقراص DVD عبر البريد استجابةً لصعود شركة Netflix Inc.، من خلال دمج تلك الخدمة مع شبكة متاجرها القائمة. كان هذا الجمع بين “الطوب والنقرات” (bricks-and-clicks) منطقيًّا تمامًا لمديري Blockbuster، لكن ما اتضح لاحقًا هو أن النموذجين كانا في صراع دائم؛ إذ إن سرعة دوران الأصول المطلوبة للحفاظ على شبكة متاجر مربحة كانت غير متوافقة مع خدمة تأجير أقراص DVD عبر البريد. والمفارقة التي يجب على المديرين مواجهتها هي أن القدرات المتخصصة التي تكتسب قيمة عالية في نموذج أعمالهم الحالي غالبًا ما تكون غير ملائمة، بل وقد تتعارض مع نموذج الأعمال الجديد.
بناء محرّك لإبداع الأعمال
لقد جادلنا منذ فترة بأن على الشركات أن تبني محرّكًا لإبداع الأعمال، قادرًا على إنتاج تدفّق مستمر من نماذج الأعمال المبتكرة، غير أنّه حتى الآن لم نعرف شركة واحدة قد أنشأت قدرة دائمة من هذا النوع، ونعتقد أنّ مثل هذا المحرّك للنمو المستدام سيبرهن سريعًا على أنه أعظم أصول الشركة قيمةً؛ إذ يوفّر النمو ويخلق أسواقًا جديدة. غير أنّ إطلاق العنان لهذا الإمكان للنمو يتطلّب سلوكيات مختلفة تمامًا عن تلك اللازمة لاستغلال الأسواق القائمة بنجاح.
والتحدّي، كما يوضّح التشبيه بالرحلة الذي وضعناه هنا، هو أنّ المطلوب هو تحويل الحدث -أي فعل إنشاء مشروع جديد ونموذج عمل جديد- إلى عملية قابلة للتكرار على مستوى الشركة. فلا بد أن تكون عملية؛ لأن الأحداث هي أنشطة منفصلة ذات نقاط بداية ونهاية محددة، في حين أن العمليات مستمرة وديناميكية. والدروس المستفادة من حدث سابق لا تنتقل بشكل طبيعي أو سهل إلى الأحداث اللاحقة؛ مما يؤدي إلى تكرار الأخطاء نفسها مرارًا وتكرارًا. وعلى النقيض من ذلك، فإن العمليات بطبيعتها يمكن أن تكون فرصًا للتعلّم، حيث تدمج في المحاولات المستقبلية ما تم اكتشافه في التكرارات السابقة. فإذا جُسّدت عملية الخلق كعملية مستمرة، فإنها ستتحسّن مع الوقت وتدقّق قدرتها على اكتشاف حاجات العملاء غير الملبّاة وخلق أسواق جديدة؛ وسيتحسّن معدل النجاح مع تطوّر العملية؛ مما يخلق حلقة فاضلة من النمو.
ورغم أننا لم نعثر على نموذج مثالي لهذا الانضباط، فإننا نتابع جهود بعض الشركات الرائدة التي تعتزم بناء مثل هذه القدرة. ورغم أنه من المبكر عدّ أيٍّ منها قصة نجاح، فإننا نستطيع مع ذلك تمييز خمسة مناهج نعتقد أنها تحمل إمكانية تحقيق النجاح، فلننظر إلى كلٍّ مِن هذه المناهج على حدة.
استشرف فجوات النمو المستقبلية بفهم موقع كل وحدة من وحدات أعمالك على مسار الرحلة. في دورتنا في كلية هارفارد للأعمال (Harvard Business School)، نعلّم الطلاب استخدام أداة تُدعى خطة المشاريع المجمّعة (aggregate project plan) لتخصيص التمويل لأنواع مختلفة من الابتكار. وتقوم مثل هذه الخطة بتصنيف الابتكارات بحسب بُعدها عن المنتجات والأسواق القائمة، وتحدد تخصيصًا مرغوبًا للتمويل في كل فئة. ونرى أن لهذه الأداة تطبيقًا هنا أيضًا.
قام فريق الابتكار في نظام كارولينا للرعاية الصحية (Carolinas HealthCare System)، وهي منظمة رعاية صحية غير ربحية مقرها شارلوت بولاية كارولاينا الشمالية، بهذا النوع من التحليل وحدّد الحاجة إلى إطلاق جهود ابتكار إضافية تعكس قناعة المنظمة بأن المستشفيات ستكون أقل مركزية في نظام الرعاية الصحية في المستقبل. وبفضل هذه الرؤية، تمكن نظام كارولينا للرعاية الصحية من تخطيط أنشطة الابتكار بحسب النوع، مما يضمن أن تستثمر المنظمة بشكل مناسب عبر جميع الفئات الثلاث لمسار نموذج الأعمال. وكما قالت الدكتورة جين رايت، رئيسة الابتكار في نظام كارولينا للرعاية الصحية: “إن قوة إطار الرحلة تكمن في أنه أتاح لنا أن نرى أن استثماراتنا في إبداع الأعمال تختلف كثيرًا عن استثماراتنا في أعمالنا القائمة. وأهم من ذلك، أنه ساعدنا على إدراك أن كلا النوعين مهمان”.
تعاون مع المبتكرين المحتملين الذين قد يغيّرون أعمالك. منهج آخر هو إنشاء حوافز وقنوات لروّاد الأعمال ليقدّموا إليك نماذج أعمال جديدة، وفي بعض الحالات قد تكون مهددة لأعمالك، إما كعملاء محتملين وإما كشركاء في النظام البيئي. وقد حققت شركة “ARM Holdings plc”، وهي مطوّر ومرخّص لأشباه الموصلات المدمجة في نظام على شريحة (system-on-chip semiconductors)، ويقع مقرها في كامبريدج بالمملكة المتحدة، نجاحًا عبر رؤية نفسها كنقطة مركزية منسّقة في نظام بيئي تكافلي من مصنّعي أشباه الموصلات المستقلين وشركات المنتجات الاستهلاكية، بدلًا من كونها شركة تقليدية تطوّر وتصنّع منتجات قياسية خاصة بها. واليوم، يكاد لا يخلو أي هاتف ذكي أو جهاز محمول من تصميم واحد على الأقل من “ARM”. وقد حققت الشركة هذا الانتشار من خلال دعوة العملاء والمستهلكين للمشاركة في عملية تطويرها، بحيث تكون أول شركة يُتواصل معها عند تصميم شريحة جديدة. وتحقق ذلك بطريقتين: أولًا، من خلال دمج المعرفة عبر نظامها البيئي بأكمله، مما يمكّنها من تطوير حلول متكاملة ومثالية للعملاء، وثانيًا، من خلال اعتماد نموذج إيرادات قائم على الإتاوات (royalty-based revenue model) يضمن انسجام حوافز “ARM” مع حوافز عملائها.
ابدأ بتأسيس أعمال جديدة من خلال استكشاف المهمة المطلوب إنجازها. عند تحديد فرص السوق الجديدة، من الضروري أن تبدأ بالتركيز على المهمة التي يسعى العميل إلى إنجازها، لا على قدرات شركتك. قد يكون من المغري النظر إلى قدراتك كنقطة الانطلاق لأي توسع، غير أن القدرات لا قيمة لها من دون مهمة تُوظَّف فيها. أما بالنسبة للشركات الراسخة، فيتطلب الأمر البقاء مركِّزين على المهمة لا على السوق أو القدرة. ومن الأمثلة على هذا الانضباط شركة كورنينغ (Corning Inc.)، الشركة المصنِّعة للزجاج والمواد الخزفية المتخصصة ومقرها كورنينغ، نيويورك. فعندما يتضح أن أحد أعمال كورنينغ لم يعد قادرًا على تحقيق سعر ممتاز بفضل تفوقه التقني -أي عندما يصل إلى مرحلة الابتكار الكفائي، وفق إطار عملنا- تتخلى الشركة عن ذلك العمل وتستخدم العائدات لتوسيع الأعمال في مرحلة الاستدامة وابتكار أعمال جديدة. فعلى سبيل المثال، عندما أدركت كورنينغ أن شاشات العرض البلوري السائل (LCD) ستحل في النهاية محل تكنولوجيا أنابيب الأشعة المهبطية (CRT) لتصبح مستقبل العرض، ركزت الشركة على المهمة المطلوب إنجازها، وهي العرض، بدلًا من التركيز فقط على سوق CRT الذي كان في ذلك الوقت ذا أهمية كبيرة للشركة. وبدأت كورنينغ بابتكار منتجات تُمكّن من نمو صناعة LCD، وقررت في نهاية المطاف الخروج من سوق CRT. بالنسبة لكورنينغ، الأعمال تلبي الاحتياجات لا الأسواق، ومع حدوث التحولات التكنولوجية أو السوقية، تواصل الشركة النمو من خلال بقائها مركِّزة على الحاجة، التي نطلق عليها المهمة.
قاوم الرغبة في إجبار الأعمال الجديدة على إيجاد موطئ قدم لها ضمن الوحدات القائمة. عندما يبدأ التنفيذيون أعمالًا جديدة، غالبًا ما يتساءلون: “أين أضع هذا في هيكل مؤسستي؟” يشعرون بضغط دمج الأعمال الجديدة مع الهياكل القائمة لتعظيم الكفاءة وتوزيع التكاليف العامة على أوسع قاعدة، غير أن ذلك قد يؤدي إلى فشل العمل الجديد. فعندما يُدرج العمل الجديد ضمن وحدة قائمة، يضطر إلى تبني أولويات العمل القائم لضمان التمويل؛ وبهذا، غالبًا ما يبقى العمل الجديد بالاسم فقط ويختفي فعليًّا.
ما إن يُطلق عمل جديد، يجب أن يبقى مستقلًّا طوال مسيرته، غير أن الحفاظ على الاستقلالية يتطلب انتباهًا قياديًّا مستمرًّا. فقوى الكفاءة تعمل على مدار الساعة داخل المنظمة، تستأصل أي تكلفة يُنظر إليها على أنها زائدة، ومقاومة هذه القوى تتطلب تطبيقًا دائمًا لقوة مضادة لا يستطيع توفيرها إلا كبار قادة الشركة. وفي السعي وراء الكفاءة، تم التغاضي بطريقة ما عن الدور القيادي الحيوي الذي يمكن أن يؤديه التنفيذيون في تعزيز الابتكار المؤسسي، من خلال السماح بإنشاء صيغ ربح متعددة وإيواء هذه الأعمال المختلفة ضمن محفظة من نماذج الأعمال.
استخدم الاندماجات والاستحواذات (M&A) لإحداث اضطراب وتجديد داخلي في نموذج الأعمال. أخيرًا، على الرغم من تركيز معظم اهتمامنا على الأنشطة العضوية، فإن للاندماجات والاستحواذات دورًا ثمينًا في محرك نمو الأعمال. فمع أن هذا النهج قد يؤدي في أقصى حالاته إلى هيكل تكتلي شبه متنوع أثبت التاريخ عدم فعاليته، فإن هناك استثناءات. فقد تبنَّت شركة إي إم سي (EMC Corp.)، ومقرها هوبكينتون، ماساتشوستس، هذا النهج من خلال إنشاء هيكل الاتحاد الفيدرالي عندما طرحت شركة في إم وير (VMware Inc.)، التي استحوذت عليها قبل ثلاث سنوات، كشركة تابعة متداولة علنيًّا في عام 2007م. كثير من أنشطة الاندماج والاستحواذ المصممة لتغيير نموذج أعمال قائم تفشل لأنها تُنفذ لأسباب خاطئة وتُدار بطريقة غير صحيحة، غالبًا ما تؤدي إلى دمج وحدات كان ينبغي أن تظل مستقلة. وعلى النقيض من ذلك، يسمح هيكل الاتحاد الفيدرالي لدى إي إم سي لكل عمل بتحقيق أهدافه الفردية مع تنسيق أنشطة الشركة ككل. وقد مكّنته هذه القدرة المدمجة على استغلال الأسواق القائمة، مع تحديد الأسواق الجديدة والاستثمار فيها، من التوسع خارج أعمال الذاكرة التقليدية إلى مجالات افتراضية الآلات (machine virtualization)، والتطوير السريع (agile development)، وأمن المعلومات (information security).
أعظم مخاطر الابتكار
يفضل التنفيذيون أحيانًا الاستثمار في أعمالهم القائمة لأن تلك الاستثمارات تبدو أقل خطرًا من محاولة إنشاء أعمال جديدة كليًّا. غير أن فهمنا لمسيرة نموذج الأعمال يتيح لنا أن ندرك أنه، على المدى البعيد، أعظمُ مخاطرةٍ ابتكاريةٍ يمكن أن تُقدِم عليها الشركة هي أن تقرر عدم إنشاء أعمال جديدة تفصل مستقبل الشركة عن وحداتها الحالية.
إننا نستمد أملًا كبيرًا من الرؤى حول ابتكار نموذج الأعمال وتجديد الشركات التي استعرضناها في هذا المقال، ليس لأننا نعتقد أن وحدات الأعمال يمكنها أن تتجنب أو تتهرب من المسار الذي وصفناه، بل لأننا نؤمن بأن الشركات التي تحتضن هذه الوحدات قادرة على ذلك. لا يزال هناك الكثير مما ينبغي تعلُّمه عن تجديد الشركات ومسيرة نموذج الأعمال، لكننا نأمل أن تساعد الرؤى المستخلصةُ من خارطة طريق نموذج الأعمال الشركاتِ على تعلُّم كيفية إنشاء محركات ابتكار قوية على مستوى الشركة تجدد منظماتها وتدفع عجلة النمو. التحدي عظيم — وكذلك المكافآت المحتملة.
المراجع
1. PwC, “2015 US CEO Survey: Top Findings — Grow and Create Competitive Advantage,” n.d., www.pwc.com.
2. Z. Lindgardt and M. Ayers, “Driving Growth with Business Model Innovation,” October 8, 2014, www.bcg.perspectives.com.
3. See D.A. Garvin, “The Processes of Organization and Management,” Sloan Management Review 39, no. 4 (summer 1998): 33-50. In discussing processes, we refer to all of the processes that Garvin identified in that article.
4. This business model framework was developed in 2008; see M.W. Johnson, C.M. Christensen, and H. Kagermann, “Reinventing Your Business Model,” Harvard Business Review 86, no. 12 (December 2008): 50-59.
5. For more information about organizational capabilities, see C.M. Christensen and S.P. Kaufman, “Assessing Your Organization’s Capabilities: Resources, Processes, and Priorities,” module note 9-607-014, Harvard Business School, Boston, Massachusetts, August 21, 2008, http://hbr.org.
6. See E.H. Schein, “Organizational Culture and Leadership” (San Francisco, California: Jossey-Bass, 1985).
7. It’s worth noting that startups typically begin with one business unit, which is the company. Then as the organization grows, companies typically create corporate offices and business units that separate responsibility for the administration of the organization from the specific business. Today, managers tend to operate lean corporate offices that often function as thin veneers between the business and investors, but we believe that there is a vital role for the corporate office in leading business creation and developing innovation.
8. P.F. Drucker, “The Practice of Management” (New York: Harper & Row, 1954).
9. For a more complete treatment of jobs to be done, see C.M. Christensen, T. Hall, K. Dillon, and D.S. Duncan, “Competing Against Luck: The Story of Innovation and Customer Choice” (New York: HarperCollins, in press).
10. W. Shih and M. Pierson, “Boeing 737 Industrial Footprint: The Wichita Decision,” Harvard Business School case no. 612-036 (Boston, Massachusetts: Harvard Business School Publishing, 2011, revised 2012).
11. S.C. Wheelwright and K.B. Clark, “Creating Project Plans to Focus Product Development,” Harvard Business Review 70, no. 2 (March-April 1992): 70-82.
12. Authors’ teleconference with David L. Morse, executive vice president and chief technology officer, Corning Inc., March 8, 2016.
13. J. Gans, “The Disruption Dilemma” (Cambridge, Massachusetts: MIT Press, 2016).




