ملخص: هذا المقال يناقش كيف أن التربية المالية الحقيقية تتجاوز الأدوات التقليدية مثل الميزانيات وخطط الادخار لتغوص أعمق في السلوكيات والعواطف والمعتقدات التي تشكل قراراتنا المالية، موضحًا أن التغيير الدائم لا يتحقق إلا عندما نفهم الصراع الداخلي بين العاطفة والعقل، ونعيد برمجة الهوية الذاتية ونبني عادات جديدة مدعومة بالوعي النفسي والتخطيط، كما يبرز تجربة Taking Care of Business في جنوب إفريقيا التي أثبتت نجاح هذا النهج الإنساني القائم على علم الأعصاب في تمكين الأفراد والأسر من كسر دوائر الفقر وبناء استقلالية مالية حقيقية.
- في عام 2024، لم يدخر سوى 40% من البالغين في الاقتصادات النامية في حساب مالي.
- بالنسبة للكثيرين، السبب في عدم الادخار يعود إلى نقص الوعي المالي أكثر من كونه ضعف القدرة المالية.
- تغيير طريقة تعامل الناس مع المال يتطلب فهم الأسباب العميقة التي تدفعهم للتفكير والتصرف بطرق معينة.
ورغم عقود من الجهود وإنفاق مليارات الدولارات، لا تزال معظم برامج التثقيف المالي حول العالم تعجز عن إحداث تغيير دائم، خاصة في المجتمعات منخفضة الدخل حيث يُعتبر الفقر هو القاعدة.
يشير تقرير المؤشر العالمي للشمول المالي (Global Findex 2025) للبنك الدولي إلى أنه في عام 2024 لم يدخر سوى 40% من البالغين في الاقتصادات النامية أموالهم في حساب مالي. وهذا يعني أن ملايين الأشخاص ما زالوا على بُعد خطوة واحدة من أزمة مالية بسبب أي مصروف غير متوقع.
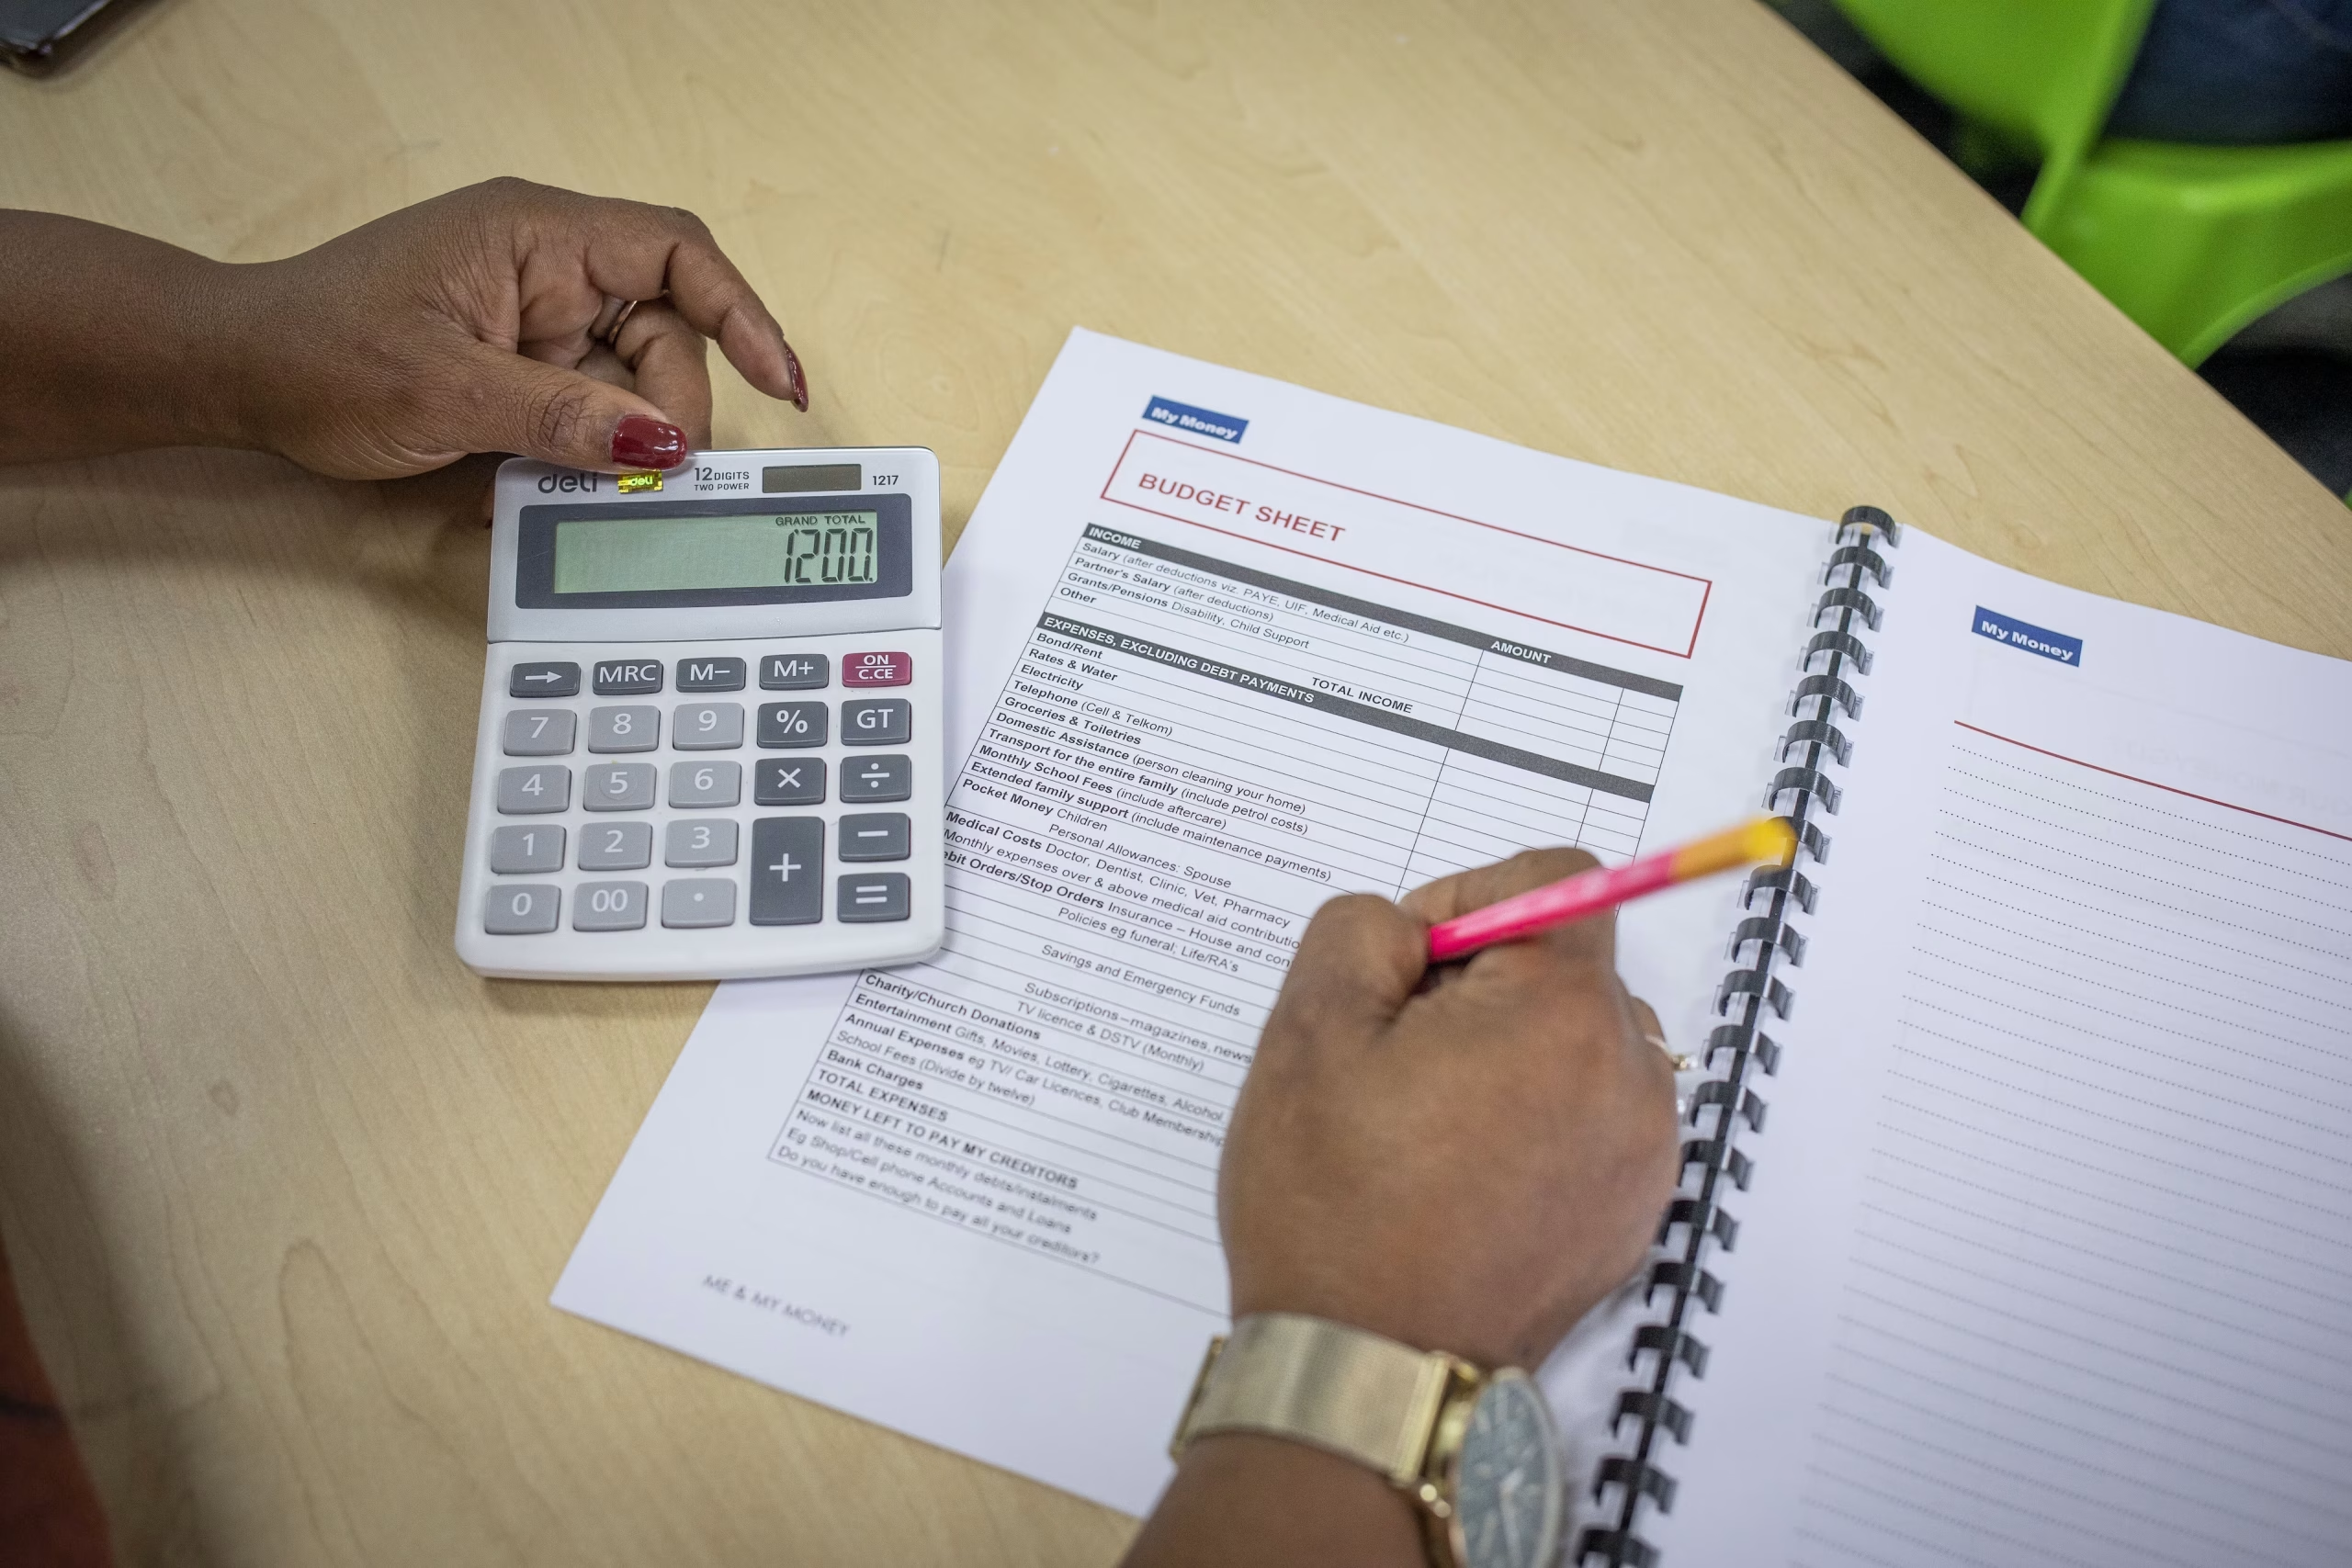
غالبًا ما تركّز برامج التثقيف المالي على الأدوات (مثل الميزانيات، الآلات الحاسبة، خطط سداد الديون) بينما تتجاهل المحركات الأساسية وراء سلوكيات المال (الهوية، المشاعر، والمعتقدات).
وما لم يتم التعامل مع هذه القوى العميقة، فإن المعرفة وحدها لن تصمد.
الصراع الداخلي في دماغنا المالي
كل قرار مالي نتخذه هو حوار داخلي بين العاطفة، والمعتقد، والاختيار الواعي. وفهم هذا "الصراع" الداخلي هو المفتاح لإحداث تغيير دائم. يشرح الدكتور ستيف بيترز هذا بشكل رائع في كتابه "مفارقة الشمبانزي"، وهو إطار مفيد لفهم ذلك:
الدماغ العاطفي (الشمبانزي): سريع، غريزي، ويقوده البحث عن الأمن، الانتماء، والإشباع الفوري.
المعتقدات المبرمجة (الكمبيوتر): السيناريوهات والقصص التي نكررها في عقولنا، غالبًا ما تتشكل من الفقر المتوارث أو الصدمات السابقة.
الفعل الواعي (الدماغ المفكر/الإنساني): الجزء العقلاني الذي يضع الأهداف ويتخذ القرارات.
الدماغ العاطفي قوي جدًا، فهو أسرع وأقوى من التفكير المنطقي التحليلي. ولهذا السبب، في لحظات التوتر أو الإغراء، ينتصر عادة الدماغ العاطفي، حتى على أكثر الالتزامات المالية انضباطًا.
الحل لا يكمن في قمع الدماغ العاطفي، بل في الاعتراف به والعمل معه، وإعادة برمجة معتقداتنا وهويتنا كجزء أساسي من رحلة الاستقلال المالي.
لماذا تفشل التربية المالية التقليدية؟
"مثل الغذاء الصحي، معرفة ما يجب فعله لا تكفي. التغيير الدائم يتطلب تحولًا في الهوية الذاتية."
— تريسي تشامبرز، الرئيسة التنفيذية المشاركة لمنظمة Taking Care of Business
معظم برامج التعليم المالي تُدرّس الميزانية والادخار وإدارة الديون، لكنها تتجاهل الحواجز العاطفية والنفسية التي تعيق التغيير. كثير من البالغين الذين يعيشون في الفقر يحملون معتقدات راسخة منذ الطفولة مثل:
"أنا فقط سيء الحظ، والأشياء السيئة دائمًا تحدث لي."
"عائلتي دائمًا كانت فقيرة."
"أنا لست جيدًا في المال وإدارة الميزانية – هذا للمتعلمين فقط."
من دون مواجهة هذه المعتقدات وردود الأفعال العاطفية تجاه المال، تظل المعرفة والأدوات عاجزة.
المكونات الثلاثة للتغيير السلوكي الدائم
لبناء عادات مالية طويلة الأمد، علينا فهم علم الأعصاب وعلم النفس وراء التغيير السلوكي، من خلال ثلاثة عناصر رئيسية:
الألم أو المكافأة: التغيير يبدأ إما من ضغوط قوية مثل الديون والتوتر، أو من هدف ملهم مثل بناء منزل أو تعليم الأبناء.
الوعي النفسي: إدراك الصراع الداخلي بين العاطفة والهوية والوعي يزيد من فرص نجاح العادات الجديدة.
الالتزام والتخطيط: هنا يأتي دور الأدوات العملية، مثل تحديد أهداف واقعية وذات معنى عاطفي، مع خطط عملية للمساءلة.
بدون اجتماع هذه العناصر الثلاثة، يزول الدافع بسرعة بعد انتهاء التدريب.
كسر حلقة العادة وبناء مسارات مالية جديدة
العادات تشبه المسارات الممهدة في الدماغ. لتغيير عادة مالية، علينا إيقاف السلوك القديم وتكرار سلوك جديد حتى يصبح استجابة تلقائية.
الحلقة بسيطة: إشارة → روتين → مكافأة.
تعمل منظمات مثل Taking Care of Business (TCB) على تدريب الأفراد، خصوصًا العاطلين والتجار الصغار في جنوب إفريقيا، على كسر هذه الحلقات.
خلال 15 عامًا، حققت المنظمة نتائج مذهلة:
عند بدء البرنامج، 38% فقط من المشاركين فوق خط الفقر، وعند التخرج تصل النسبة إلى 82%.
ارتفعت نسبة الأسر التي تدخر من 17% إلى 77%.
ارتفعت القدرة على وضع الميزانيات من 22% إلى 68%.
النجاح لم يكن بفضل جداول مالية أفضل، بل بفضل العمل مع الدماغ لا ضده – بالاعتراف أن قرارات المال تتعلق بالهوية والمشاعر والمعتقدات، وليس الرياضيات فقط.
كيف تفعلها TCB؟
تحديد المثيرات (الإشارات): مثل الرغبة في تخفيف التوتر أو الظهور بمظهر ناجح.
بناء سلوكيات مالية جديدة (الروتين): وضع ميزانية واقعية، تتبع الدخل والمصروفات، تحديد هدف للادخار، التمييز بين الاحتياجات والرغبات.
الاحتفال بكل إنجاز (المكافأة): عبر إشراك الأسرة والمجتمع لتتبع الأهداف قصيرة وطويلة الأمد.
بهذا النهج الإنساني، منحت TCB الأفراد الأدوات والقدرة للسيطرة على مستقبلهم المالي، مما مكن الأسر من كسر دائرة الفقر وبناء الاستقلالية المالية والاجتماعية.
مستقبل التربية المالية
عندما نفهم بعمق كيفية عمل الدماغ وآليات إعادة برمجته، يمكننا تصميم تدخلات شاملة تتجاوز التدريب التقليدي.
هذه الحلول تخلق أفرادًا قادرين على إدارة مشاعرهم واتخاذ قرارات مالية صحية.
والأهم، أن هذه التدخلات يجب أن تبدأ مبكرًا. فالعادات التي تتشكل بين سن 20 و30 تحدد المسار المالي مدى الحياة. التدخل المبكر يمكن أن يمنع فخاخ الديون ويعزز مرونة الشباب مع دخولهم سوق العمل وتكوين أسرهم.
مستقبل التربية المالية إذن هو مستقبل إنساني، قائم على علم الأعصاب، ويعالج الإنسان ككل – لا محفظته فقط.